https://epoch.ai/publications/how-do-chinese-ai-companies-make-money
2026.10.6
[How do Chinese AI companies make money?]
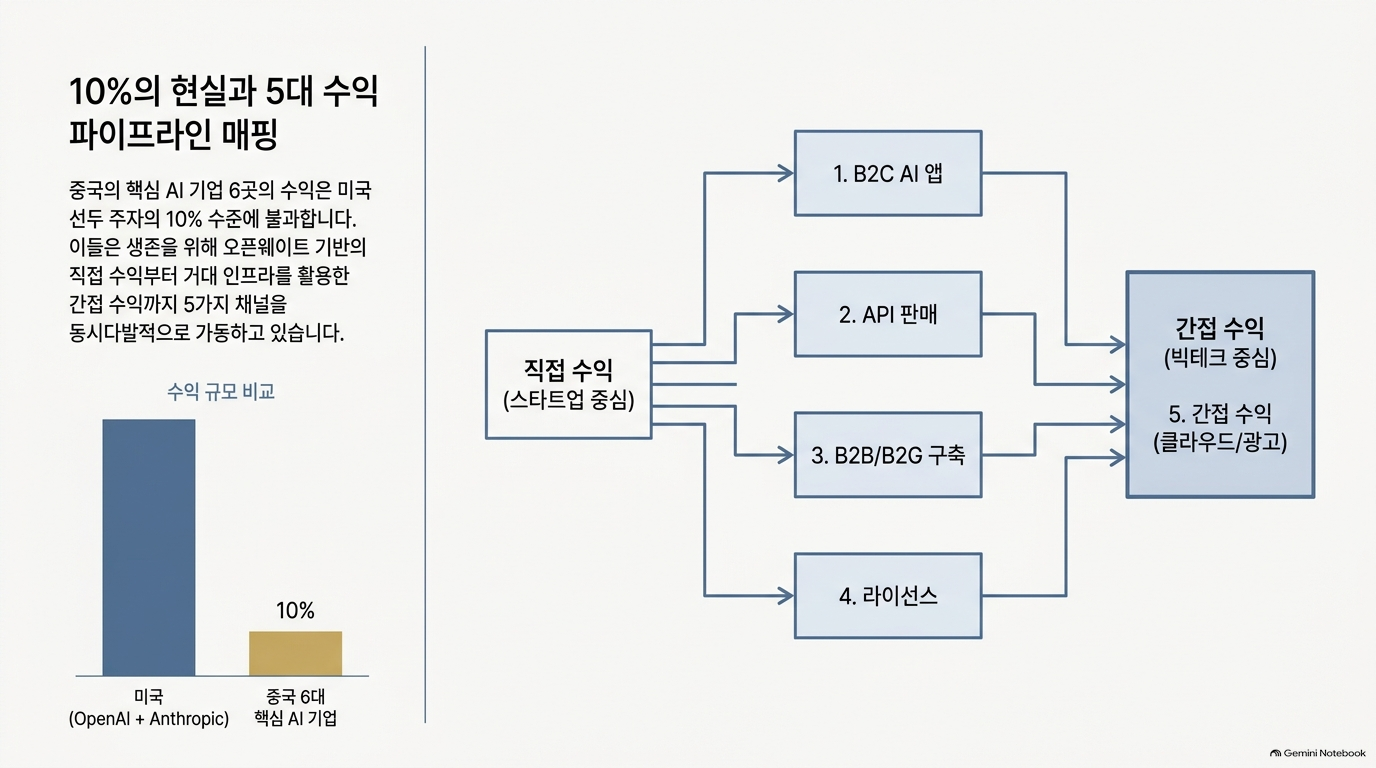
이 보고서는 중국의 주요 AI 기업들이 어떻게 수익을 창출하는지를 심층적으로 분석하며, 전체적인 수익 규모가 미국 선두 기업들의 10분의 1 수준에 불과함을 보여줍니다. 텍스트는 기업들이 소비자용 애플리케이션, 모델 접근성 판매(API), 기업 및 정부 대상 맞춤형 솔루션, 라이선스 수수료, 그리고 클라우드 및 광고와 결합된 간접적 수익화라는 다섯 가지 주요 경로를 통해 자금을 확보한다고 설명합니다. 궁극적으로 이 연구는 중국 AI 산업이 직면한 낮은 사용자 유료 전환율 및 가격 결정력 한계를 조명하는 동시에, 거대 기업들이 부가적인 사업 확장을 통해 어떻게 이러한 제약을 극복하고 있는지를 체계적으로 전달하는 목적을 가집니다.
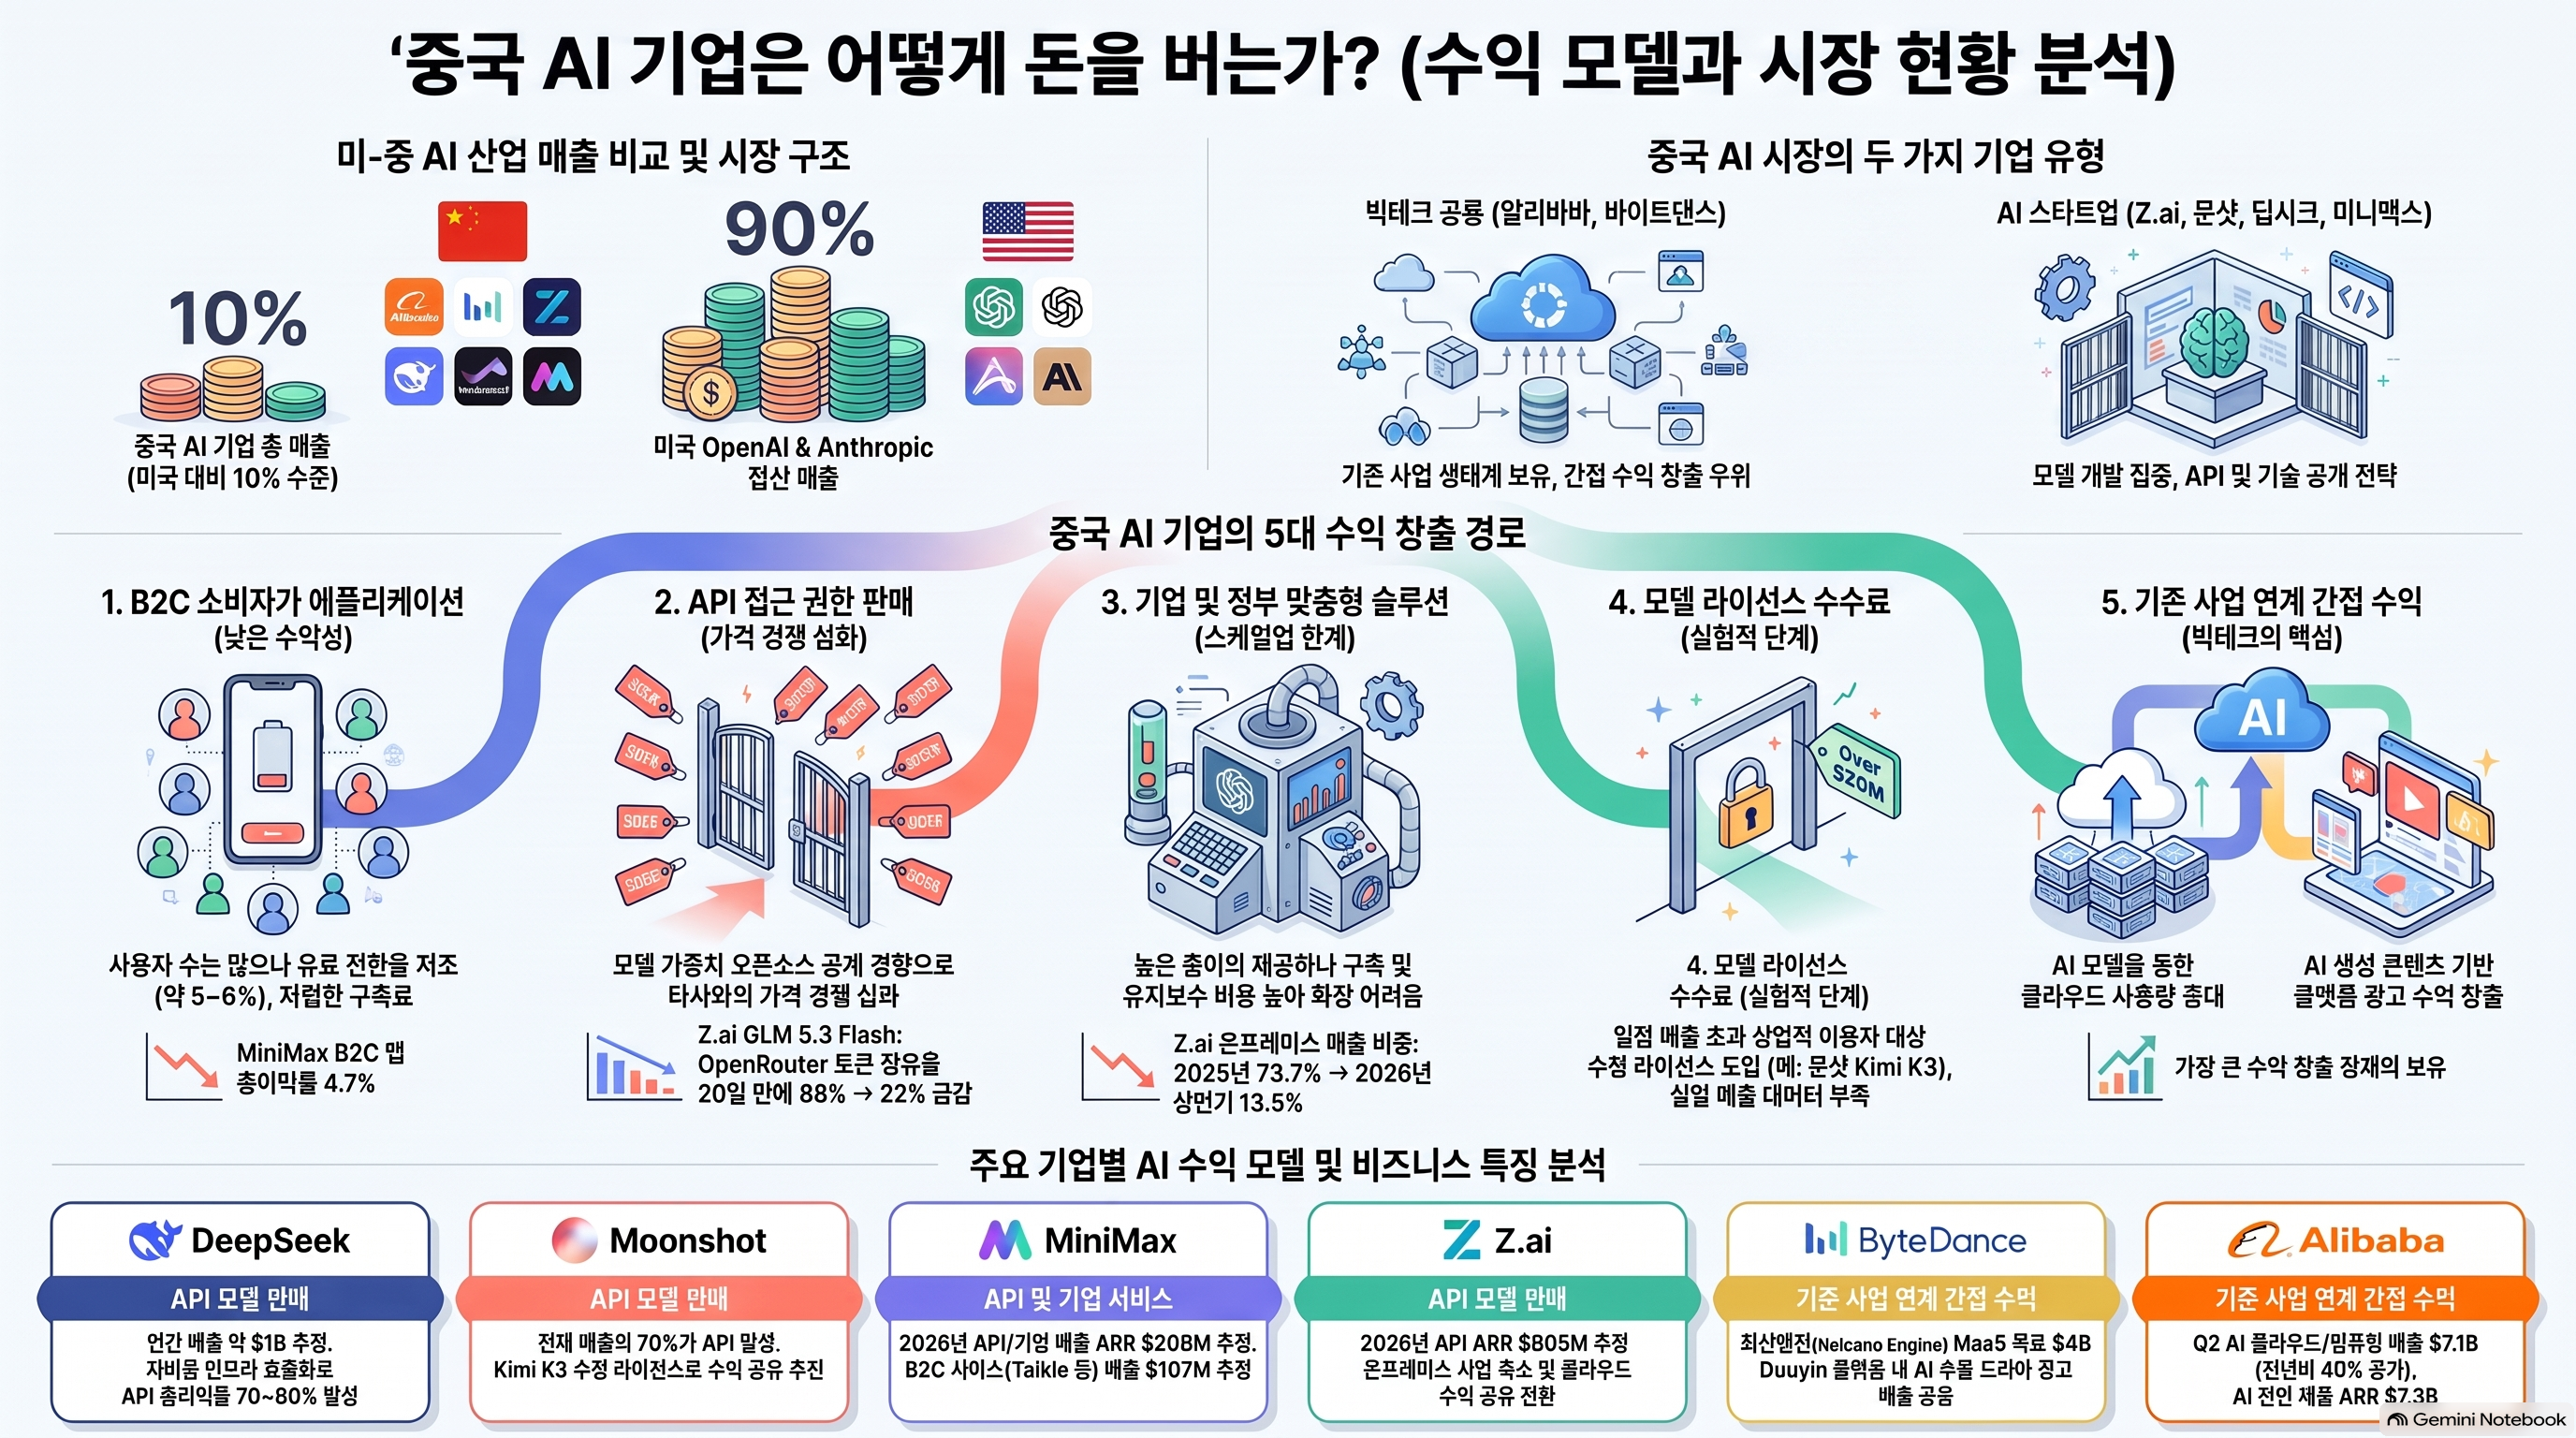
- 이 글의 핵심은 “모델이 널리 사용되는 것”과 “모델 개발사가 그 사용에서 매출·이익을 확보하는 것”이 서로 다르다는 점입니다. 중국 AI 기업들은 공개 가중치로 모델 확산을 촉진하지만, 실제 수익은 제3자 추론 사업자·클라우드·광고 플랫폼에 분산될 수 있습니다. 따라서 모델 중심 스타트업과 기존 사업을 보유한 빅테크의 수익화 전략을 구분해야 합니다.[1]
- 저자: Cheryl Wu, Anson Ho
- 게시일: 2026년 10월 6일 — 원문 페이지 메타데이터 기준
- 분석 대상: Alibaba, ByteDance, Z.ai, Moonshot, DeepSeek, MiniMax
- 분석 범위: 원문의 핵심 요약, 개요, 5개 수익화 챕터, 결론, 기업별 부록 및 주석.[1]
- 아래에서는 원문이 제시한 사실·추정과 그에 대한 분석적 해석을 구분합니다. 수치는 원문에 인용된 공시·보도·관측에 기반하며, 모든 기초 자료를 독립적으로 재검증한 결과는 아닙니다.
1. 핵심 요약 — 다섯 가지 수익원을 구분해야 한다
- 원문은 중국 AI 기업의 수익원을 다음과 같이 분류합니다.[1]
| 수익원 | 판매하거나 수익화하는 대상 | 핵심 제약 |
| ① 소비자용 AI 앱 | 구독, 사용 크레딧, 광고 | 무료 이용자 비용과 낮은 유료 전환 |
| ② 모델 접근권 | API 토큰, 정액형 코딩 플랜 | 공개 가중치에 따른 호스팅 가격 경쟁 |
| ③ 기업·정부 맞춤형 솔루션 | 모델 커스터마이징, 통합, 전용·온프레미스 구축 | 고객별 납품·유지보수 비용 |
| ④ 라이선스 | 상업적 이용 계약, 수익 배분 | 집행 가능성과 매출 공개 부족 |
| ⑤ 기존 사업의 보완 | 클라우드, 광고, 전자상거래 | AI 기여분을 별도로 측정하기 어려움 |
분석적 의미
- 이 분류는 단순한 매출 채널 목록보다 가치가 어디에서 포착되는지를 설명하는 구조에 가깝습니다.
- 소비자 앱은 이용자 접점에서 수익화합니다.
- API는 추론 서비스에서 수익화합니다.
- 맞춤형 솔루션은 고객 업무에 적용하는 통합 역량에서 수익화합니다.
- 라이선스는 모델 이용 권리에서 수익화합니다.
- 빅테크는 모델 주변의 인프라·유통·광고 시장에서 수익화합니다.
- 따라서 “모델 개발사가 직접 얼마나 버는가”만으로 AI가 창출하는 경제적 가치를 판단하면, 클라우드나 광고로 이전되는 가치를 놓칠 수 있습니다.
2. Overview — 중국의 매출 규모는 작지만, 비교 범위에 주의해야 한다
2.1 원문의 주장과 수치
- 원문 첫 도표는 중국의 주요 6개 기업이 OpenAI와 Anthropic의 합산 AI 매출 대비 약 10% 수준의 매출을 올린다고 설명합니다. 도표의 연율화 매출 수치는 다음과 같습니다.[1]
| 기업 | 도표상 연율화 매출 |
| Anthropic | 650억 달러 |
| OpenAI | 400억 달러 |
| ByteDance | 40억 달러 |
| Alibaba | 24억 달러 |
| Z.ai | 18억 달러 |
| Moonshot | 10억 달러 |
| DeepSeek | 10억 달러 |
| MiniMax | 8억 달러 |
- 도표 수치를 합산하면 중국 6개 기업은 110억 달러, 미국 두 기업은 1,050억 달러이며, 비율은 약 10.5%입니다. 이는 원문의 “약 10%”와 수치상 일치합니다.
2.2 이 장의 핵심 논리
- 원문은 기업을 두 집단으로 나눕니다.[1]
- 모델 중심 기업: Z.ai, Moonshot, DeepSeek, MiniMax
- 기존 사업을 보유한 대형 기업: Alibaba, ByteDance
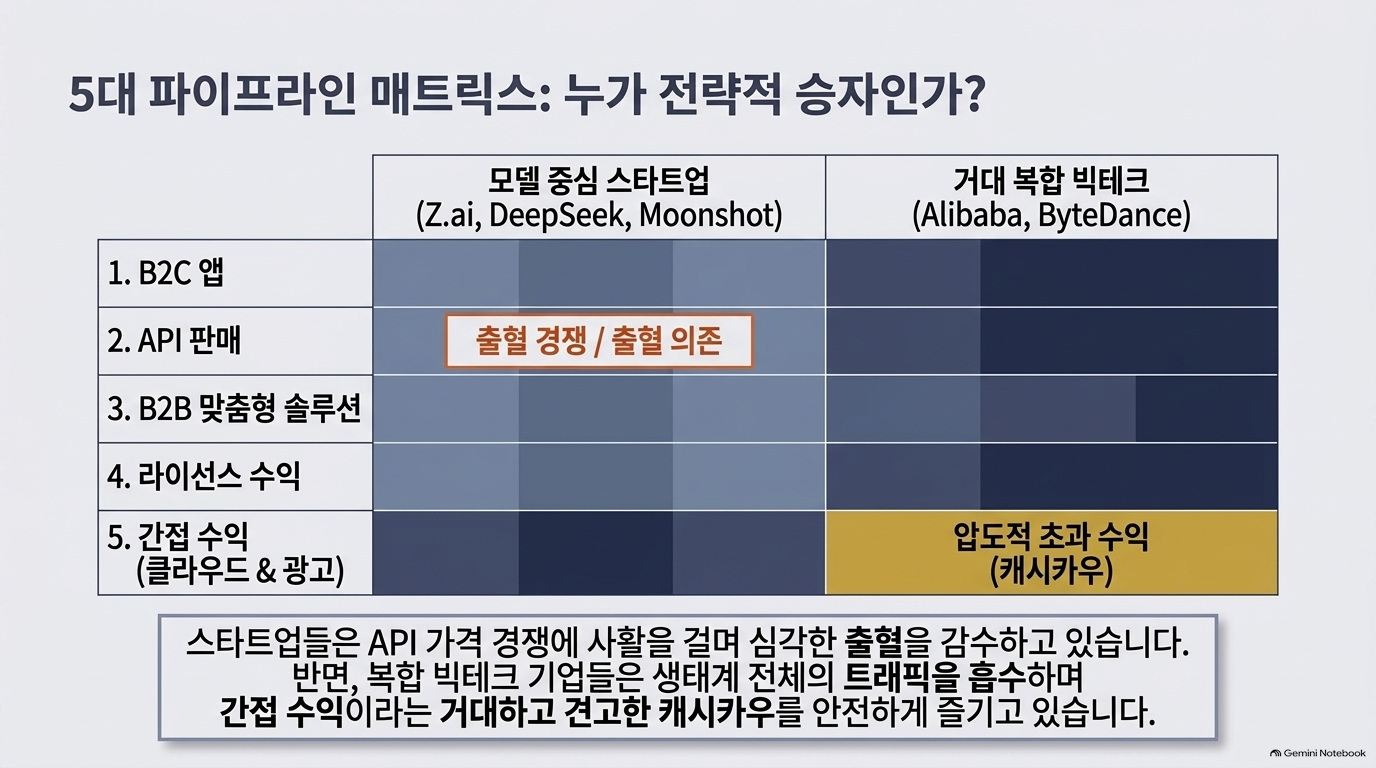
- 모델 중심 기업은 주로 모델 접근권을 판매해야 합니다. 반면 Alibaba와 ByteDance는 AI가 직접 큰 이익을 내지 못해도, 클라우드·광고·커머스 매출을 늘리는 방식으로 가치를 회수할 수 있습니다.
2.3 한계와 해석 주의사항
- [확인 필요: Overview 및 기업별 부록]
- 첫 도표는 엄밀하게 동일한 기간·범위의 실적을 비교한 표가 아닙니다.[1]
- 관측 시점이 다릅니다. 수치의 기준 시점은 2026년 6~9월에 걸쳐 있습니다.
- 연율화 매출은 연간 확정 매출이 아닙니다. 특정 시점의 매출 속도를 연간 기준으로 환산한 값과 실제 회계연도 매출은 다릅니다.
- Alibaba·ByteDance의 범위가 제한적입니다. 첫 도표는 주로 MaaS 매출을 사용하며, AI로 증가한 광고·커머스·일반 클라우드 매출 전체를 포함하지 않습니다.
- ByteDance의 40억 달러에는 목표치 성격이 있습니다. 본문은 해당 수치를 2026년 상향된 MaaS 매출 목표로 설명합니다. 이를 모두 실현된 매출로 읽으면 안 됩니다.
- 분석적 결론: 이 도표는 공개 자료로 관측 가능한 직접 수익화 규모의 격차를 보여주지만, 중국과 미국의 AI 산업 전체 경제적 가치나 기술 경쟁력을 직접 비교하는 지표는 아닙니다.
3. 소비자용 AI 앱 — 많은 이용자가 높은 수익성을 보장하지 않는다
3.1 원문의 주장
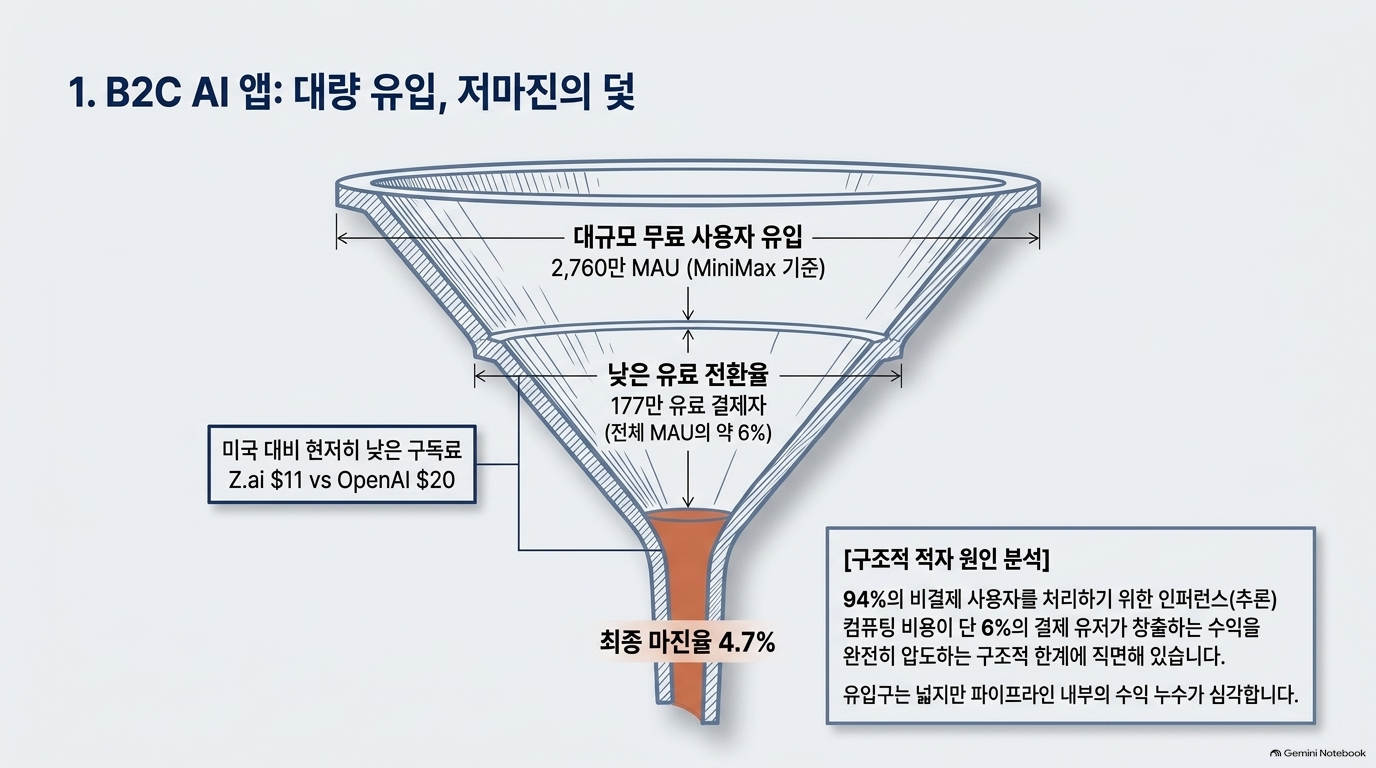
- 중국 AI 앱은 많은 이용자를 확보하지만, 무료 이용자를 서비스하는 비용과 낮은 유료 가격 때문에 매출총이익률이 낮을 수 있습니다.[1]
- 원문은 Doubao, DeepSeek, Qwen 등의 대규모 이용자 기반과 MiniMax의 소비자 제품을 사례로 제시합니다.
- 수익화 방식은 크게 두 가지입니다.[1]
- 광고: MiniMax의 Talkie 광고는 2025년 첫 9개월 회사 전체 매출의 20.9%를 차지
- 유료 구독·사용량 판매: Doubao 표준 구독 월 68위안, Z.ai 중국 VIP 월 79위안 등
3.2 핵심 근거: MiniMax의 사업별 수익성
| 항목 | 원문 수치 | 기준 기간 |
| 소비자 AI 제품의 전체 매출 비중 | 36.6% | 2026년 상반기 |
| AI-native 앱 매출총이익률 | 4.7% | 2025년 첫 9개월 |
| Open Platform 및 기타 기업 서비스 매출총이익률 | 69.4% | 2025년 첫 9개월 |
| 평균 월간 활성 이용자 | 2,760만 명 | 2025년 첫 9개월 |
| 해당 기간 유료 이용자 | 177만 명 | 2025년 첫 9개월 |
- 위 수치는 원문에 제시된 MiniMax 자료입니다.[1]
3.3 수익성이 낮아지는 구조
- 원문은 상세 비용 자료가 없기 때문에 원인을 확정하지는 않지만, 두 가지 요인을 제시합니다.[1]
- 첫째, 돈을 내지 않는 이용자가 많습니다.
- 무료 이용자도 추론 비용을 발생시킵니다. 유료 이용자의 수입이 무료 이용자 전체의 서비스 비용까지 감당해야 하므로, 이용자 수 증가가 오히려 비용 부담을 확대할 수 있습니다.
- 둘째, 유료 이용자의 지불액도 낮습니다.
- 낮은 구독료는 시장 확산에는 유리하지만, 영상·음성 생성처럼 추론 비용이 큰 서비스에서는 수익성 제약이 될 수 있습니다.
3.4 반드시 구분해야 할 통계
- [보완 필요: 원문 주석 3] “유료 전환율 약 6%”를 일반적인 월간 전환율로 사용하면 안 됩니다.
- 177만 명을 2,760만 명으로 나누면 약 6.4%이지만, 분자는 9개월 동안의 유료 이용자, 분모는 평균 월간 활성 이용자입니다. 기간이 다른 지표를 나눈 값입니다.
- 원문도 이를 통상적인 월간 유료 전환율이 아니라고 명시하며, 실제 평균 월간 비율은 이용자의 결제·활동 패턴에 따라 약 0.7~6.4% 범위일 수 있다고 설명합니다.[1]
- 또한:
- 매출총이익률 4.7%는 순이익률이 아닙니다.
- ChatGPT의 WAU와 중국 앱의 MAU를 직접 비교하면 안 됩니다.
- 매출 비중과 매출총이익률의 기준 기간이 달라, 두 값을 곧바로 결합해서는 안 됩니다.[1]
3.5 실무 시사점 — 분석적 해석
- 소비자 AI 사업을 평가할 때는 다운로드나 MAU보다 다음 지표가 중요합니다.
- 월별 실제 유료 전환율
- 유료 이용자당 매출
- 무료 이용자당 추론 비용
- 구독별 사용량 분포와 고사용자 비용
- 고객 유지율과 고객획득비용
- 이 장의 결론은 “소비자 AI 앱이 무의미하다”가 아니라, “이용자 확보와 수익성 확보는 별개의 과제”라는 것입니다.
4. 모델 접근권 판매 — 공개 가중치가 개발사의 가격결정력을 약화시킨다
4.1 원문의 주장
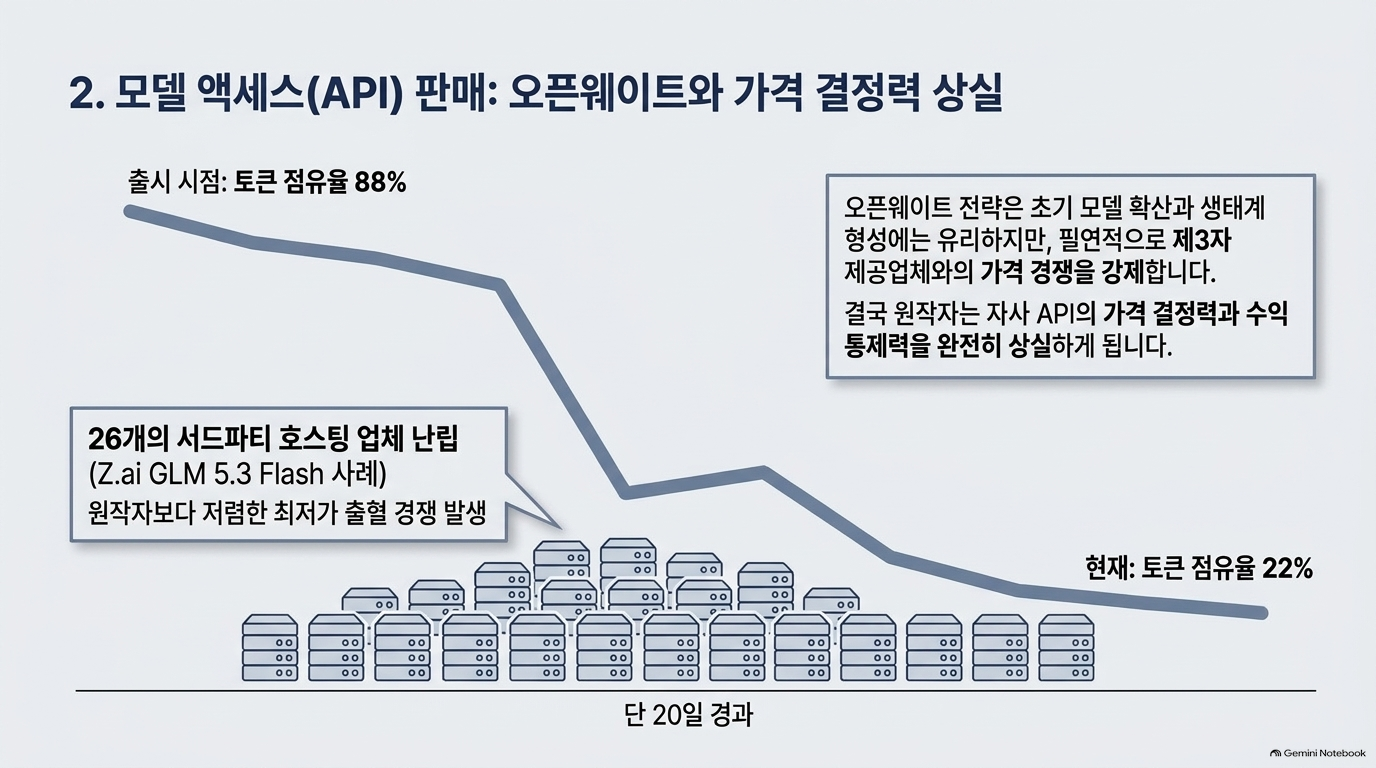
- 공개 가중치 모델은 제3자가 직접 호스팅할 수 있습니다. 따라서 개발사는 자신이 만든 모델을 판매하면서도, 같은 모델을 서비스하는 다른 사업자와 경쟁해야 합니다.[1]
- 원문은 모델 접근권 판매를 다음 두 방식으로 설명합니다.[1]
- 입력·출력 토큰 등에 따른 종량제 API
- 일정 사용량을 제공하는 월정액·좌석형 플랜
4.2 핵심 사례: GLM 5.3 Flash
- 원문에 따르면 Z.ai는 2026년 8월 26일 모델 가중치를 공개하면서 OpenRouter에서 50% 할인 프로모션을 시작했습니다. 이후 제3자 호스팅 경쟁이 빠르게 확대됐습니다.[1]
| 지표 | 초기 관측 | 약 20일 후 |
| 제3자 경쟁 호스트 수 | 12개 | 26개 |
| Z.ai의 OpenRouter 토큰 점유율 | 88% | 22% |
| Z.ai보다 낮은 가격의 경쟁 호스트 | 초기 2개는 프로모션 가격과 동일 | 8개는 Z.ai보다 저렴 |
| 모델 전체 일일 토큰량 변화 | — | 17% 증가 |
| Z.ai 자체 일일 토큰량 변화 | — | 약 70% 감소 |
- 원문은 초기 점유율이 출시 약 33시간 후 측정된 값이며, 비교 종료 시점에는 Z.ai의 할인 프로모션이 종료돼 있었다고 설명합니다.[1]
- 핵심 관찰: 모델 전체의 사용량이 늘어도 개발사의 직접 판매량은 줄어들 수 있습니다.
4.3 가격과 점유율의 관계
- 원문은 중국 공개 가중치 모델 21개에 대해, 개발사의 가격이 최저가 호스트보다 높을수록 개발사가 확보하는 OpenRouter 토큰 비중이 낮아지는 패턴을 제시합니다. 가격 비교에는 입력·출력·캐시 입력의 동일한 토큰 구성을 적용합니다.[1]
- 이는 공개 가중치 시장에서 모델 자체의 독점성보다 호스팅 효율·가격·서비스 품질이 직접 매출을 결정할 수 있음을 시사합니다.
4.4 매출총이익률은 기업별로 다르다
| 기업·서비스 | 원문 제시 매출총이익률 | 근거 성격 |
| Z.ai API·개발자 플랫폼, 2025년 | 18.9% | 회사 보고서 |
| Z.ai API·개발자 플랫폼, 2026년 상반기 | 24.6% | 회사 보고서 |
| DeepSeek V4 API | 70~80% | 언론 보도에 따른 추정 |
| Anthropic Opus 4.8 API 서빙 | 85% | 외부 분석 추정 |
- 각 수치는 기간·서비스·추정 방법이 다르므로 동일 조건의 비교는 아닙니다.[1]
- DeepSeek는 예외 사례입니다. 원문은 높은 추론 효율과 제한된 추론용 컴퓨팅을 이유로 제시합니다. 컴퓨팅의 70% 이상을 학습에, 30% 미만을 추론에 배분한다는 보도도 인용합니다.[1]
4.5 한계
- [확인 필요: 모델 접근권 챕터]
- OpenRouter는 전체 시장이 아닙니다. 직접 API, 중국 내 플랫폼, 기업 계약 등을 모두 포괄하지 않습니다.
- 토큰 점유율은 매출 점유율과 다릅니다. 가격과 입력·출력 구성에 따라 매출이 달라집니다.
- 가격과 점유율의 관계는 인과효과를 완전히 분리한 결과가 아닙니다. 지연시간·가용성·라우팅 정책 등도 영향을 줄 수 있습니다.
- 할인 종료 효과가 섞여 있습니다. GLM 사례를 가중치 공개의 단독 효과로 해석해서는 안 됩니다.
- 추론 매출총이익이 전체 회사의 수익성을 뜻하지 않습니다. 모델 학습과 연구개발비까지 회수했는지는 별도 문제입니다.
4.6 실무 시사점 — 분석적 해석
- 공개 모델 개발사는 “최고의 모델을 만드는 것” 외에 다음과 같은 차별화가 필요합니다.
- 더 낮은 추론 원가
- 안정적인 SLA와 낮은 지연시간
- 코딩 에이전트 등 사용 맥락을 포함한 상품
- 기업 인증·보안·데이터 관리
- 호스팅 사업자와의 라이선스·수익 배분
- 모델의 인기와 개발사의 경제적 가치 포착을 별도 KPI로 관리해야 합니다.
5. 기업·정부 솔루션 — 매출총이익은 발생하지만 반복 판매가 어렵다
5.1 원문의 주장
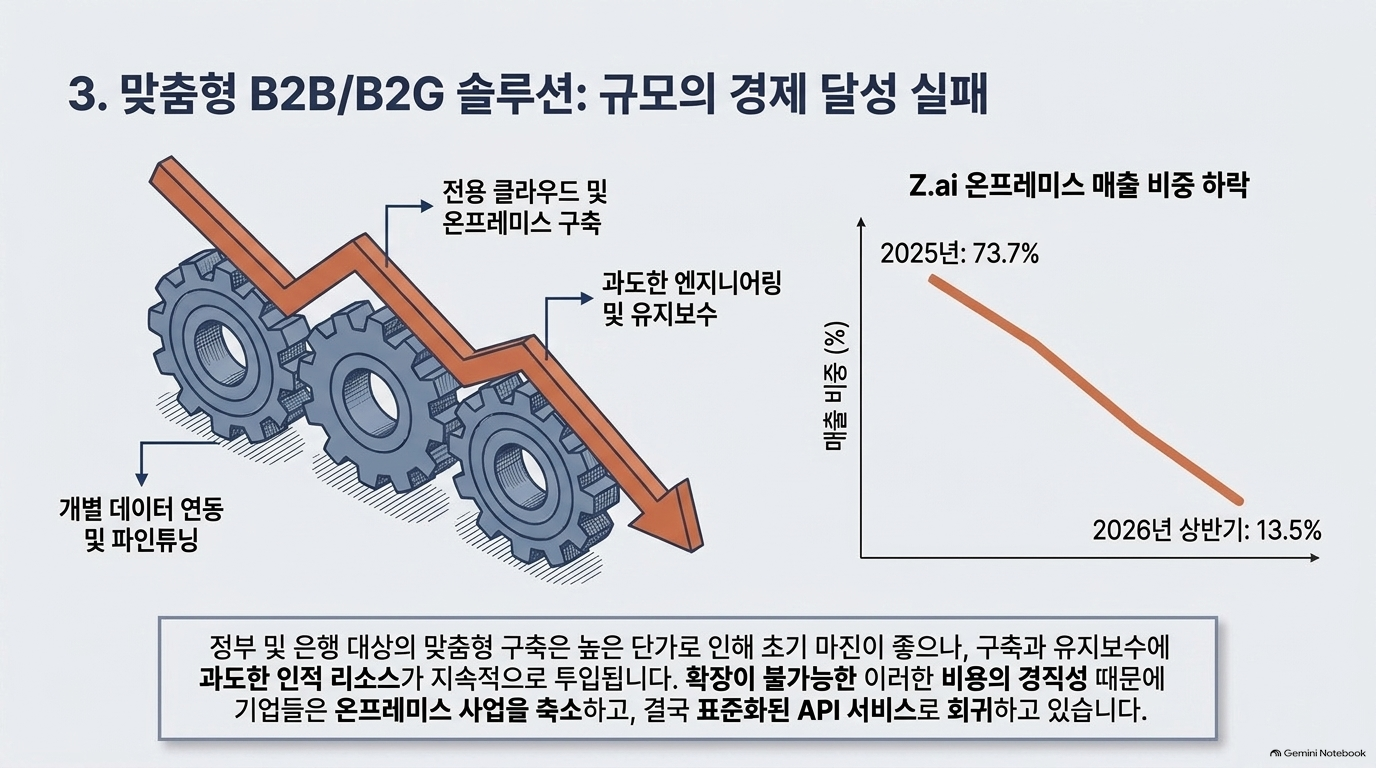
- 기업·정부 대상 사업은 모델을 고객 업무·데이터에 맞추고, 전용 클라우드나 온프레미스에 배포하는 방식입니다. 실질적인 매출총이익을 만들 수 있지만, 고객별 엔지니어링·납품·유지보수 비용 때문에 확장이 어려울 수 있습니다.[1]
- Z.ai가 대표 사례이며, 정부기관·국유기업·은행처럼 민감한 정보를 다루는 고객을 대상으로 사업을 수행해 왔습니다.
5.2 Z.ai의 사업 전환
| 지표 | 원문 수치 |
| 2025년 온프레미스 매출 비중 | 73.7% |
| 2026년 상반기 온프레미스 매출 비중 | 13.5% |
| 2024년 온프레미스 매출총이익률 | 66.0% |
| 2025년 온프레미스 매출총이익률 | 48.8% |
| 2026년 상반기 온프레미스 매출총이익률 | 37.9% |
- 원문은 Z.ai 중간보고서의 설명을 인용합니다. 해당 사업의 납품·유지보수 비용에는 경직성이 있어 규모의 경제가 감소한다는 것입니다.[1]
5.3 이 장의 핵심 논리
- 표준 API는 동일한 서비스 기반을 여러 고객에게 판매할 수 있습니다. 반면 맞춤형 구축은 고객마다 다음 작업을 반복해야 할 수 있습니다.
- 데이터 연결과 정제
- 모델 조정과 업무 통합
- 보안·권한 설계
- 고객 환경별 배포
- 검수와 유지보수
- 분석적 해석: 모델 사업처럼 보이지만, 실제 비용 구조는 SI·전문서비스 사업에 가까워질 수 있습니다.
5.4 빅테크가 상대적으로 유리한 이유
- 원문은 Alibaba와 ByteDance가 기존 기업 고객 기반과 클라우드 인프라를 보유하고 있어, 독립 모델 스타트업보다 이런 전략을 지속하기 쉽다고 설명합니다. 다만 두 회사의 기업 솔루션 매출총이익률은 공개 자료에서 확인하지 못했다고 명시합니다.[1]
5.5 해석 주의사항
- [확인 필요: 온프레미스 매출 추이]
- 매출 비중 감소가 동일한 크기의 매출 금액 감소를 뜻하지 않습니다.
- 2025년 연간과 2026년 상반기는 기간이 다릅니다.
- 원문의 연간 추정에는 계절성 가정이 포함됩니다.
- Z.ai의 전략 전환을 중국 모든 기업·정부 AI 사업의 실패로 일반화할 수 없습니다.
6. 라이선스 — 공개 가중치와 수익화를 연결하려는 시도
6.1 원문의 주장
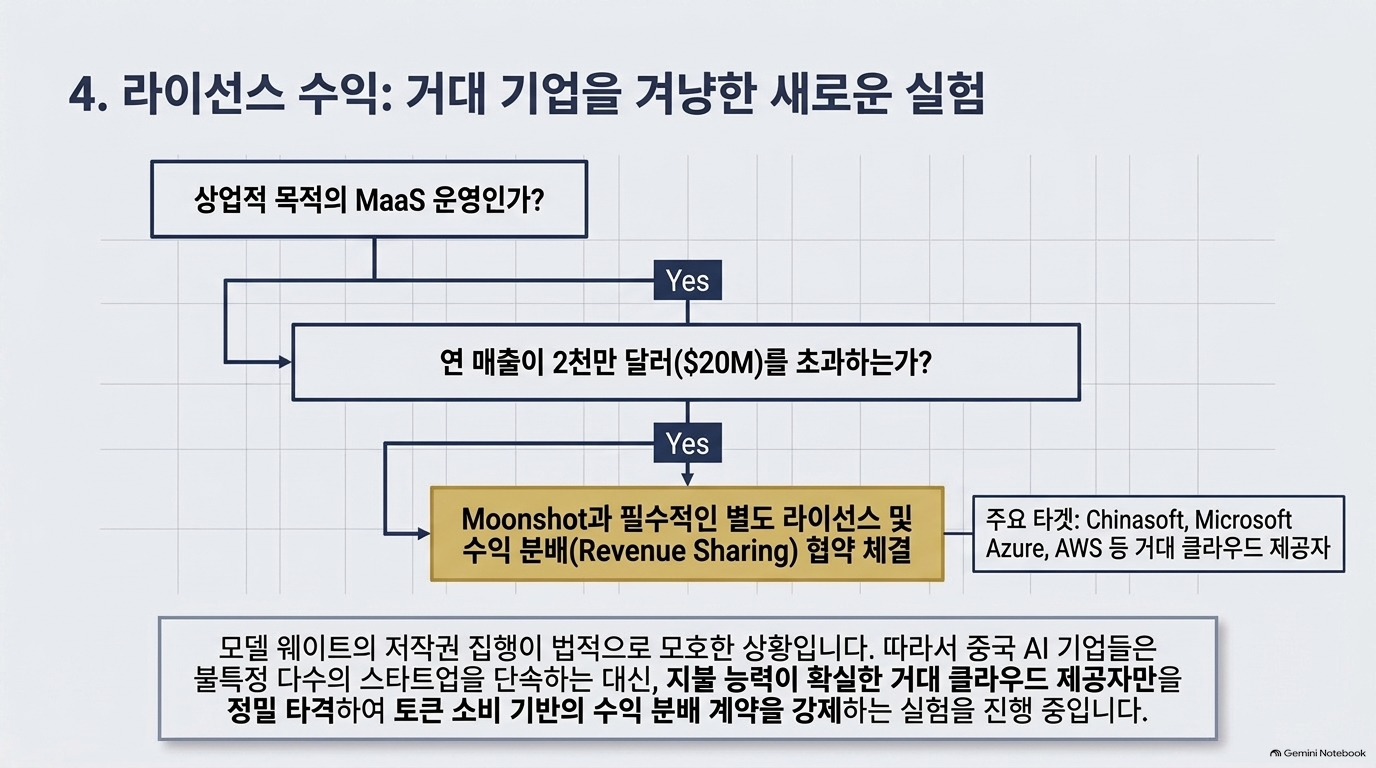
- 중국 AI 기업은 모델 가중치를 공개하면서도, 일부 상업적 이용자에게 별도 계약이나 수익 배분을 요구하는 방식을 실험하고 있습니다. 그러나 실제 라이선스 매출 기여도는 공개 자료가 부족합니다.[1]
6.2 Kimi K3 라이선스 사례
- 원문은 Moonshot의 수정 MIT 라이선스를 소개합니다. 주요 조건은 다음과 같습니다.[1]
- 이용자 또는 계열사가 MaaS 사업을 운영
- 이용자와 계열사의 합산 매출이 연속 12개월 동안 2,000만 달러 초과
- 상업적 이용 전에 Moonshot과 별도 계약 체결 필요
- 일정한 내부 이용은 예외
- 중요: 원문의 조건은 단순히 “Kimi로 벌어들인 매출이 2,000만 달러를 넘을 때”가 아닙니다. 또한 별도 계약 의무가 있다고 해서 자동으로 특정 라이선스 요율이 적용되는 것도 아닙니다.[1]
6.3 수익 배분 사례와 증거 수준
- 원문은 Moonshot의 여러 협력 사례와 Z.ai의 클라우드 수익 배분 계약을 소개합니다. Microsoft·AWS·Google Cloud 관련 K3 매출의 최대 30%를 요구한다는 내용은 협상에 관한 보도이며, 확정된 계약이나 실현된 수입과 구분해야 합니다.[1]
6.4 집행의 어려움
- 원문이 지적하는 문제는 세 가지입니다.[1]
- 모델 가중치의 저작권 지위가 불확실합니다.
- 특정 모델의 사용 여부를 입증하기 어려울 수 있습니다.
- 이용자·계열사의 매출을 확인하기 어려울 수 있습니다.
- 따라서 현실적인 대상은 모델 사용과 매출을 확인하기 쉬운 대형 클라우드·추론 사업자일 가능성이 크다는 것이 원문의 해석입니다.
6.5 실무 시사점 — 분석적 해석
- 모델 도입 검토에서는 다음을 분리해야 합니다.
- 가중치 공개 ≠ 무제한 상업 이용 ≠ 무료 서비스 제공 ≠ 모든 파생 이용 허용
- 공공기관의 내부 이용과, 외부 국민·기업에게 제공하는 서비스는 라이선스상 다른 범주일 수 있습니다. 모델별 정확한 버전·라이선스 원문·내부 이용 정의·파생 모델 조건을 확인해야 합니다.
- [확인 필요: 라이선스 매출] 계약이나 제휴의 존재만으로 라이선스가 이미 주요 수익원이라고 판단할 수는 없습니다.
7. 기존 사업의 보완 — 빅테크는 모델 밖에서 수익을 회수한다
- 이 장은 앞선 네 장의 “모델 자체를 판매하는 사업”에서 벗어나, AI가 기존 사업의 매출을 늘리는 구조를 설명합니다.
7.1 클라우드와 컴퓨팅
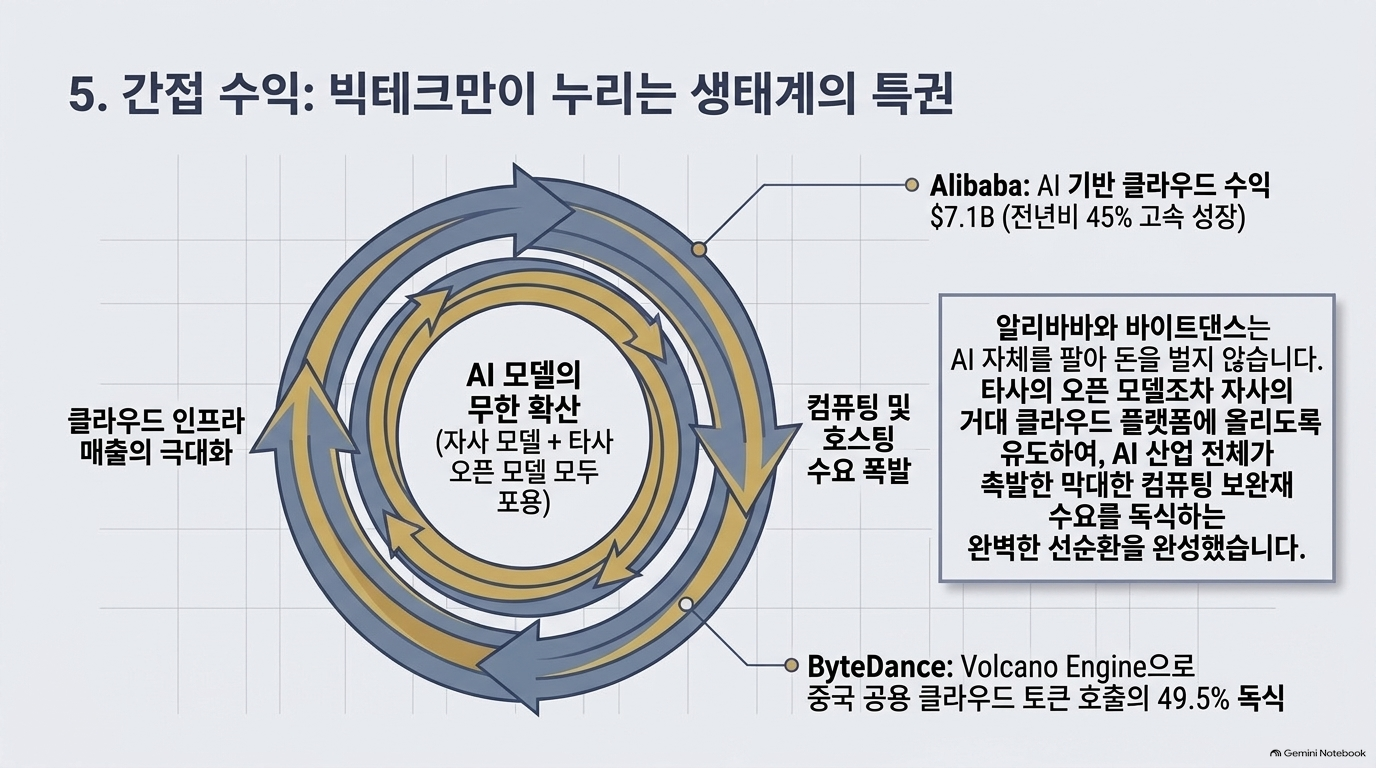
- 원문은 AI 확산이 추론·학습 인프라 수요를 늘리므로, Alibaba와 ByteDance는 모델 판매뿐 아니라 관련 컴퓨팅 판매에서도 수익을 얻을 수 있다고 설명합니다.[1]
- Alibaba 관련 수치는 구분해서 읽어야 합니다.[1]
| 범위 | 원문 제시 수치 |
| 2026년 2분기 AI 클라우드·컴퓨팅 서비스의 넓은 매출 범위 | 약 71억 달러 |
| 같은 분기 AI-related product 매출 | 약 18억 달러 |
| 첫 도표의 MaaS 연율화 매출 | 약 24억 달러 |
- 이 수치들은 범위와 기간이 다르며, 단순 합산하면 중복 계산 위험이 있습니다. 특히 넓은 클라우드 매출 전체를 “AI 때문에 새롭게 발생한 매출”로 해석해서는 안 됩니다.
- ByteDance의 Volcano Engine은 원문이 인용한 IDC 자료에서 2025년 중국 공공 클라우드 대형 모델 토큰 호출의 49.5%를 차지합니다. 이것도 매출 점유율이 아니라 토큰 호출 점유율입니다.[1]
7.2 다른 회사의 공개 모델도 빅테크에 이익을 준다
- Alibaba와 ByteDance는 자사 모델 외에도 DeepSeek·Moonshot·Z.ai 등의 모델을 서비스합니다.[1]
- 분석적 해석: 공개 모델의 확산은 개발사에 직접 매출을 주지 않더라도, 여러 모델을 운영하는 클라우드 사업자에게는 추가 수요를 줄 수 있습니다. 어떤 모델이 인기를 얻든 호스팅·운영을 제공하는 사업자는 수혜를 받을 수 있는 구조입니다.
7.3 AI 콘텐츠와 광고 수요
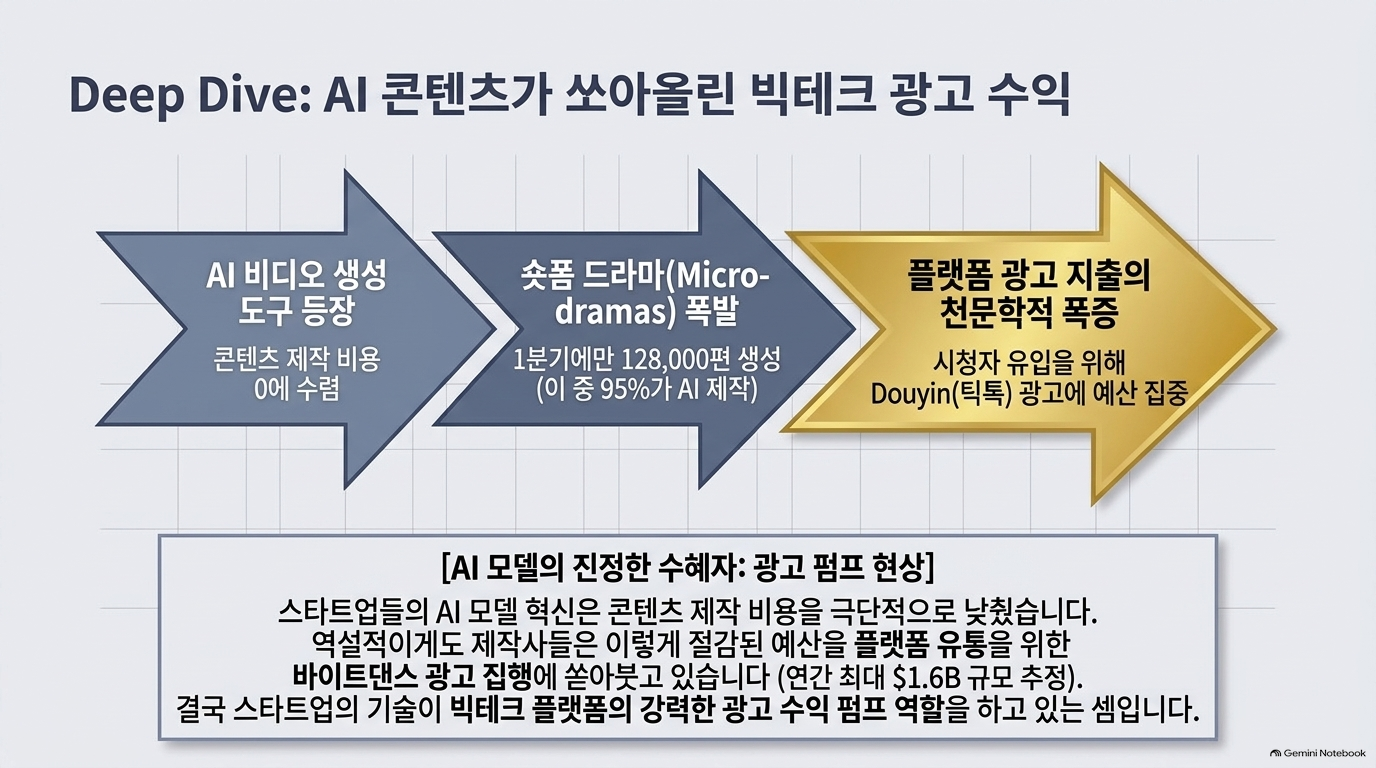
- 원문은 다음 경로를 제시합니다.[1]
- AI 영상 제작비 하락 → 콘텐츠 제작량 증가 → 이용자 확보 경쟁 → 유료 광고·배포 지출 증가
- 중국에서 2026년 1분기 출시된 약 12만 8,000개 마이크로드라마 중 95% 이상이 AI 생성물이었다는 통계를 제시하고, Douyin 광고 지출 증가 사례를 연결합니다.[1]
- 다만 원문 주석은 실사 콘텐츠가 AI 콘텐츠보다 훨씬 높은 조회수를 얻은 사례도 제시합니다. 따라서 AI 콘텐츠의 제작량 증가가 시청 성과나 수익 증가를 직접 증명하지는 않습니다.[1]
7.4 연간 16억 달러 광고 추정의 의미
- 원문은 업계 관계자가 언급한 최고 일일 광고 지출 약 1억 2,000만 위안에 대해, 평균 지출이 최고치의 25%라고 가정하면 연간 약 16억 달러 규모가 될 수 있다고 계산합니다.[1]
- [보완 필요: 원문 주석 12] 이는 ByteDance가 공시한 매출이 아니라 예시적 추정입니다.
- 평균 지출 25%는 가정입니다.
- 리베이트·세금 등이 반영되지 않았습니다.
- 광고주의 총지출과 플랫폼의 회계상 매출은 다를 수 있습니다.
- 그 지출 전체가 AI로 인한 순증분인지도 별도로 확인해야 합니다.[1]
7.5 이 장의 핵심 의미 — 분석적 해석
- 빅테크의 AI 투자는 모델 사업만으로 평가하기 어렵습니다.
- 모델 가격을 낮춰도 클라우드 사용량이 증가할 수 있습니다.
- 콘텐츠 생성 도구를 제공해도 광고 매출이 증가할 수 있습니다.
- AI 앱이 직접 흑자가 아니어도 커머스로 고객을 연결할 수 있습니다.
- 이는 모델 중심 스타트업과 다른 경제성입니다. 다만 원문 제목의 “대형 복합기업에서만 가능”은 다소 강한 표현입니다. 보완재 기반 수익화가 논리적으로 대기업만 가능한 것은 아니지만, 이 글의 사례에서는 기존 인프라·고객·유통 기반을 가진 대기업의 구조적 이점이 두드러집니다.
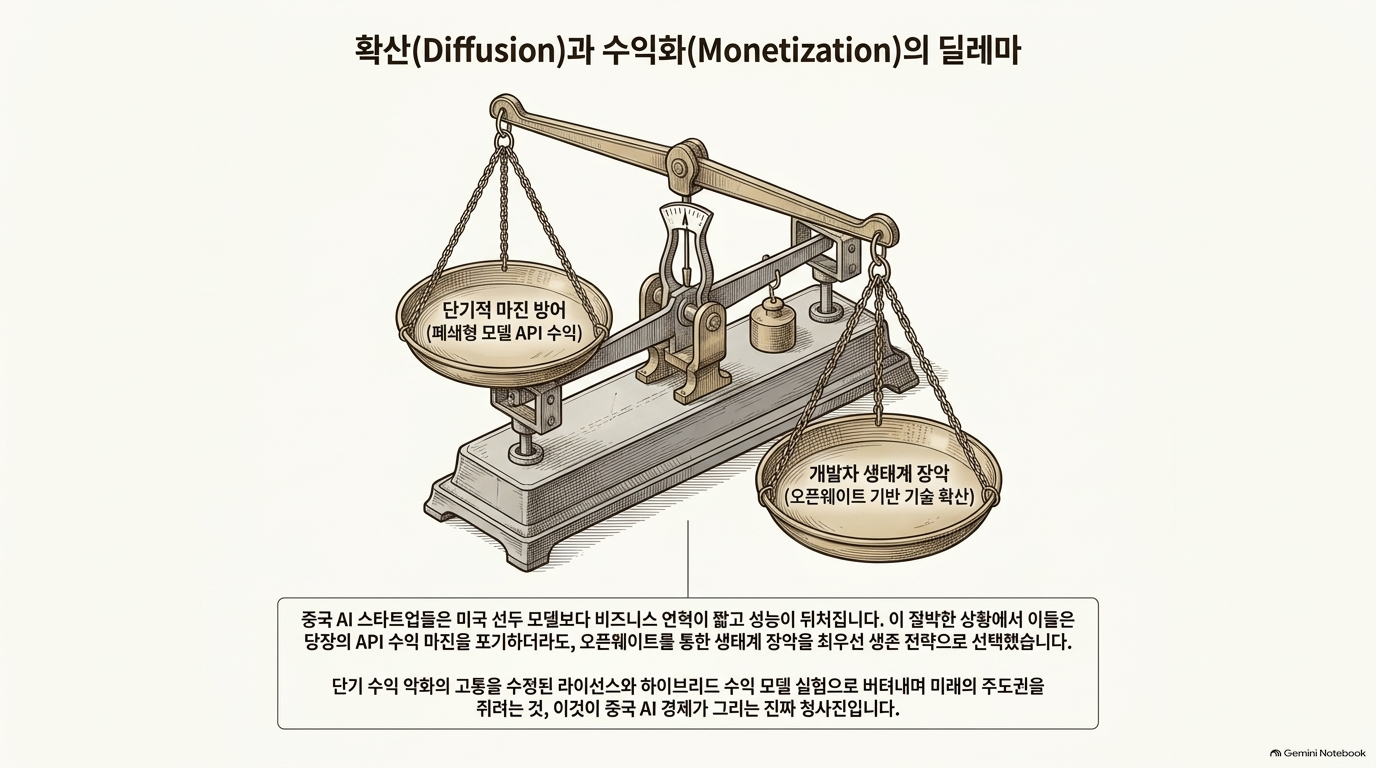
8. Summary — 확산과 수익화를 어떻게 양립시킬 것인가
원문의 결론
- 원문은 중국 기업도 미국 기업과 비슷하게 소비자 유료 전환과 추론 비용 문제를 겪지만, 사업의 출발점과 모델 역량 등이 다르기 때문에 공개 가중치처럼 단기 수익화보다 확산을 우선하는 전략을 택했을 가능성을 제시합니다.[1]
- 그리고 다음 두 방향을 강조합니다.[1]
- 모델 중심 기업: API·라이선스 등을 통해 확산된 모델의 가치를 회수
- 대형 기업: 클라우드·광고·기존 사업을 통해 간접적으로 회수
비판적 해석
- 원문의 “모델 역량이 낮고 사업이 젊다는 점이 공개 전략을 유도했을 수 있다”는 설명은 가능한 전략 해석이지, 이 글에서 인과적으로 검증된 결과는 아닙니다. 모델 역량 차이를 평가하려면 별도의 벤치마크와 시점별 비교가 필요합니다.
- 이 글이 더 강하게 뒷받침하는 결론은 다음입니다.
- 공개 모델의 확산은 가치 창출을 늘릴 수 있지만, 그 가치가 개발사의 직접 매출로 귀속된다는 보장은 없다.
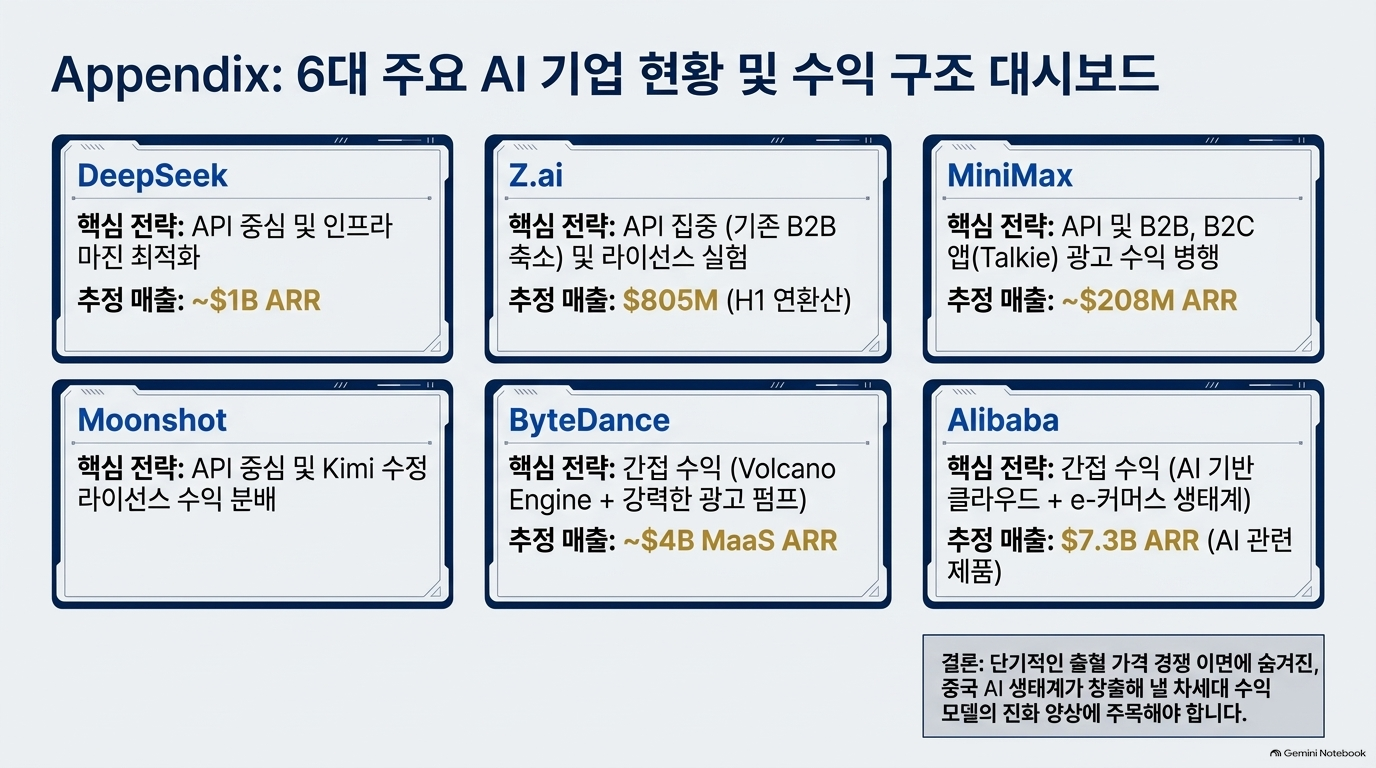
9. 기업별 부록 — 같은 중국 AI 기업이라도 경제성은 다르다
| 기업 | 원문이 추정한 주 수익원 | 전략적 특징 | 해석 주의사항 |
| DeepSeek | 모델 접근권 판매 | 효율적인 추론과 높은 API 매출총이익률 | 높은 마진이 전체 회사 흑자를 뜻하지 않음 |
| Moonshot | 모델 접근권 판매 | Kimi 확산과 상업 라이선스·제휴 | 라이선스 매출 규모는 불명확 |
| MiniMax | 모델 접근권 및 기업 서비스 | 소비자 앱·영상·음성·개발자 플랫폼 병행 | API와 기업 서비스가 합산 보고됨 |
| Z.ai | 모델 접근권 판매 | 온프레미스 중심에서 표준 클라우드·API로 이동 | 최신 run rate와 상반기 기반 추정이 다름 |
| ByteDance | 기존 사업의 보완 | MaaS·클라우드·광고·커머스 결합 | 간접 기여분 미확인, 40억 달러의 목표 성격 주의 |
| Alibaba | 기존 사업의 보완 | Qwen·제3자 모델·클라우드·커머스 결합 | MaaS와 AI 관련 제품 매출 범위를 구분해야 함 |
- 위 분류는 원문 저자들의 추정이며, 특히 대기업의 간접 수익화 규모는 공개 자료로 명확하게 분리되지 않습니다.[1]
부록과 첫 도표의 숫자가 다른 이유
- 원문은 MiniMax와 Z.ai의 부록에서 상반기 실적과 2025년 계절성에 따른 추정을 사용한다고 명시합니다.[1]
- MiniMax: 소비자 앱 약 1억 700만 달러, API·기업 서비스 합산 약 2억 800만 달러
- Z.ai: 모델 접근권 약 8억 500만 달러, 기업·정부 솔루션 약 6,000만 달러
- 따라서 첫 도표의 MiniMax 8억 달러, Z.ai 18억 달러와는 측정 시점·산출 방식이 다릅니다. 최신 매출 속도와 실적 기반 연간 추정을 동일한 숫자로 취급하지 않는 것이 중요합니다.[1]
- 최종적으로 이 글은 “누가 가장 좋은 모델을 만드는가”에서 “누가 그 모델의 가치를 지속적으로 회수하는가”로 평가 관점을 전환하게 합니다. 공공 AI 사업에서도 모델 성능·API 단가만 비교하기보다, 라이선스–인프라–통합–운영–성과 검증을 연결한 전체 비용과 책임 구조를 평가하는 데 유용한 분석 틀입니다.
Sources
- [1] https://epoch.ai/publications/how-do-chinese-ai-companies-make-money — How do Chinese AI companies make money? — Epoch AI

'07.AI > 3.AI 노동' 카테고리의 다른 글
| 2026 - 노동 - 왜 AI는 아직 우리의 일자리를 대체하지 못했는가? (0) | 2026.10.18 |
|---|---|
| 2026 - 노동 - EPOCH AI, InnovationEval: AI는 AI 연구개발을 자동화할 수 있는가? (0) | 2026.10.17 |
| 2026 - 노동 - 컴퓨터 작업 수행 AI와 화이트 칼라 업무 변화 (0) | 2026.10.07 |
| 2026 - 노동 - EPOCH AI, 2025~2027년에 출하되는 AI 하드웨어가 최종적으로 몇 개의 에이전트를 동시에 실행할 수 있는가? (0) | 2026.10.06 |
| 2026 - LLM 시대의 과학 연구의 민주화와 평가의 재설계 (0) | 2026.10.04 |