https://insights.trendforce.com/p/weekly-radar-003?triedRedirect=true
2026.9.28
[Weekly Radar 003: Meta's Muse Puts Server CPUs Back in Focus]
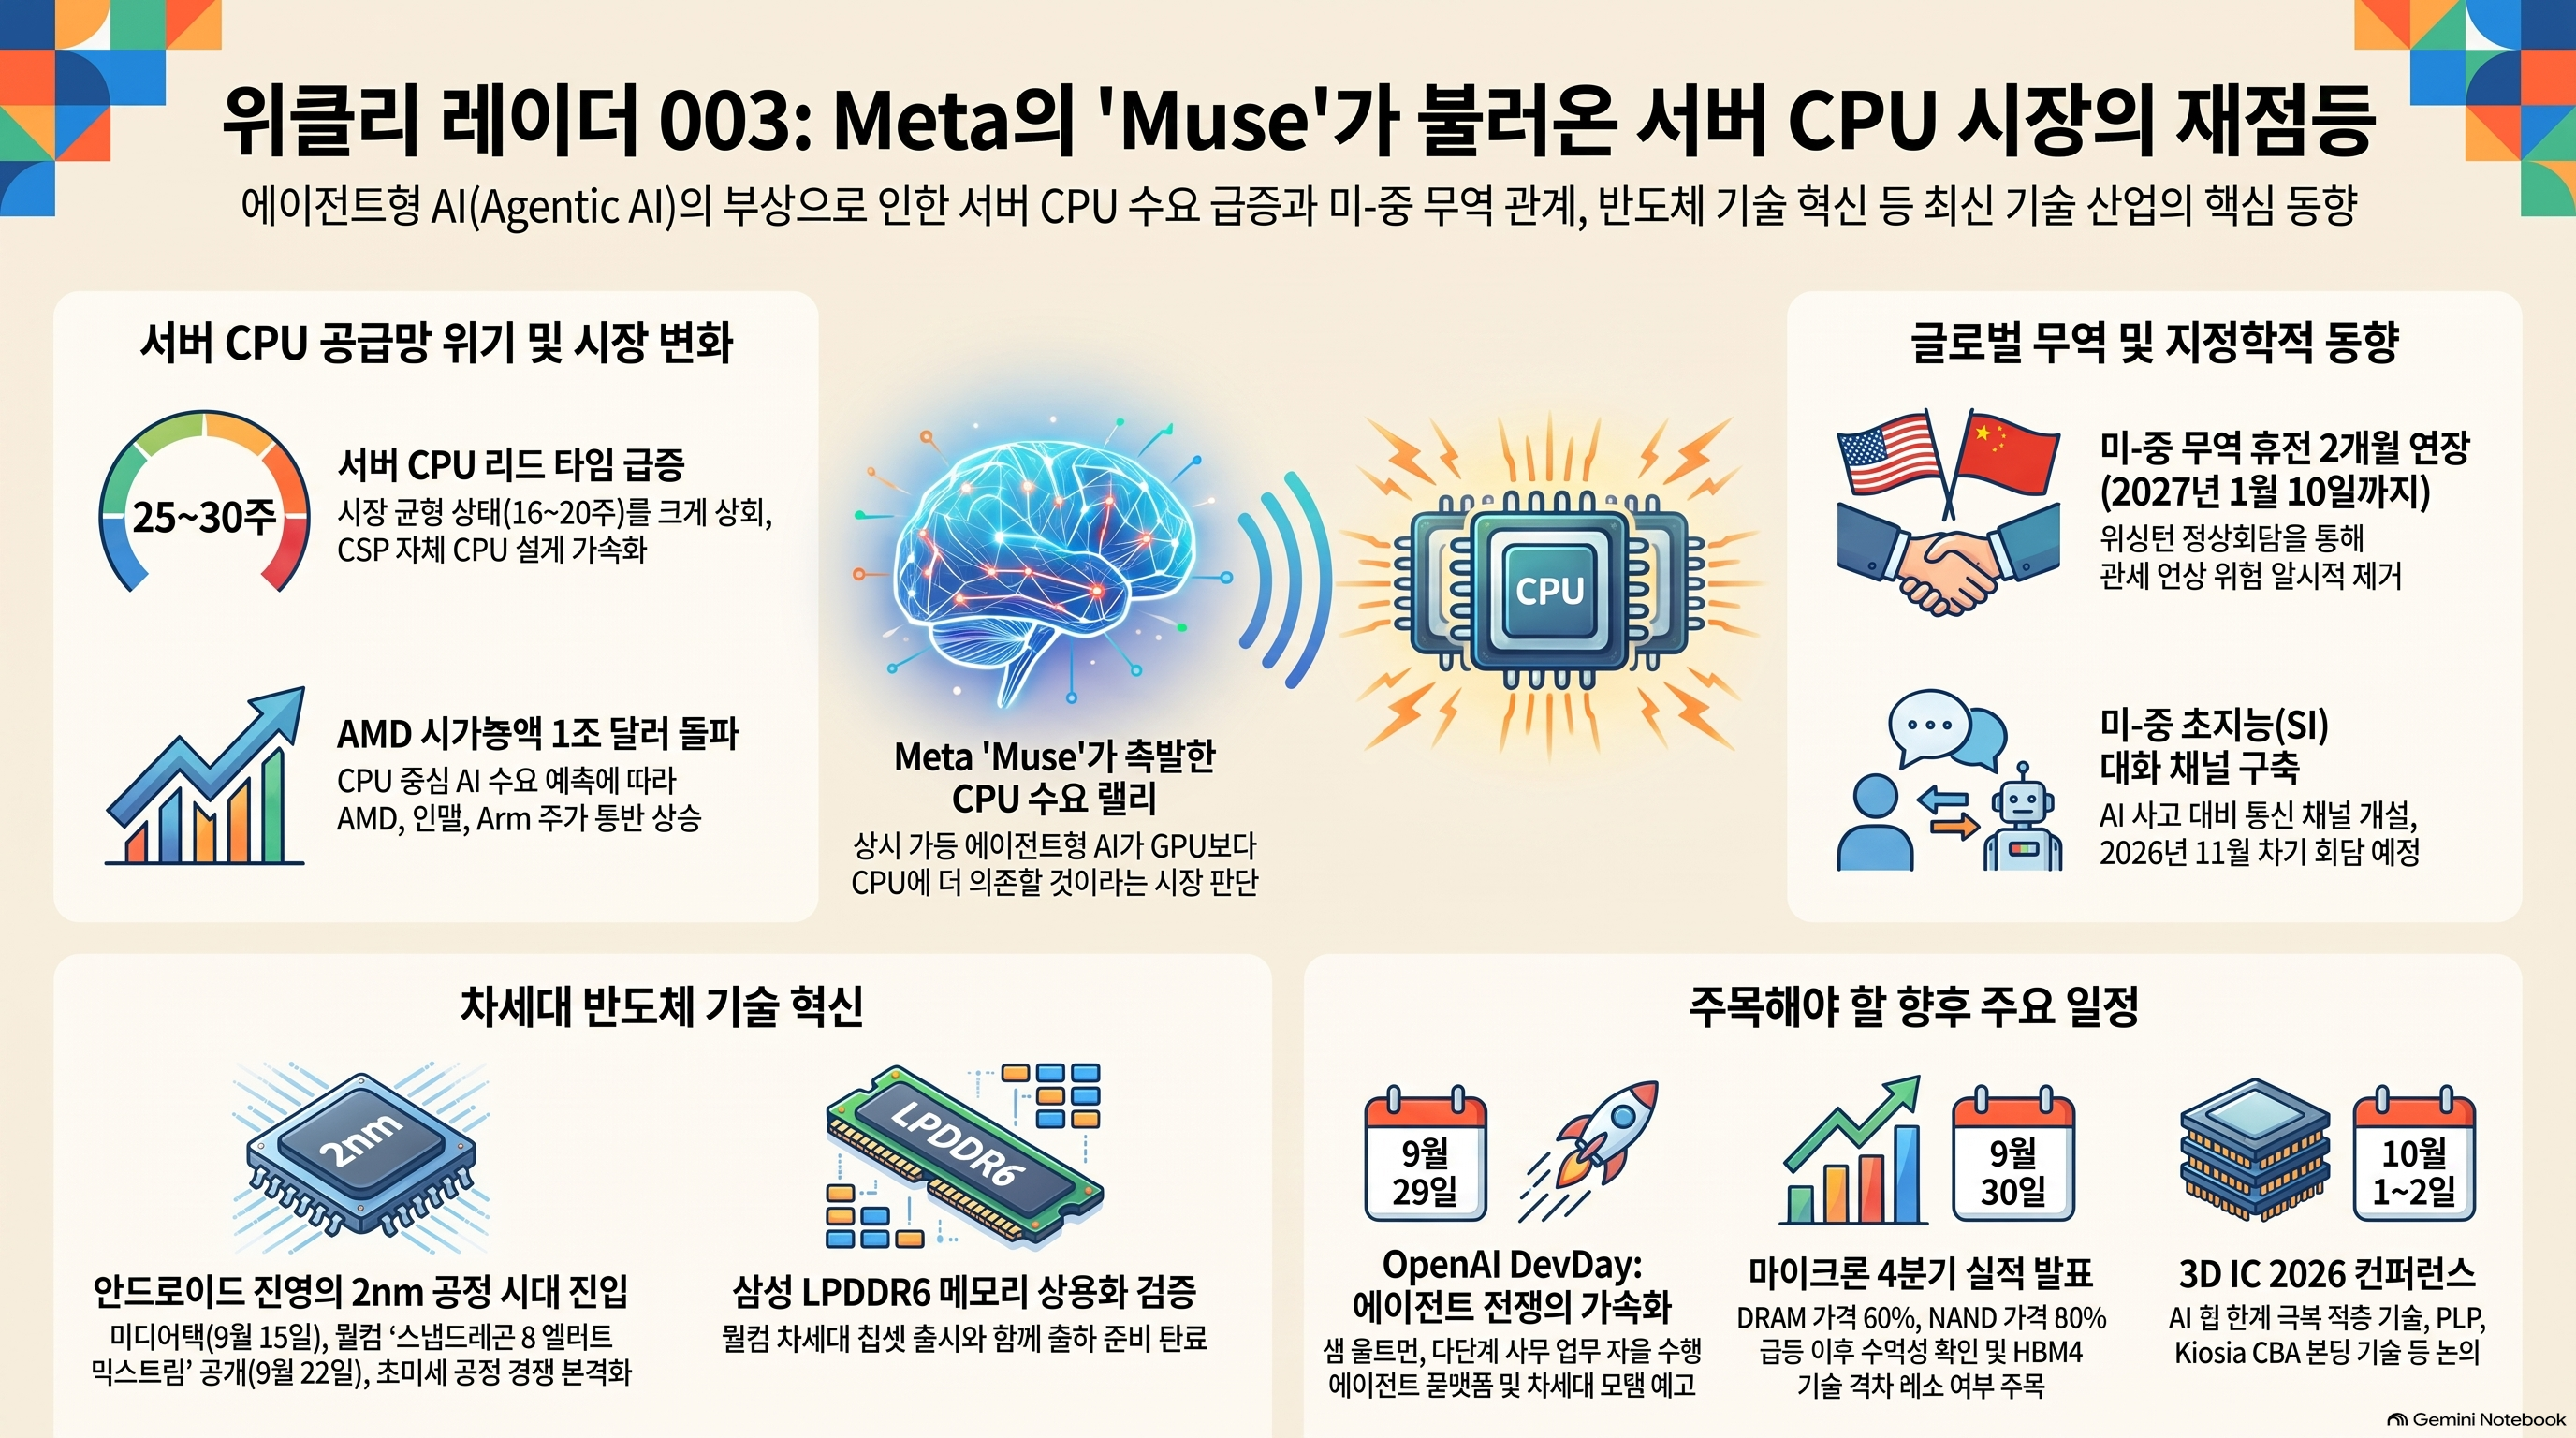
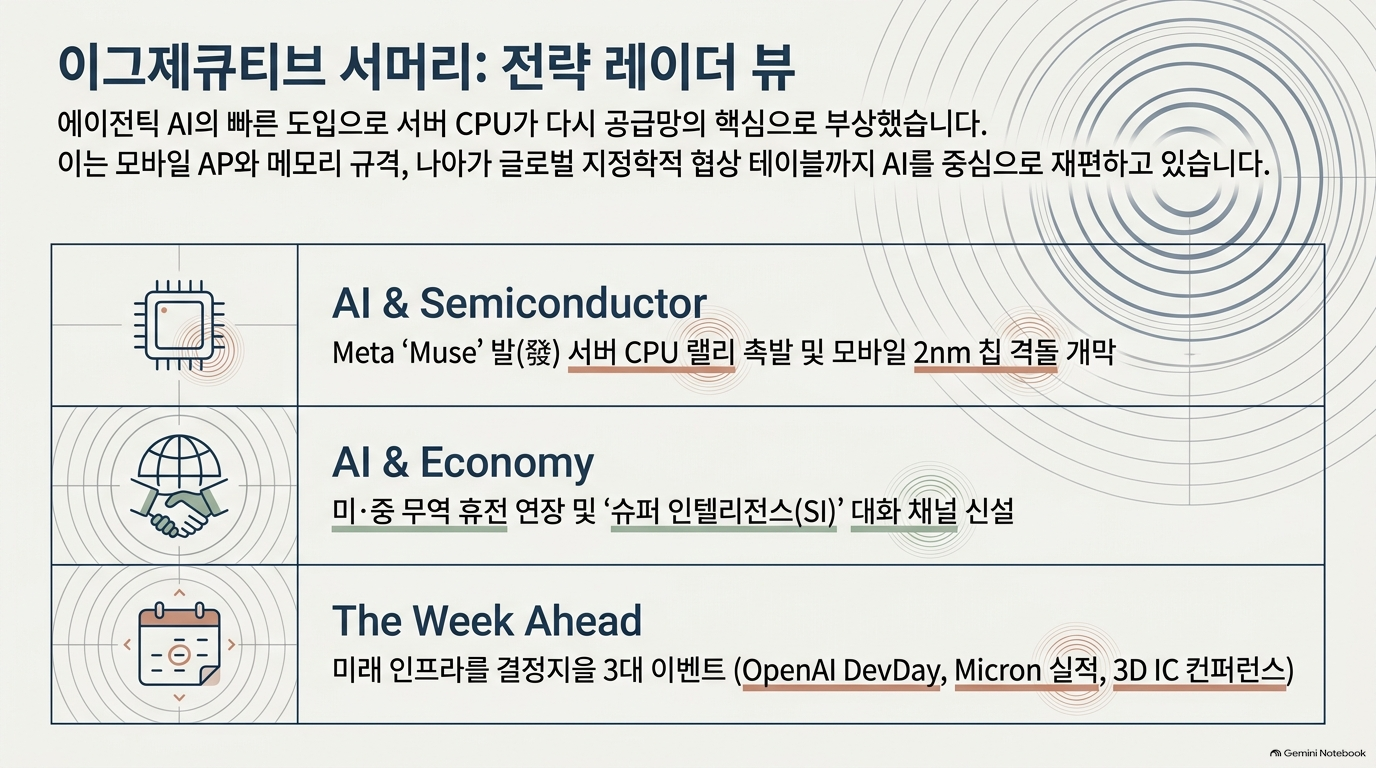
이 주간 보고서는 급성장하는 인공지능과 반도체 시장의 핵심 동향을 분석하며, 글로벌 공급망의 주요 변화를 전달하는 것을 목적으로 합니다. 주요 내용으로 메타의 신규 AI 에이전트 출시가 촉발한 서버용 중앙처리장치(CPU) 수요 급증과 미국과 중국 간의 무역 휴전 연장 및 인공지능 대화 채널 구축을 다루고 있습니다. 또한 퀄컴의 최신 2나노미터 공정 진입과 마이크론의 실적 발표를 앞둔 메모리 시장의 흐름을 조명하며 기술 산업의 전반적인 판도를 짚어냅니다.
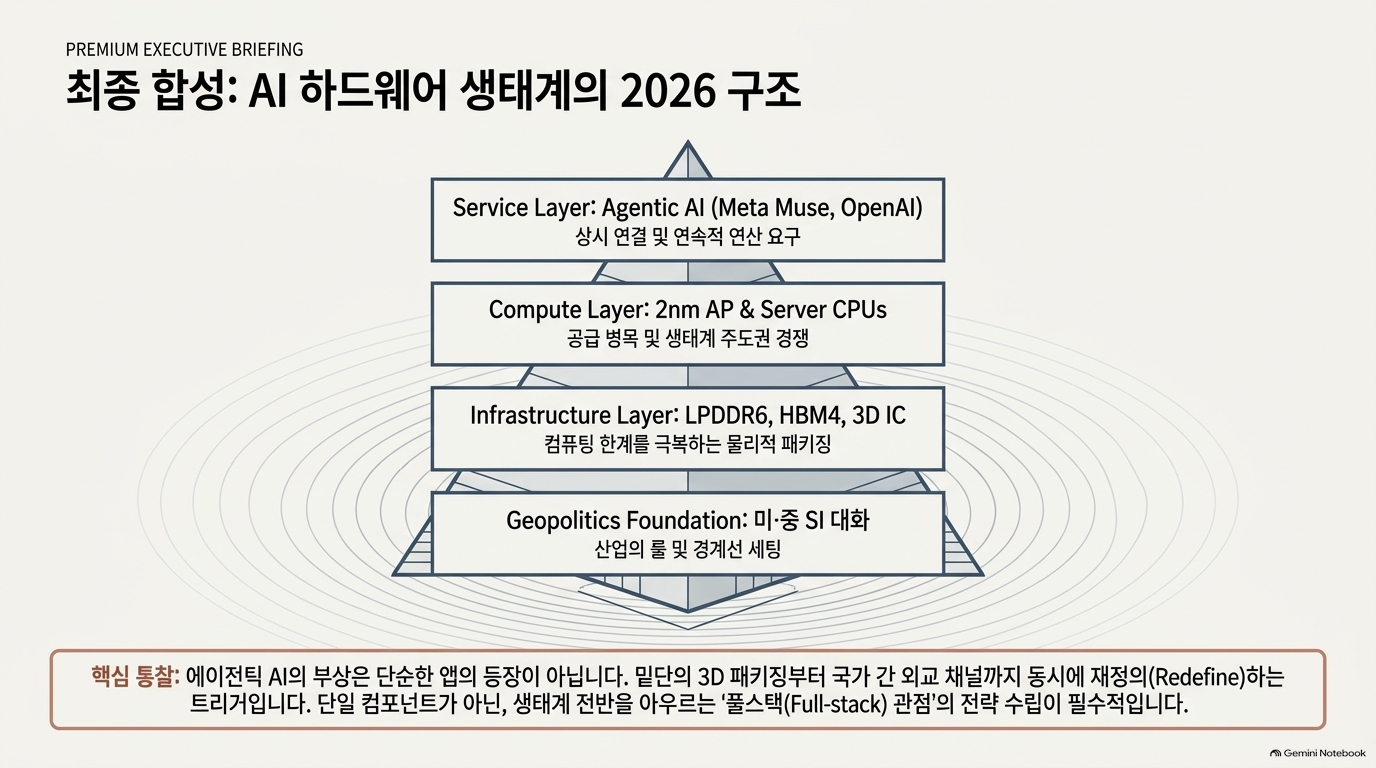
발행일은 2026년 9월 28일입니다. 이 글의 중심 메시지는 “AI 인프라의 병목을 GPU만으로 설명하기 어렵다”는 것입니다. 에이전트 서비스의 상시 실행으로 서버 CPU가 새 관찰 대상이 되었고, 메모리·저장장치·기판의 공급 제약도 함께 살펴야 한다는 구도입니다. 다만 리드타임은 TrendForce의 시장 관측치, 향후 가격 상승과 CPU 수혜는 전망, 행사 발표 내용은 아직 확인할 이벤트로 나눠 읽어야 합니다.[1]
먼저 보는 전체 구조
| 챕터 | 원문의 질문 | 분석상 핵심 |
| This Week in 30 Seconds | 이번 주 무엇이 달라졌나? | 서버 CPU 편입, 미·중 휴전 연장, Micron 실적이라는 세 관찰점 |
| 01. Supply Chain Radar | 어디가 얼마나 부족한가? | GPU는 균형, DRAM·HDD·ABF는 매우 긴축이라는 품목별 차이 |
| 02. Last Week in Tech | 지난주 사건이 공급망에 무엇을 뜻하나? | 외교 리스크, 에이전트의 연산 구조, 2nm 양산 수요를 연결 |
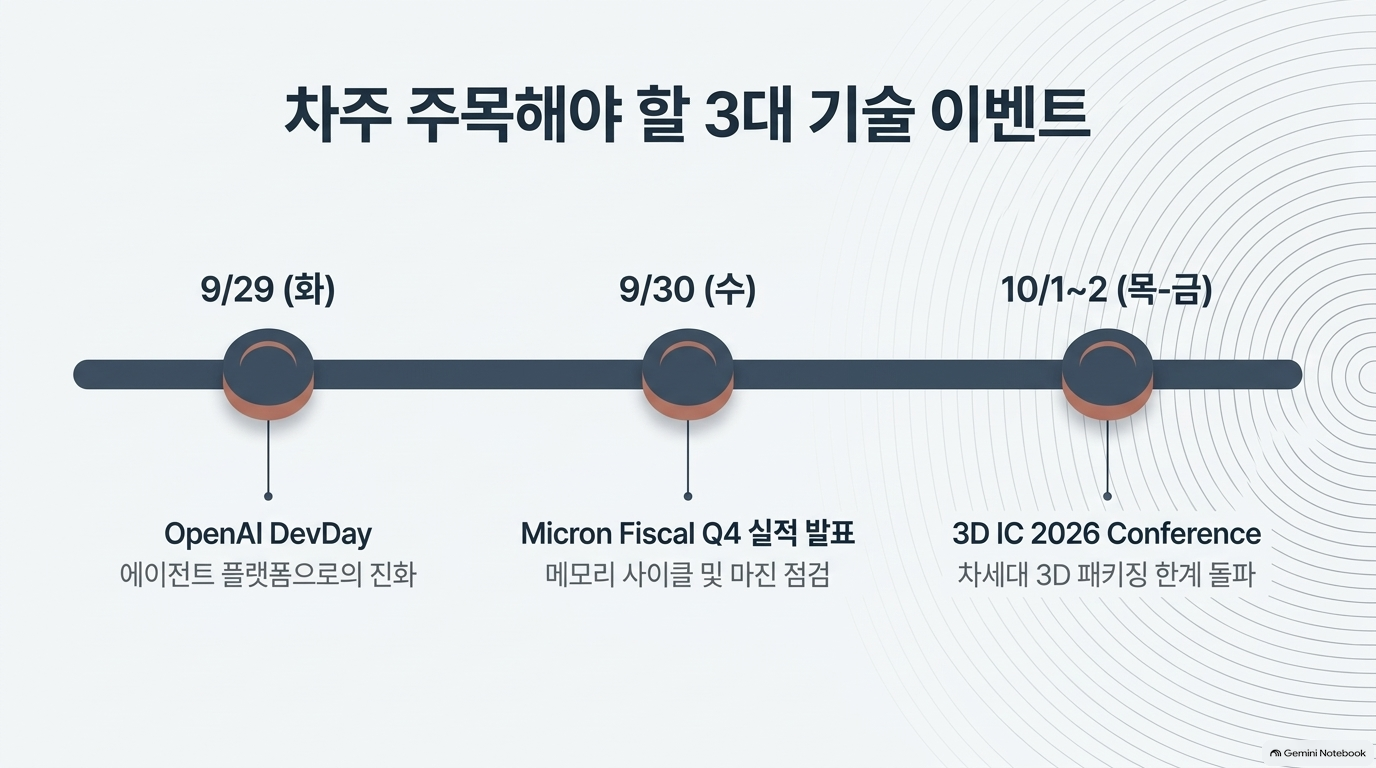
| 03. Week Ahead | 어떤 발표로 전망을 검증할 수 있나? | OpenAI 제품, Micron 실적·HBM4, 3D 패키징 기술 발표 |
0. This Week in 30 Seconds — 이번 호의 논지
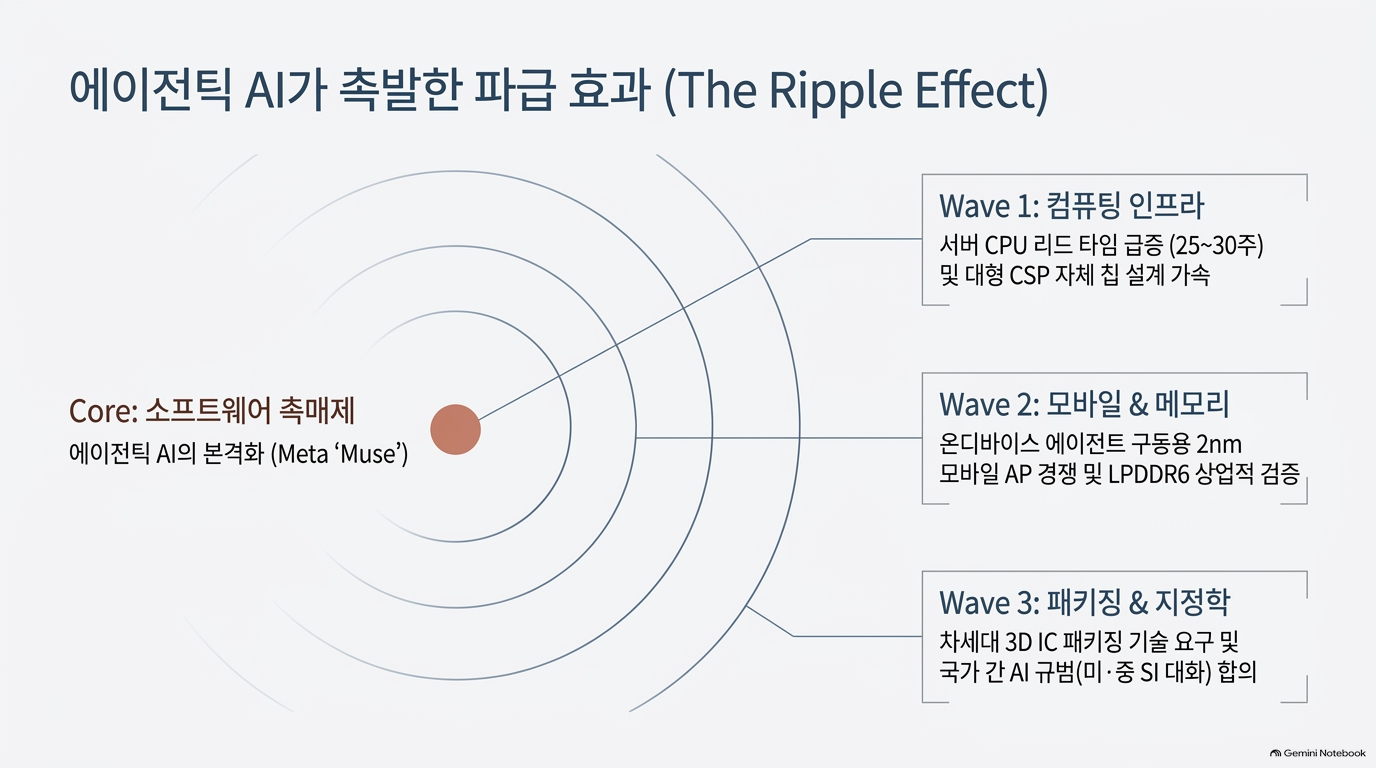
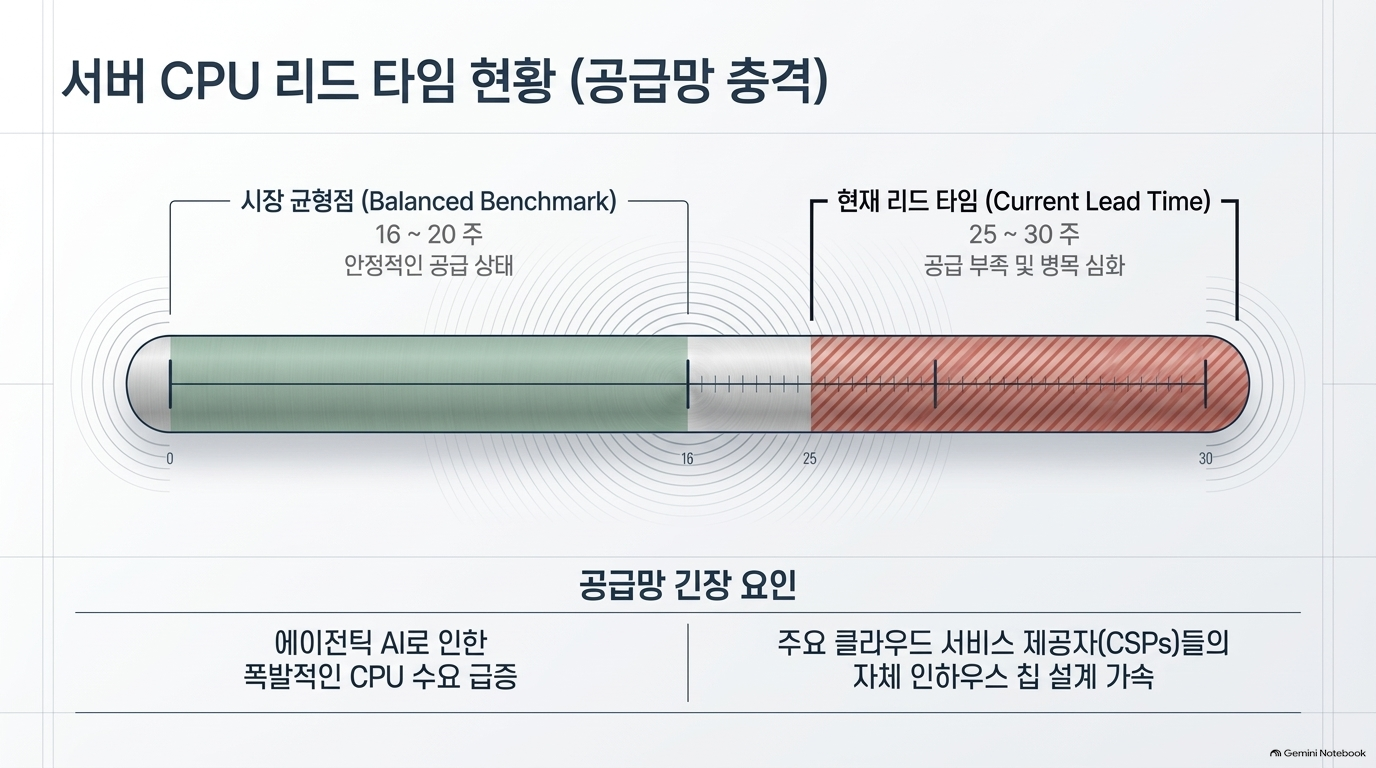
원문은 서버 CPU의 통상적 균형 구간을 16~20주, 현재 리드타임을 25~30주로 제시합니다. 에이전트가 모델 추론뿐 아니라 지속 실행되는 작업 환경을 요구할 수 있다는 점에서 CPU를 레이더에 새로 넣었습니다. 이어 미·중 무역 휴전의 2027년 1월 10일까지 연장, 이번 주 Micron의 회계연도 4분기 실적 발표를 주요 변수로 꼽습니다.[1]
해석: 이 세 항목은 각각 수요 구조 변화(CPU), 정책 불확실성(미·중), 가격·실적 검증(Micron)에 해당합니다. 서로 연결된 공급망 신호이지만 같은 확실성을 갖지는 않습니다. 특히 “에이전트가 늘면 CPU 수요가 증가한다”는 방향성은 합리적인 분석 가설인 반면, 증가분이 CPU와 GPU 사이에 어떻게 배분될지는 이 글의 리드타임만으로 입증할 수 없습니다.
1. Supply Chain Radar — 7개 품목의 공급 압력
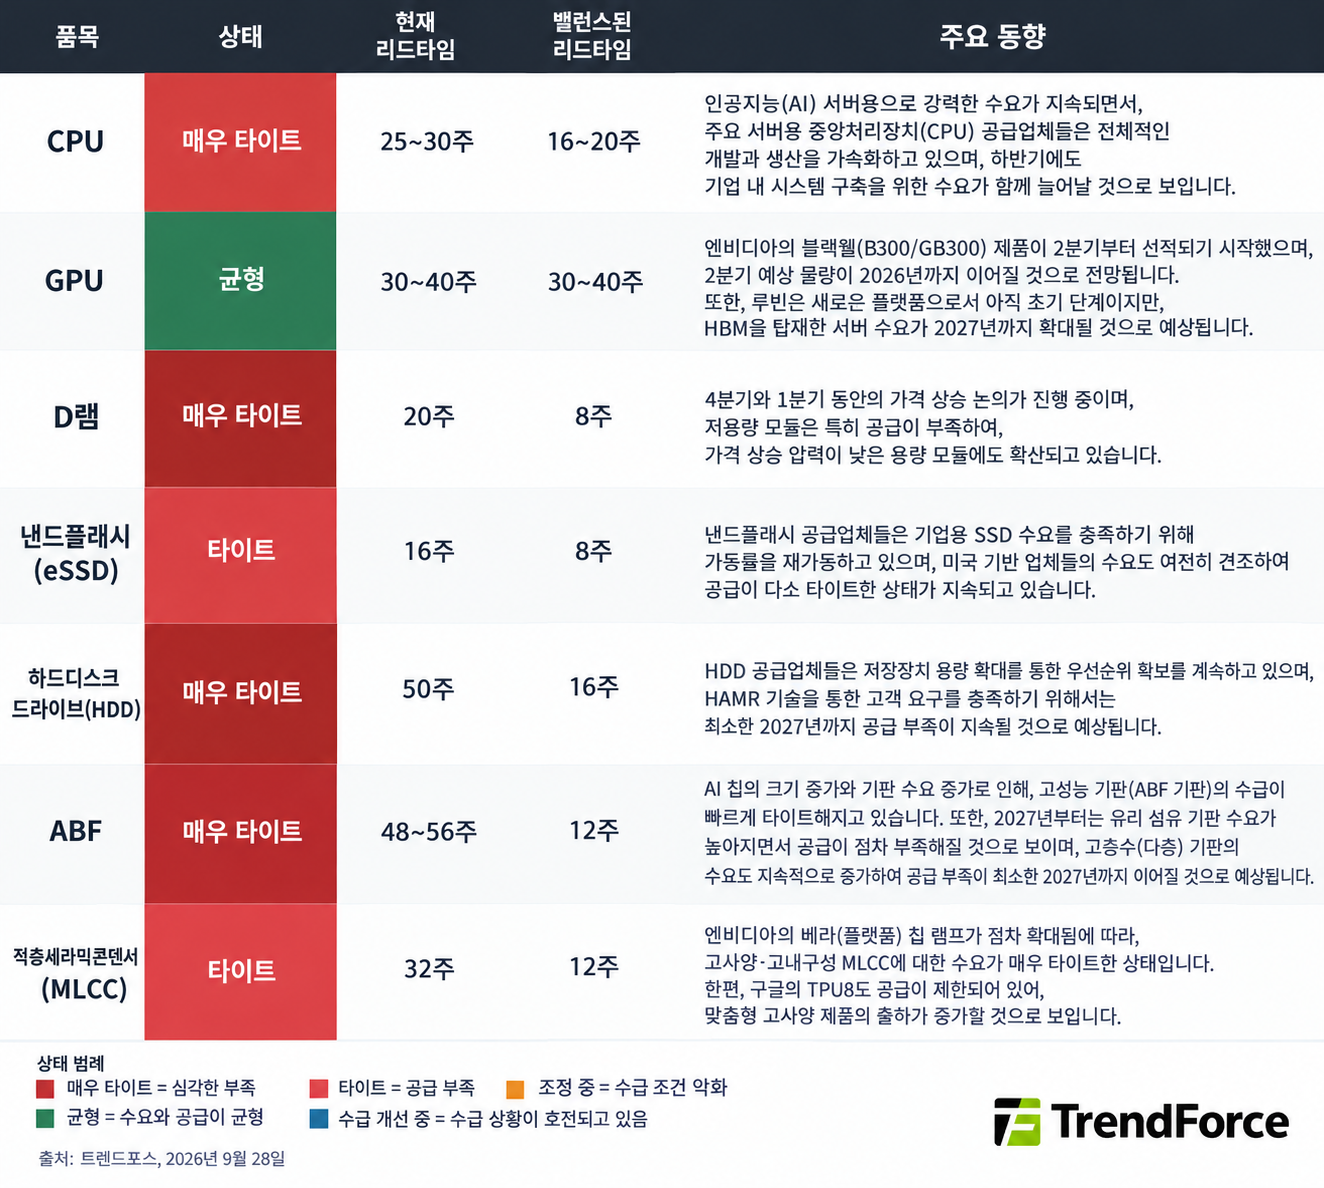
아래 수치는 본문에 삽입된 TrendForce 레이더 이미지를 판독한 것입니다. 단위 W는 주(week)이며, ‘균형 기준’은 이 이미지가 제시한 비교 구간입니다.[1]
| 품목 | 상태 | 현재 / 균형 리드타임 | 원문의 공급망 해석 |
| 서버 CPU | 공급 긴축 | 25~30주 / 16~20주 | 에이전트 AI 수요와 대형 클라우드 사업자의 자체 CPU 개발·배치가 동시에 진행 |
| GPU | 균형 | 30~40주 / 30~40주 | Blackwell B300·GB300 출하가 진행 중이며, 차기 Rubin 확대에는 HBM 등 상위 공급망 준비가 필요 |
| DRAM | 매우 긴축 | 20주 / 8주 | 2026년 4분기~2027년 1분기 공급 부족 및 가격 인상 논의, 특히 저용량 모듈에 주목 |
| NAND(eSSD) | 공급 긴축 | 16주 / 8주 | 미국 클라우드 사업자 수요에 맞춰 생산능력을 재배분 중이나 기업용 SSD는 여전히 빠듯 |
| HDD | 매우 긴축 | 50주 / 16주 | HAMR을 통한 용량 확대가 추진되지만 부족이 적어도 2027년까지 지속될 것으로 전망 |
| ABF 기판 | 매우 긴축 | 48~56주 / 12주 | AI 칩 면적·기판 층수 증가로 수요 확대. 소재 사정 일부 개선 가능성과 별개로 고다층 제품의 수율·증설이 제약 |
| MLCC | 공급 긴축 | 32주 / 12주 | 차세대 NVIDIA 플랫폼용 고급 제품 수요가 늘지만, Google TPU8 관련 수요는 아직 제한적이라고 평가 |
핵심 판독: 이 표에서 GPU가 ‘균형’이라는 것은 AI 공급망 전체가 균형이라는 뜻이 아닙니다. DRAM은 균형 기준의 2.5배, HDD는 약 3.13배의 리드타임이고, ABF는 기준 12주에 비해 48~56주입니다. 즉 완제품 GPU의 현재 납기와 메모리·기판·저장장치의 제약을 분리해서 봐야 합니다.[1]
실무적 시사점: AI 서버 도입 계획이라면 GPU 확보 여부만 묻지 말고 CPU, 서버 메모리, eSSD/HDD, 기판을 포함한 구성별 납기를 확인해야 합니다. 반대로 표의 공급상태를 모든 제조사·용량·규격에 그대로 적용하는 것도 위험합니다. 이 레이더는 품목 단위의 시장 신호이지 개별 구매 견적은 아닙니다.
2. Last Week in Tech — 세 가지 산업 변화
2-1. 미·중 정상회담: 단기 관세 위험 완화, 구조적 갈등은 잔존
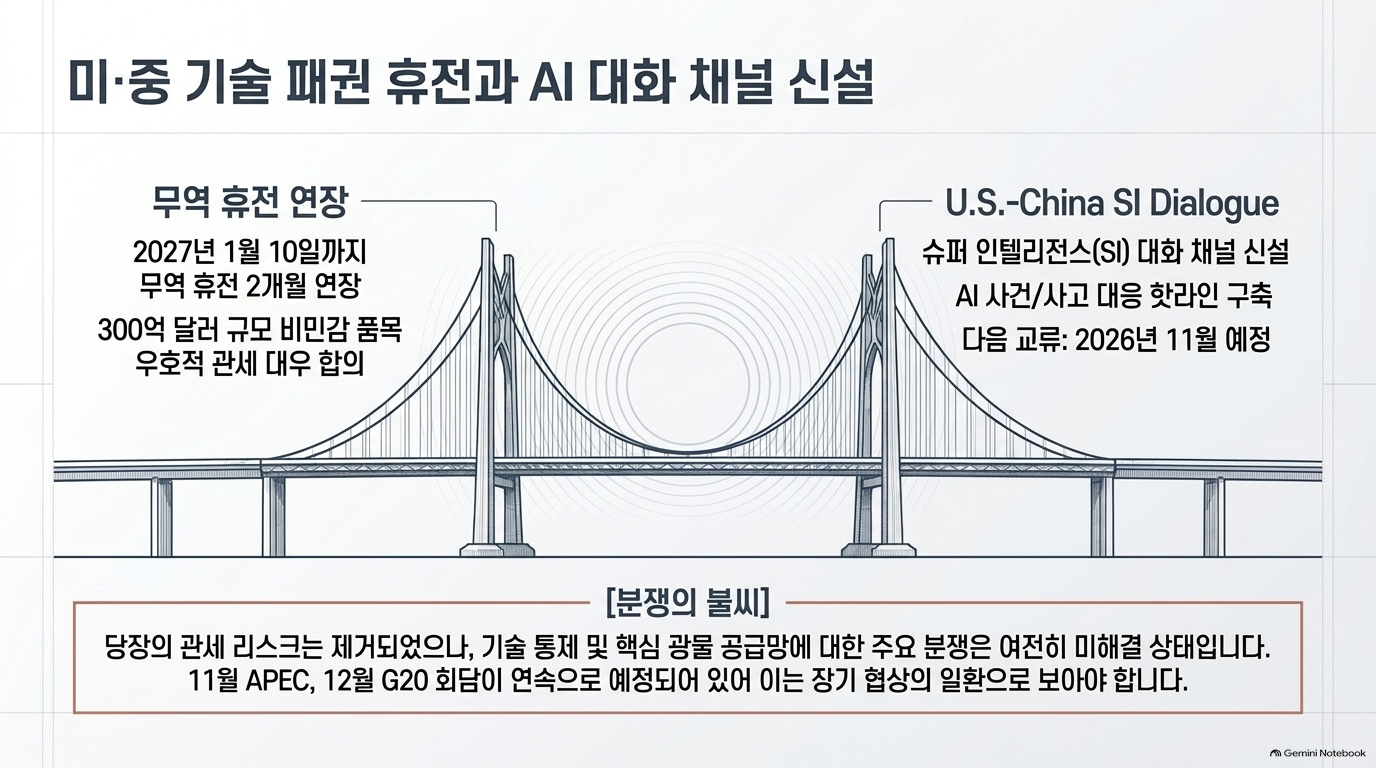
원문 내용. 워싱턴 회담 이후 무역 휴전이 2027년 1월 10일까지 연장됐고, 양방향 각각 300억 달러 규모의 비민감 품목에 대한 우호적 관세 취급 논의, AI 대화 및 AI 사고 소통 채널 구축이 제시됐습니다. TrendForce는 즉각적인 관세 재격화 위험은 낮아졌지만 기술 제한과 핵심 광물 문제는 해결되지 않았다고 봅니다.[1]
근거와 주의점. 백악관 발표에는 관세 관련 권고와 ‘Super Intelligence(SI) Dialogue’ 설치가 명시돼 있습니다. 그러나 CNBC는 미국과 중국이 공동성명 대신 별도 발표를 냈고, 기술 명칭도 미국은 ‘SI’, 중국은 ‘AI’를 사용했다고 보도합니다. 따라서 “양국이 ‘SI’라는 명칭까지 공동 합의했다”기보다는 AI 관련 공식 대화 채널 마련에는 접점이 있으나 세부 표현과 이행은 추가 확인이 필요하다고 읽는 편이 정확합니다.[8][3]
시사점. 반도체 기업에는 단기 관세 급변 위험의 완화가 긍정적이지만, 공급망 재배치나 수출통제 전략을 되돌릴 만한 최종 타결로 해석하기는 어렵습니다. 다음 판단 기준은 선언 자체보다 관세 적용 품목·시점, 대화 채널 가동, 핵심 광물 공급의 실제 변화입니다.
2-2. Meta Muse: ‘GPU 일변도’에서 CPU·GPU 역할 분담으로
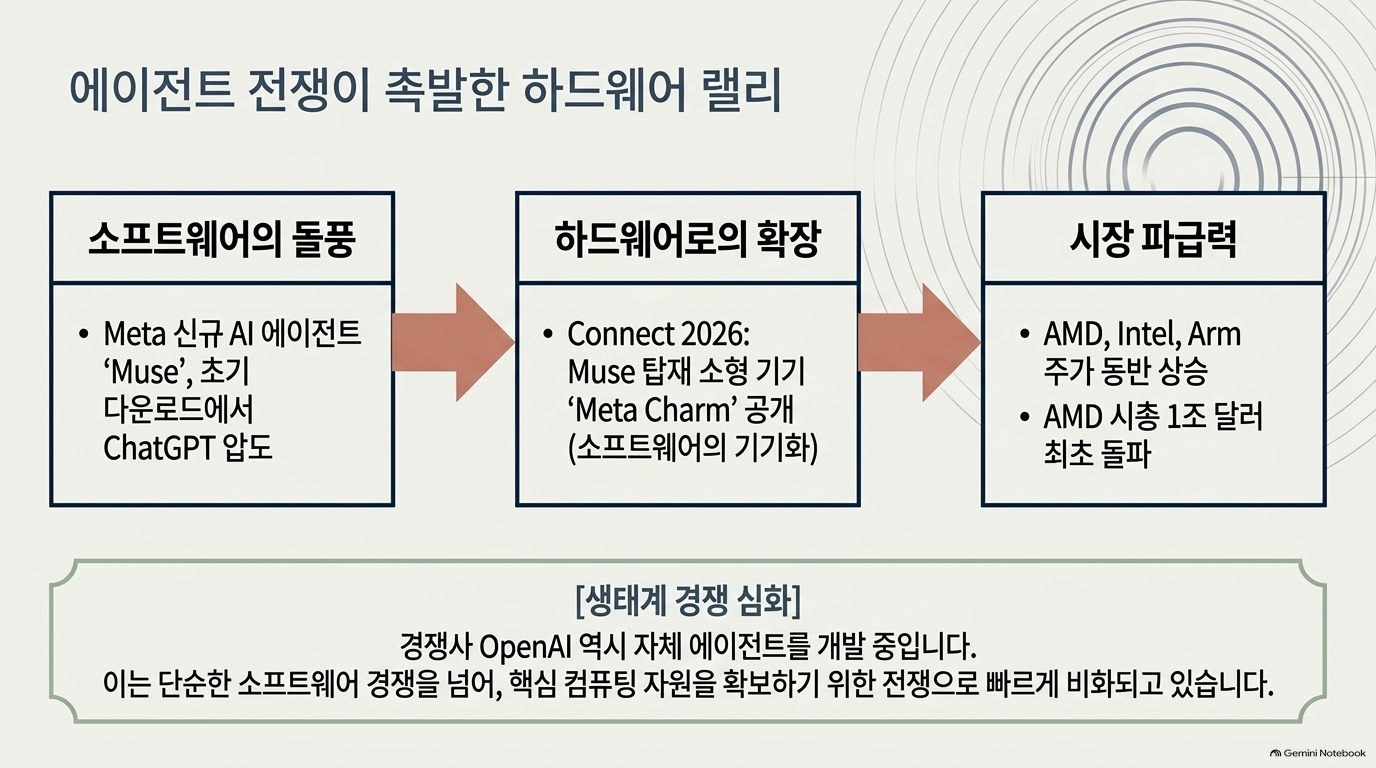
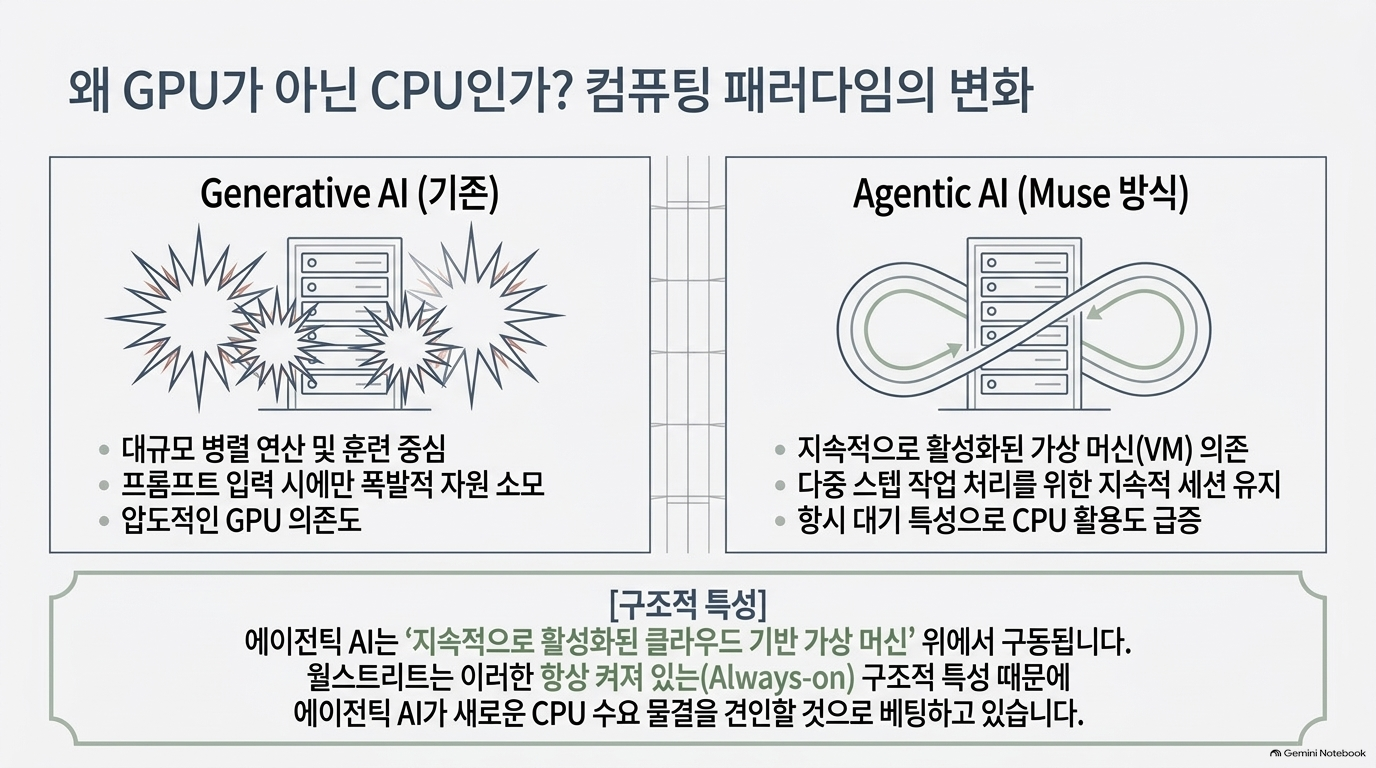
원문 내용. TrendForce는 Meta의 에이전트 Muse 초기 확산과 지속 실행되는 클라우드 가상머신을 연결하며, 상시 가동 에이전트가 서버 CPU 수요를 크게 늘릴 수 있다는 시장의 기대를 소개합니다. Meta Connect 2026에서 Muse Charm이라는 휴대형 기기로도 확장한다고 설명합니다.[1]
확인되는 사실과 해석의 경계. Meta 자체 발표에서 Muse의 앱·웹·Mac·안경 확장 계획과 Muse Charm 소개는 확인됩니다. 다만 원문의 “ChatGPT보다 초기 다운로드가 많다”, “CPU가 GPU보다 더 큰 수혜를 얻는다”는 서술은 Meta 발표문만으로 검증되지 않습니다. 특히 서비스 이용 증가 → 가상머신 증가 → CPU 구매 증가는 가능한 경로지만, 실제 규모는 에이전트의 동시 실행 수, 실행시간, CPU 할당량, 모델 추론량, 인프라 공유·최적화 방식에 달려 있습니다.[1][2]
시사점. AI 인프라를 산정할 때 모델 추론용 GPU 외에 에이전트의 작업 실행 환경, 브라우저·도구 호출, 상태 유지, 저장장치 I/O를 별도 자원 항목으로 잡아야 한다는 문제 제기는 유효합니다. 그러나 CPU 주가 상승이나 제품 인기가 장기 서버 구매량을 증명하는 것은 아닙니다.
2-3. Qualcomm 2nm 듀얼 플래그십: 공정 수요의 집중
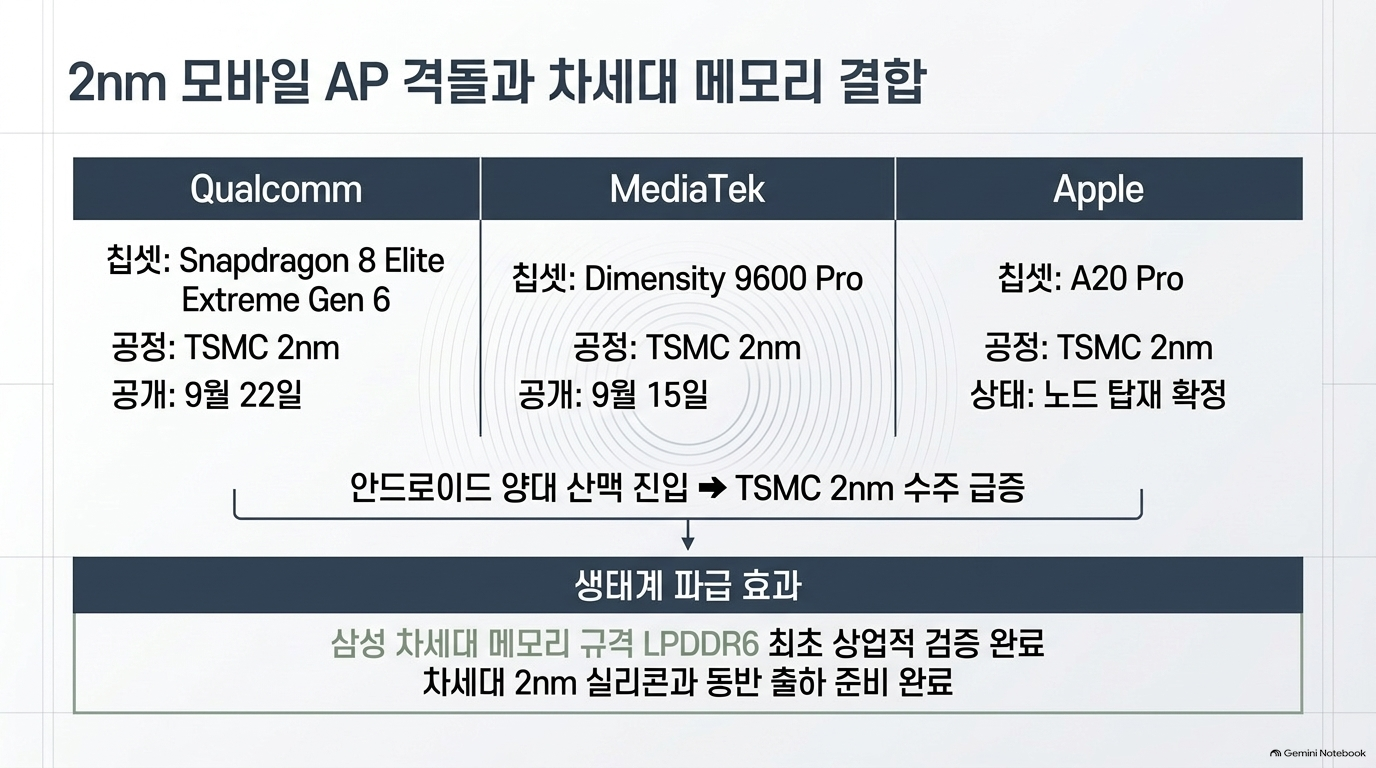
원문 내용. Qualcomm이 Snapdragon 8 Elite Extreme Gen 6와 8 Elite Gen 6를 TSMC 2nm 기반으로 발표했고, MediaTek 및 Apple의 차세대 칩까지 같은 공정에 모이면 TSMC의 2nm 수요가 커진다는 분석입니다. 삼성 LPDDR6의 상용 적용도 중요 신호로 제시합니다.[1]
해석: 여기서 볼 것은 칩 이름 자체보다 선단공정 증설과 메모리 규격 전환의 동시 진행입니다. 다만 여러 제품이 같은 공정을 채택한다는 사실만으로 즉시 공급 부족이나 확정 매출 규모를 계산할 수는 없습니다. 실제 영향은 고객별 생산량, 수율, 램프업 시점에 좌우됩니다. Qualcomm 공식 발표의 검색 결과에서는 두 제품 발표를 확인했지만, 상세 보도자료 본문은 접근 시 쿠키 안내만 반환되어 공정·메모리 세부 사양에 대한 독립적인 본문 대조는 완료하지 못했습니다.[1][4]
3. Week Ahead — 이번 주 확인할 검증 이벤트
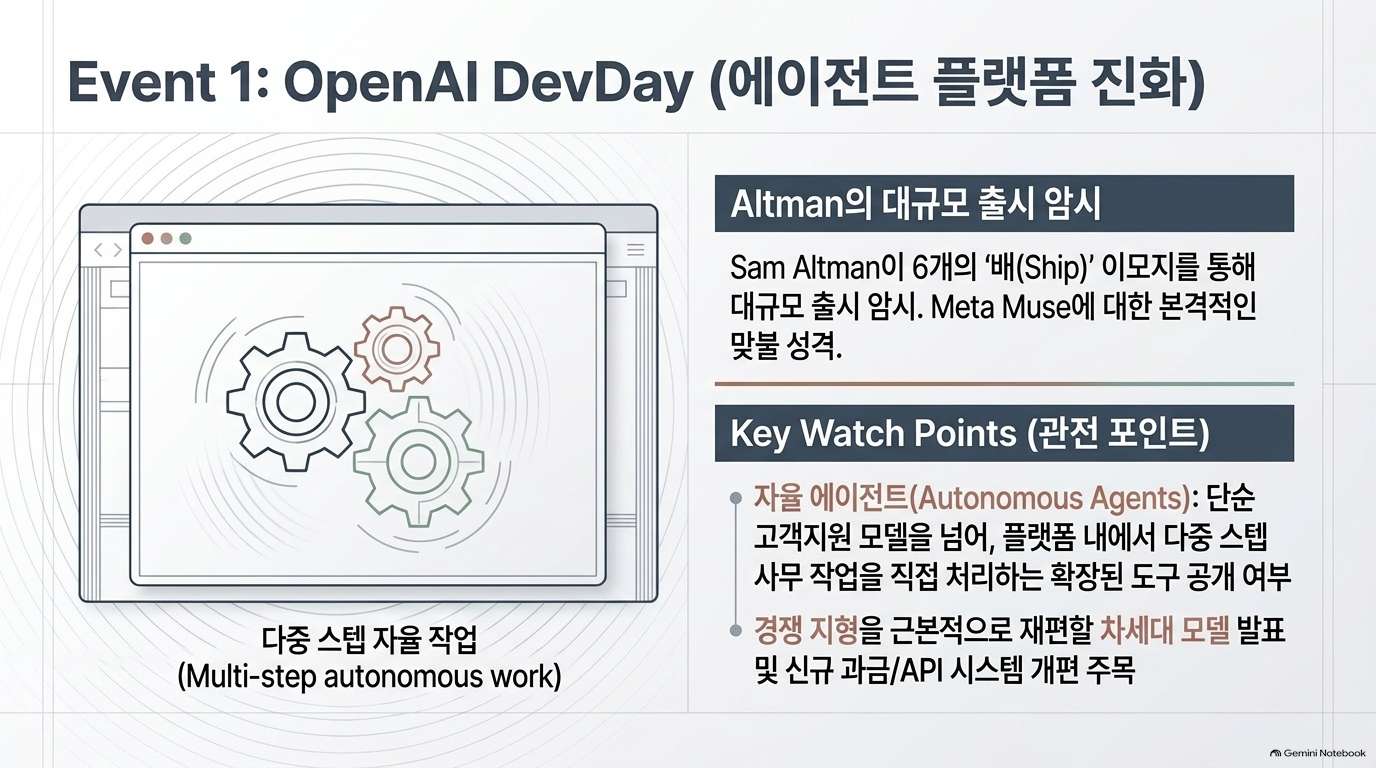
3-1. 9월 29일 OpenAI DevDay
TrendForce는 새 모델, 가격·API 변경, 자율 에이전트 기능을 관찰 항목으로 제시합니다. 행사 날짜는 OpenAI 공식 안내에서도 확인되지만, 열거된 제품과 가격 개편은 발표 확정 사항이 아니라 원문의 관전 포인트입니다.[1][6]
판단 기준: 발표가 나온다면 기능 시연뿐 아니라 장기 작업의 안정성, 도구 권한·감사 가능성, 과금 단위를 봐야 합니다. 이는 에이전트의 실제 도입률과 인프라 사용량을 가르는 요소입니다.
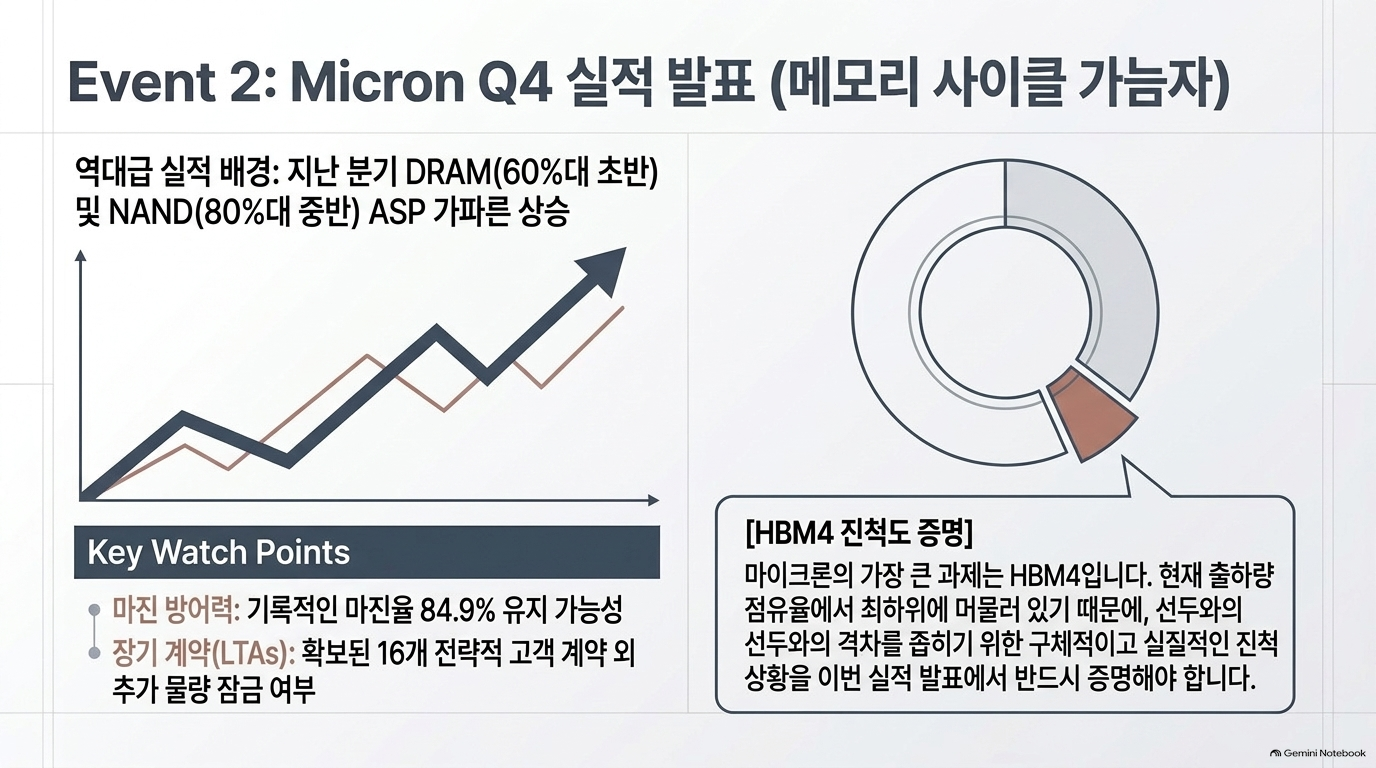
3-2. 9월 30일 Micron 회계연도 4분기 실적
원문은 직전 분기의 DRAM·NAND 평균판매가격 상승 이후 마진 지속성, 장기 공급계약, HBM4 경쟁력을 검증하자고 제안합니다. Micron의 공식 3분기 발표에서 비GAAP 매출총이익률 84.9%와 HBM4 대량 출하 관련 설명은 확인됩니다. 하지만 이는 이미 발표된 3분기 수치이지, 아직 발표 전인 4분기 실적이 아닙니다.[1][5]
판단 기준: 4분기 결과에서는 가격 상승이 출하량·제품 구성·마진에 각각 얼마나 기여했는지, 장기계약이 향후 공급 가용성을 얼마나 묶는지, HBM4의 고객 인증·출하 확대가 어떻게 진행되는지를 분리해 봐야 합니다. 원문의 “HBM4 점유율 후발” 평가는 별도의 비교 데이터 없이 확정 순위로 받아들이지 않는 편이 좋습니다.[1]
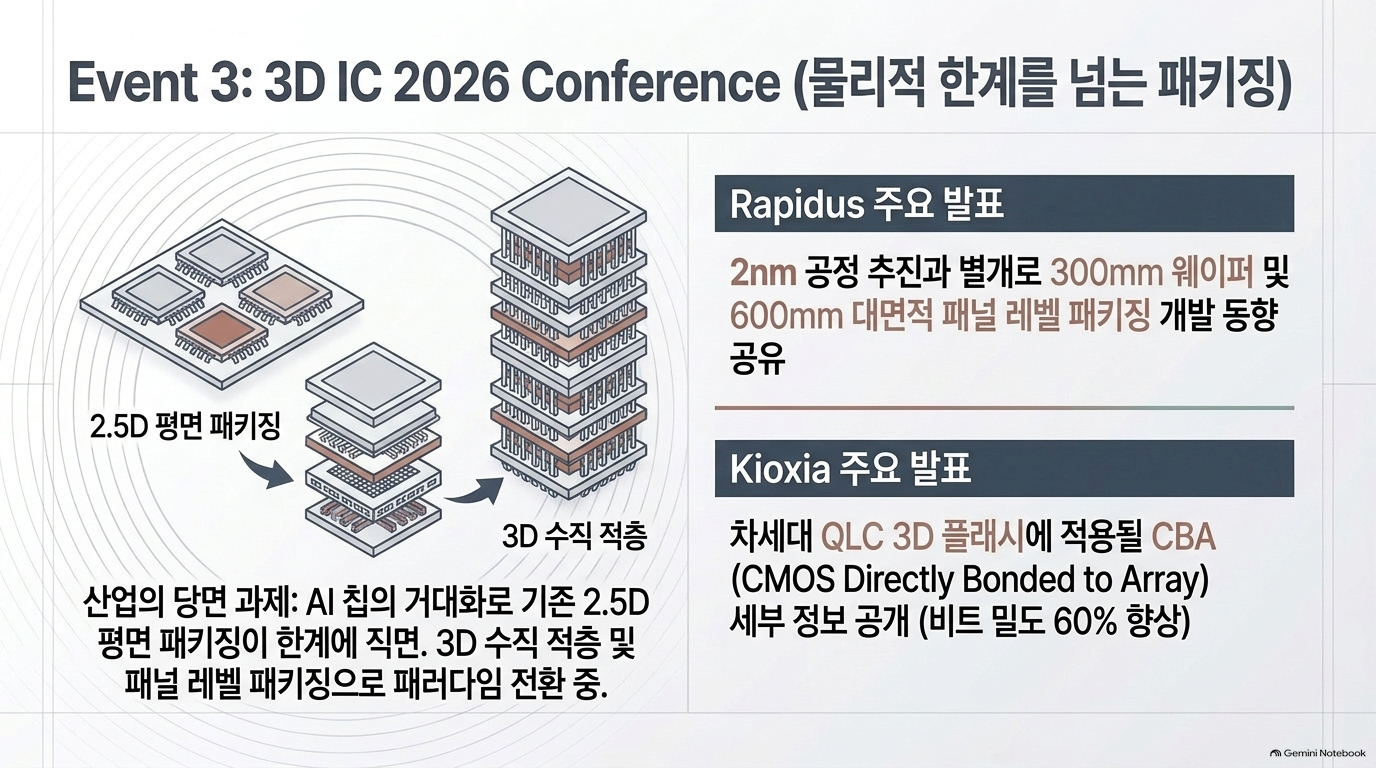
3-3. 10월 1~2일 3D IC 2026
행사의 애틀랜타 개최 일정과 3D/2.5D 집적·칩렛 등의 주제는 공식 행사 사이트에서 확인됩니다. TrendForce는 패널 레벨 패키징과 Kioxia의 CBA 메모리 기술을 중점 관찰 대상으로 제시합니다.[7][1]
판단 기준: ‘2.5D에서 3D로 이동’은 모든 제품이 일시에 대체된다는 뜻이 아닙니다. 발표 자료를 볼 때는 접합 수율, 열 관리, 테스트, 생산 규모와 비용이 기존 방식 대비 개선되는지 확인해야 기술 시연과 양산 가능성을 구분할 수 있습니다.
종합 평가
이 호에서 가장 직접적인 데이터는 7개 품목의 상태와 리드타임입니다. 여기서 얻는 결론은 “GPU가 부족하다”가 아니라 GPU 납기가 균형인 동안에도 DRAM·HDD·ABF 등 다른 구성품이 AI 인프라 확장의 병목일 수 있다는 것입니다.[1]
반면 Muse의 CPU 수혜 규모, 4분기 가격 상승 폭, DevDay 신제품, 3D 패키징의 양산 효과는 아직 검증해야 할 전망입니다. 따라서 이 글은 확정된 투자 결론보다 공급망 점검표와 이번 주 검증 질문 목록으로 활용하는 것이 적절합니다.
Sources
[1] TrendForce, Weekly Radar 003
[2] Meta, Everything We Announced at Meta Connect 2026
[3] CNBC, 미·중 정상회담 결과 분석
[4] Qualcomm, Snapdragon 신제품 발표 페이지
[5] Micron, 회계연도 2026년 3분기 실적 발표
[6] OpenAI, DevDay 2026 공식 안내
[7] IEEE 3DIC 2026 공식 사이트
[8] 백악관, 미·중 국빈방문 결과 팩트시트
'07.AI > 10. AI 반도체' 카테고리의 다른 글
| AI 반도체 - TEF 와 OCP 2026 Global Summit 예고 (0) | 2026.10.10 |
|---|---|
| AI 반도체 - Semianalysis, 중국의 인공지능(AI) 안전 규제 체계와 선도 기업들의 실제 행보 (0) | 2026.10.09 |
| AI 반도체 - Semianalysis, AI 연구소들의 구독 플래그십 모델 경제성 및 이용 한도 분석 (0) | 2026.10.07 |
| AI 반도체 - TrendForce, DRAM 부족이 기업용 SSD 공급 제약으로 확산되는 구조 (0) | 2026.10.07 |
| AI 반도체 - Semianalysis, 인텔 팬서 레이크 분해 (0) | 2026.09.27 |