반응형
2026.9.18
[AI DC 사업자 줄세우기]
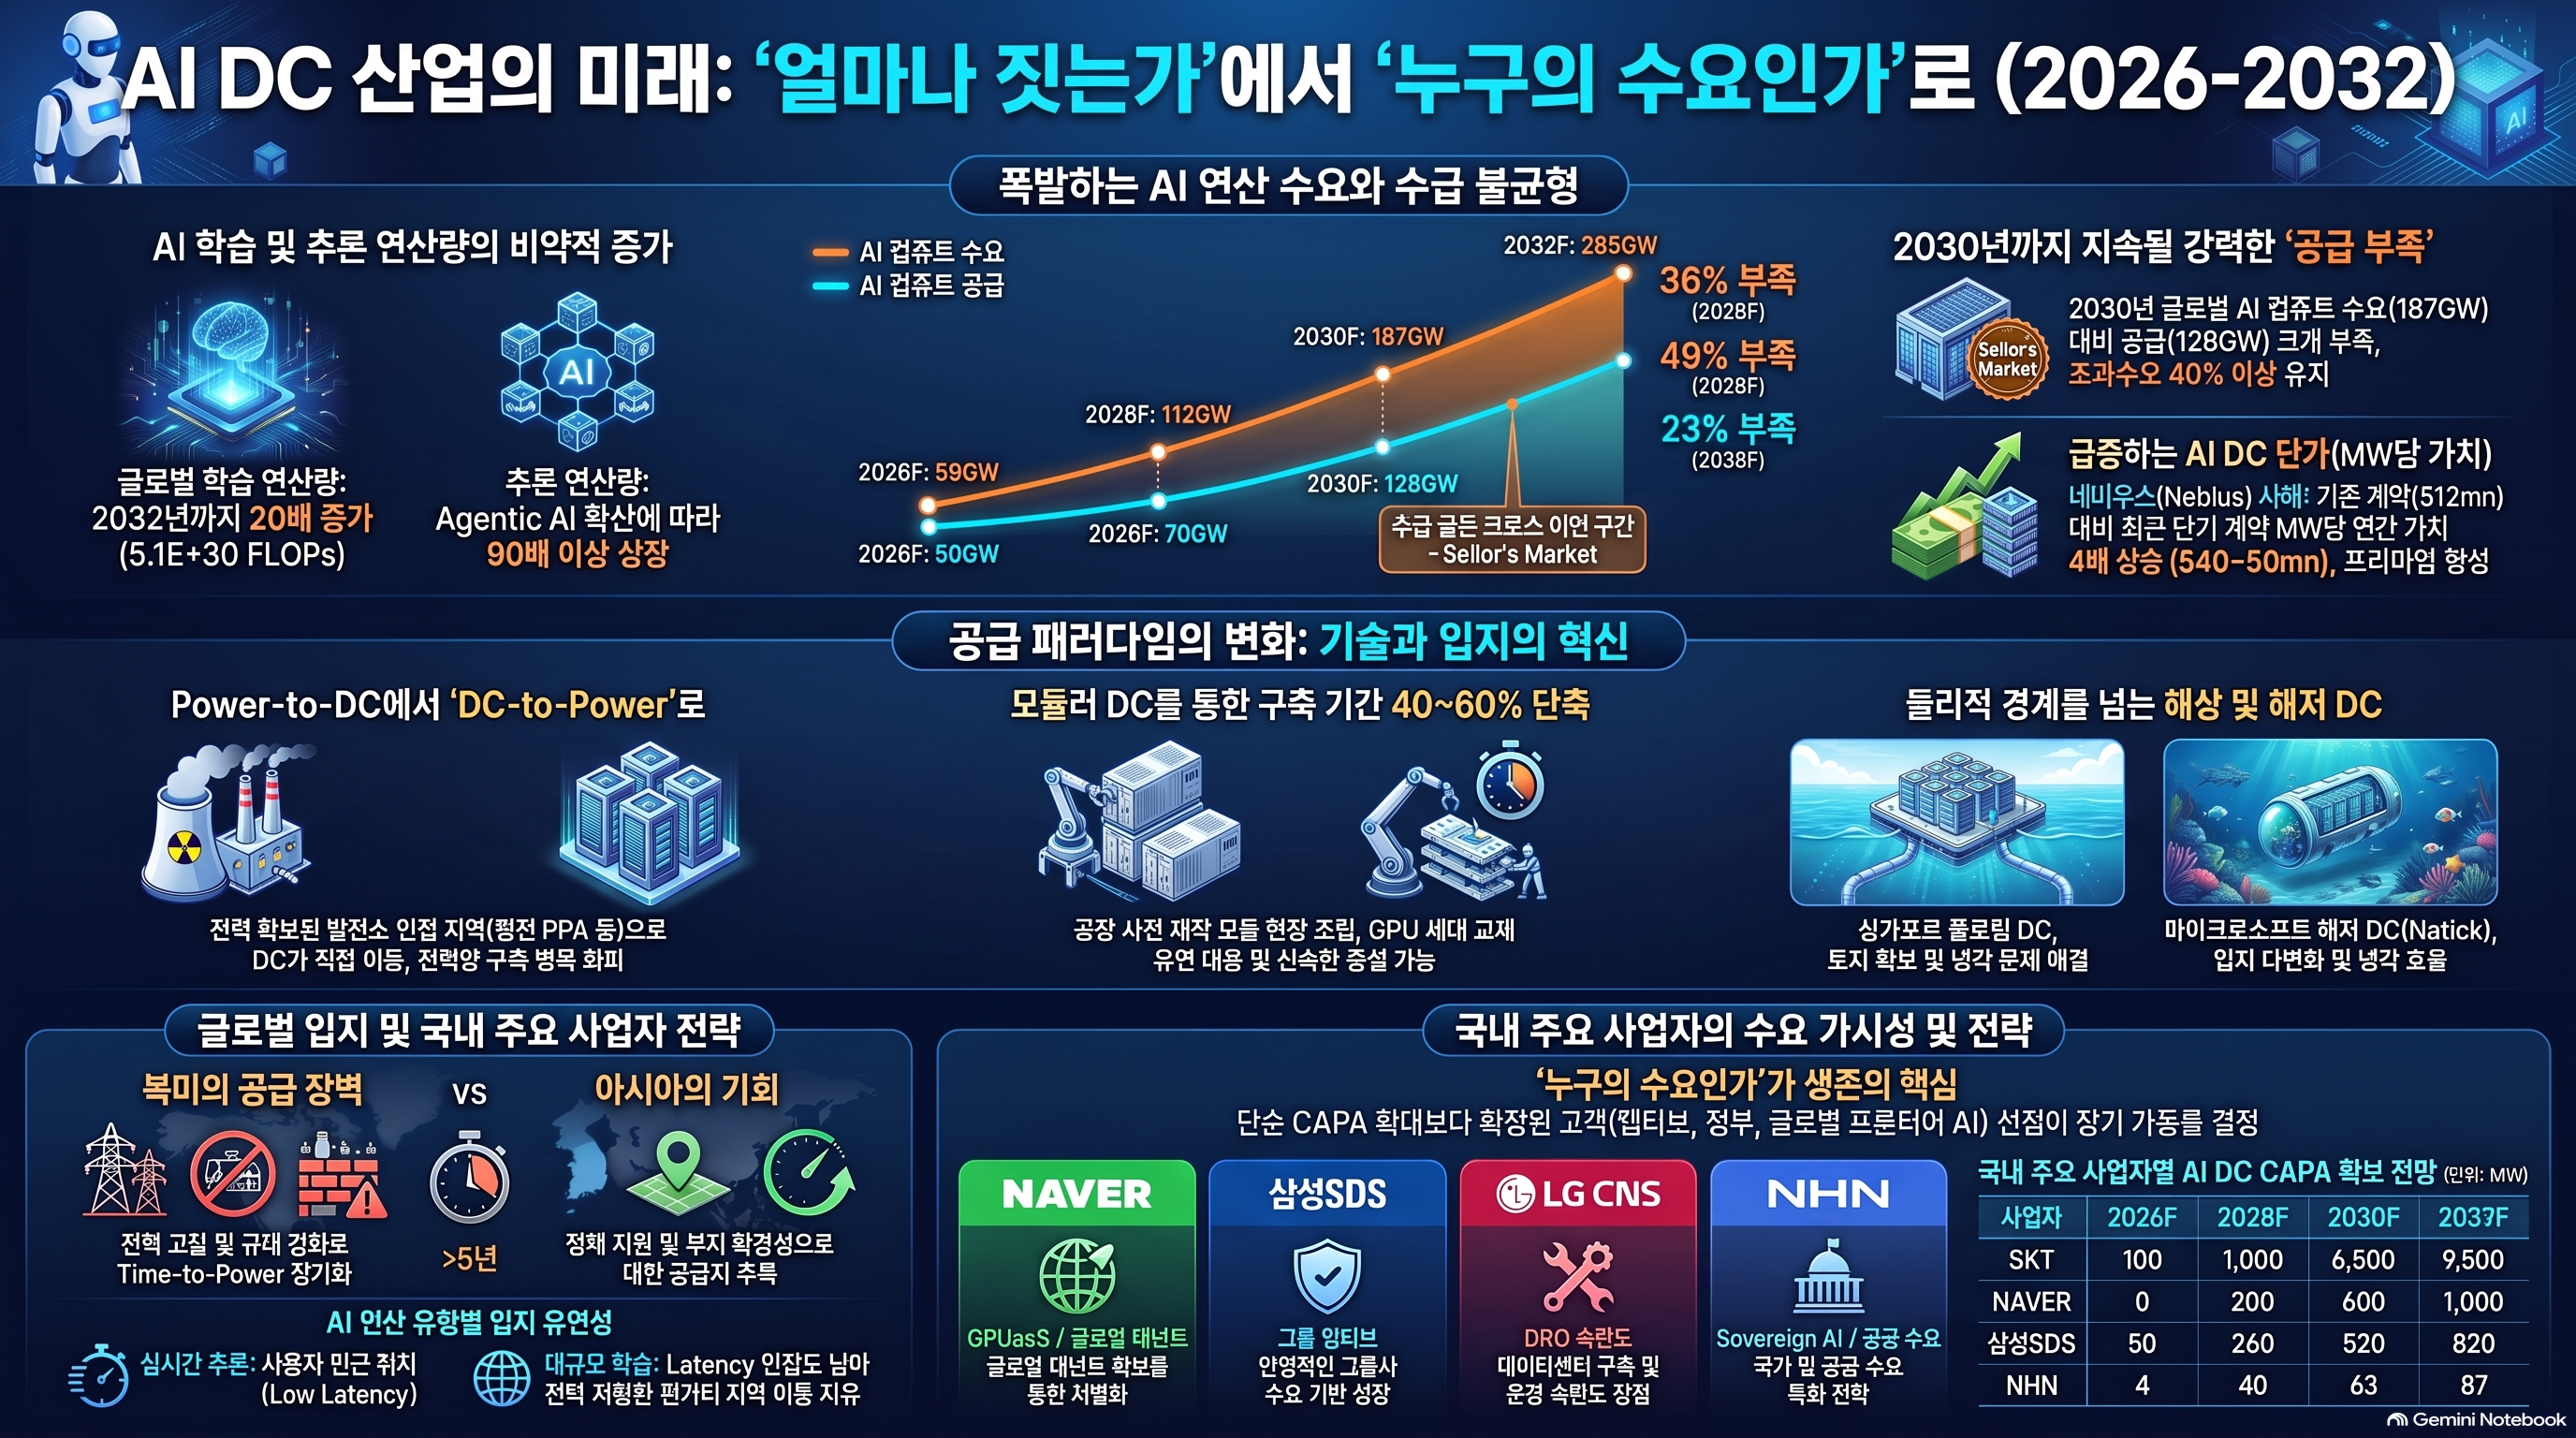
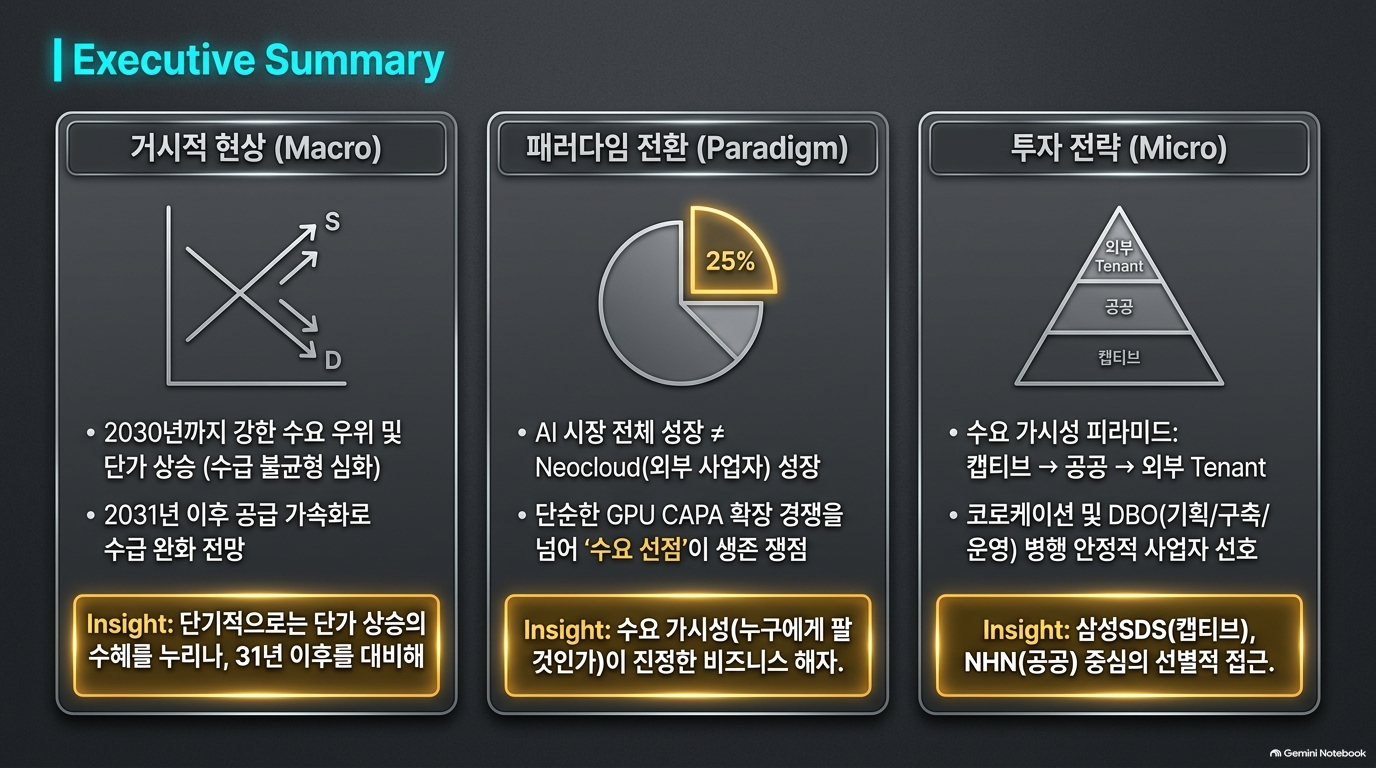
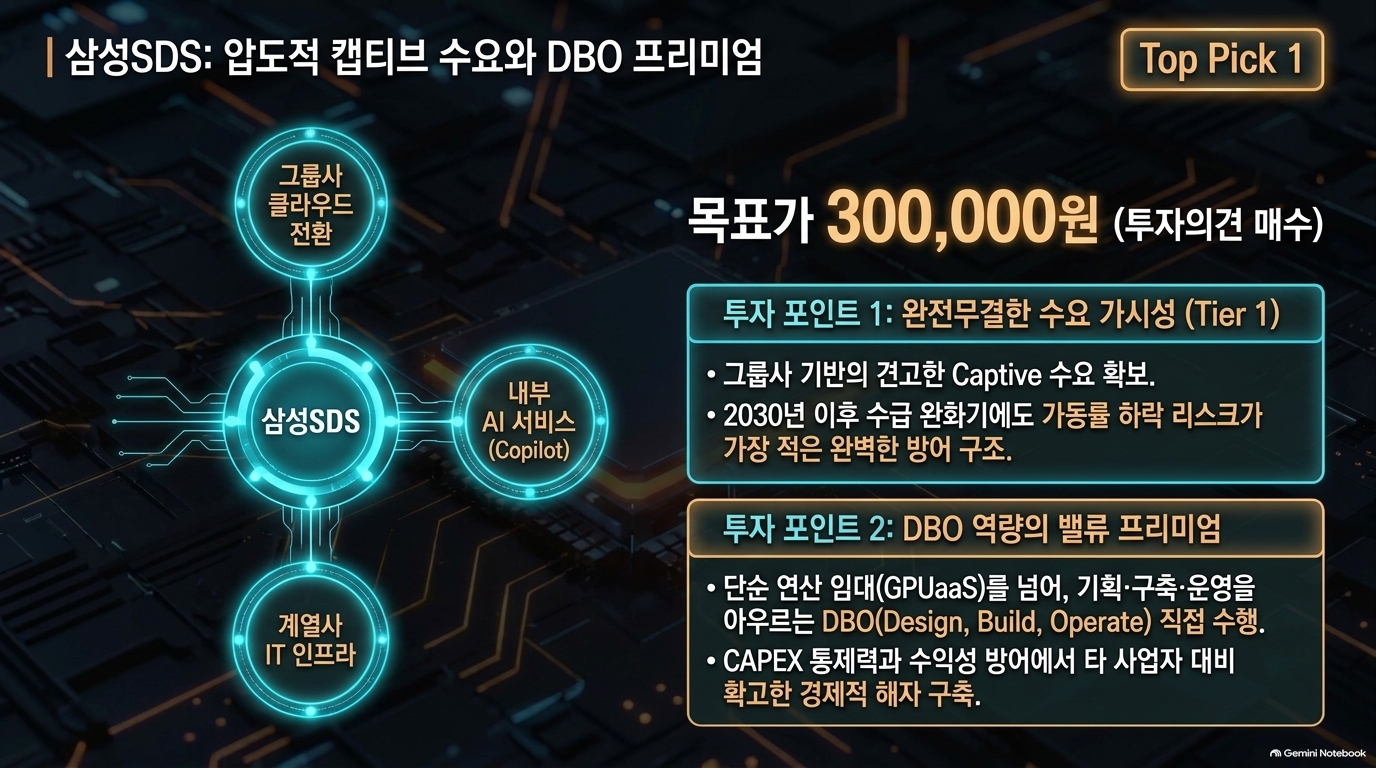
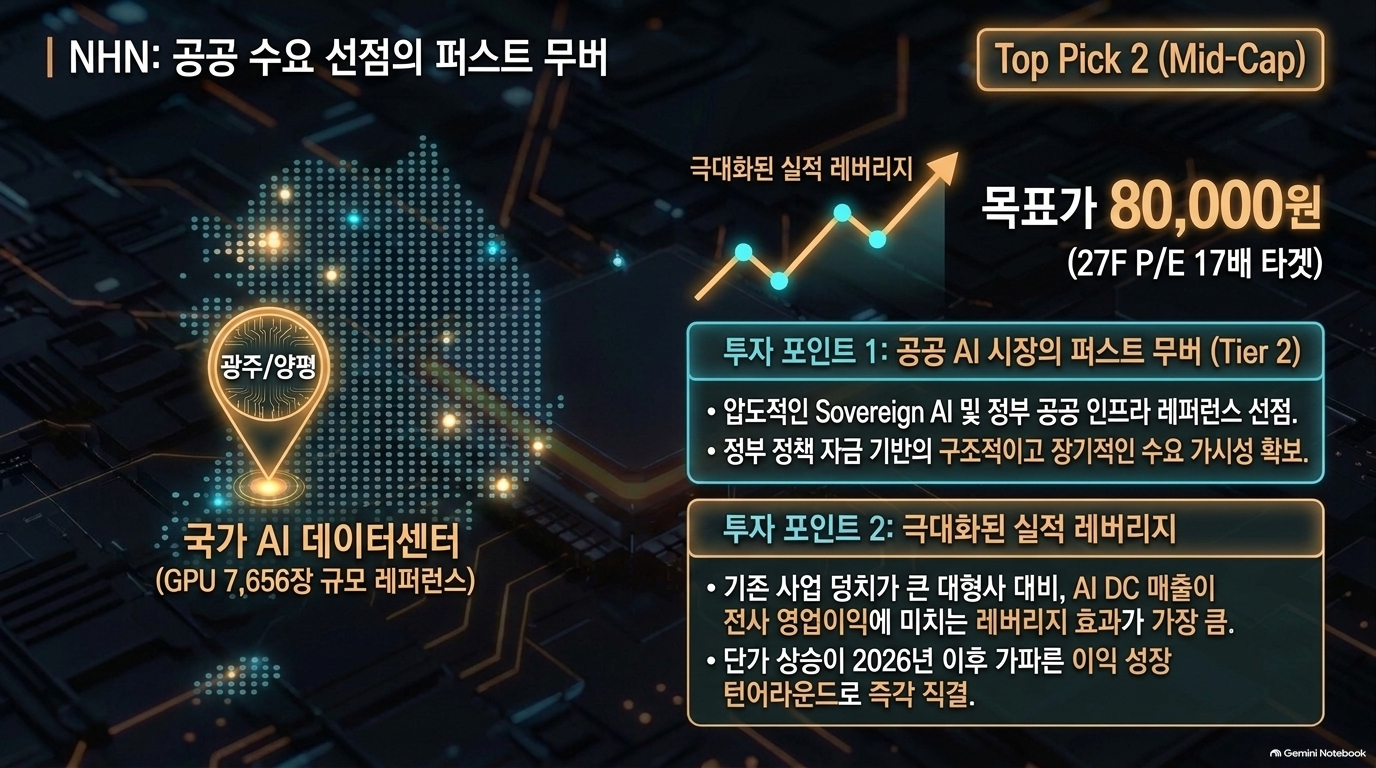
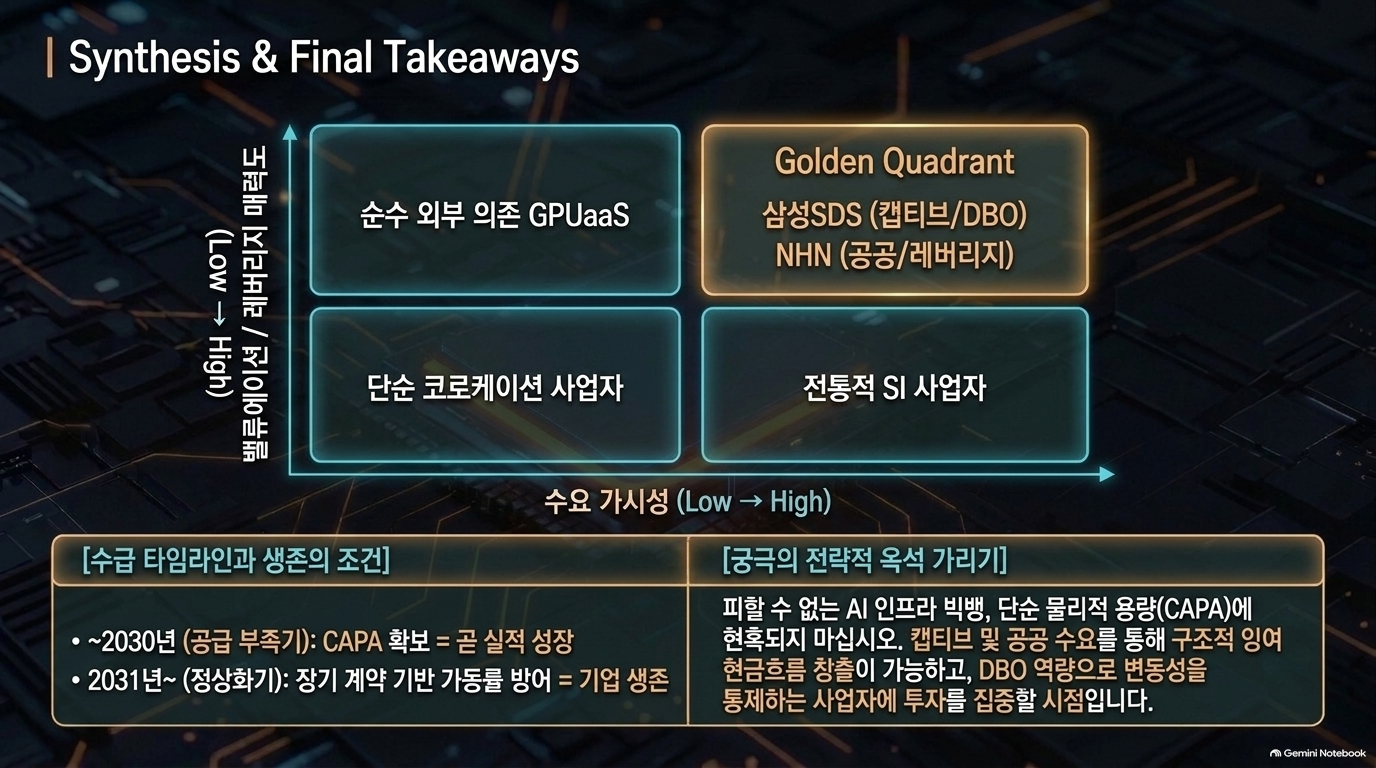
본 보고서는 2030년대를 대비하는 글로벌 AI 데이터센터(DC) 시장의 수급 불균형과 그에 따른 투자 전략을 심층적으로 분석하고 있습니다. 2032년까지 AI 연산 수요가 학습과 추론 분야 모두에서 급증하며 강한 수요 우위 시장이 지속될 것으로 보이나, 전력 확보와 계통연계 같은 물리적 공급 병목 현상이 실제 가동의 핵심 변수가 될 것임을 시사합니다. 특히 단순한 시설 확충보다는 수요 가시성을 확보한 사업자가 장기적인 경쟁력을 가질 것으로 예측하며, 국내에서는 삼성SDS와 NHN 등을 유망한 기업으로 꼽고 있습니다. 결과적으로 이 자료는 기술적 효율 개선에도 불구하고 절대적인 전력 인프라 확보가 향후 AI 산업의 성패를 가를 가장 중요한 지표임을 강조하는 목적을 가집니다.
AI DC 사업자 줄세우기
I. Investment Summary
II. 수요-공급 불균형 구간에 대한 고민
글로벌 AI 학습 연산 수요 추정 (D↑)
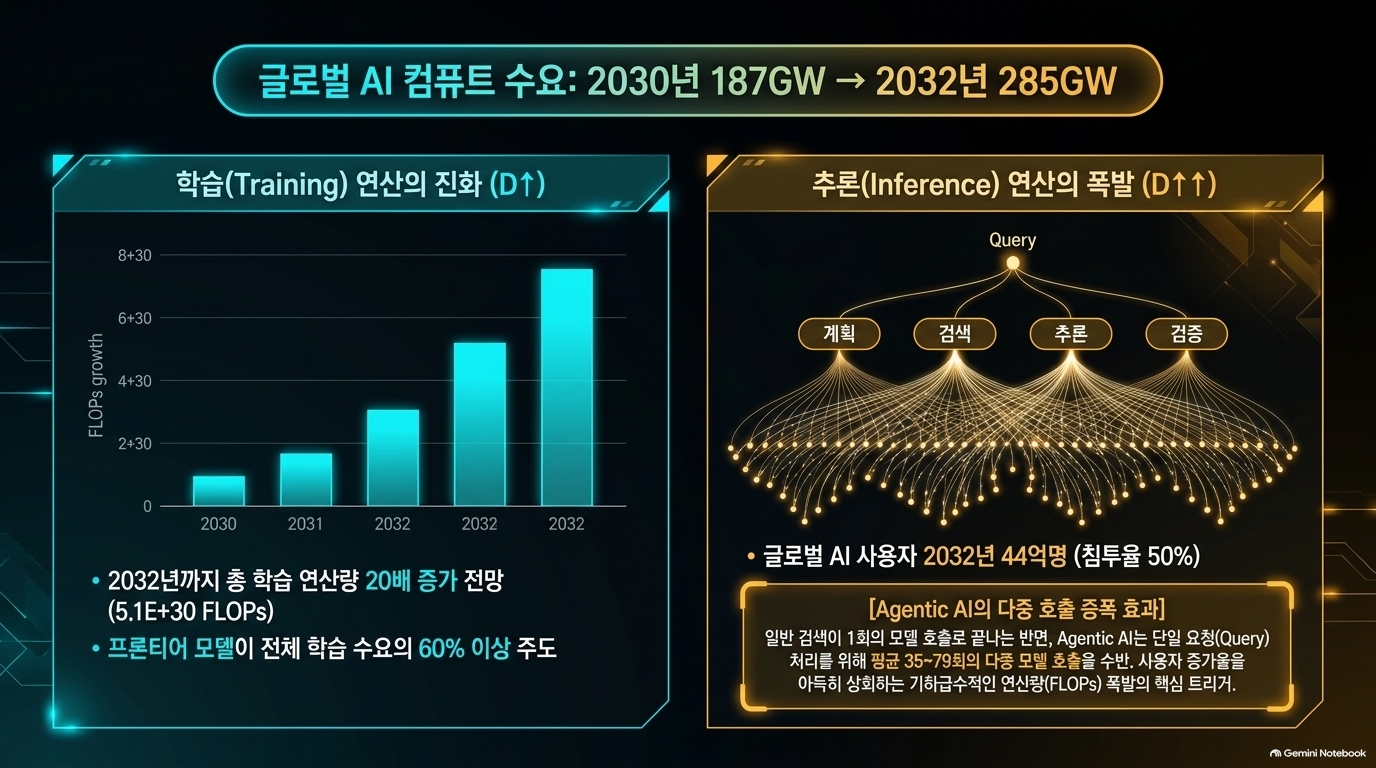
글로벌 AI 추론 연산 수요 추정 (D↑↑)
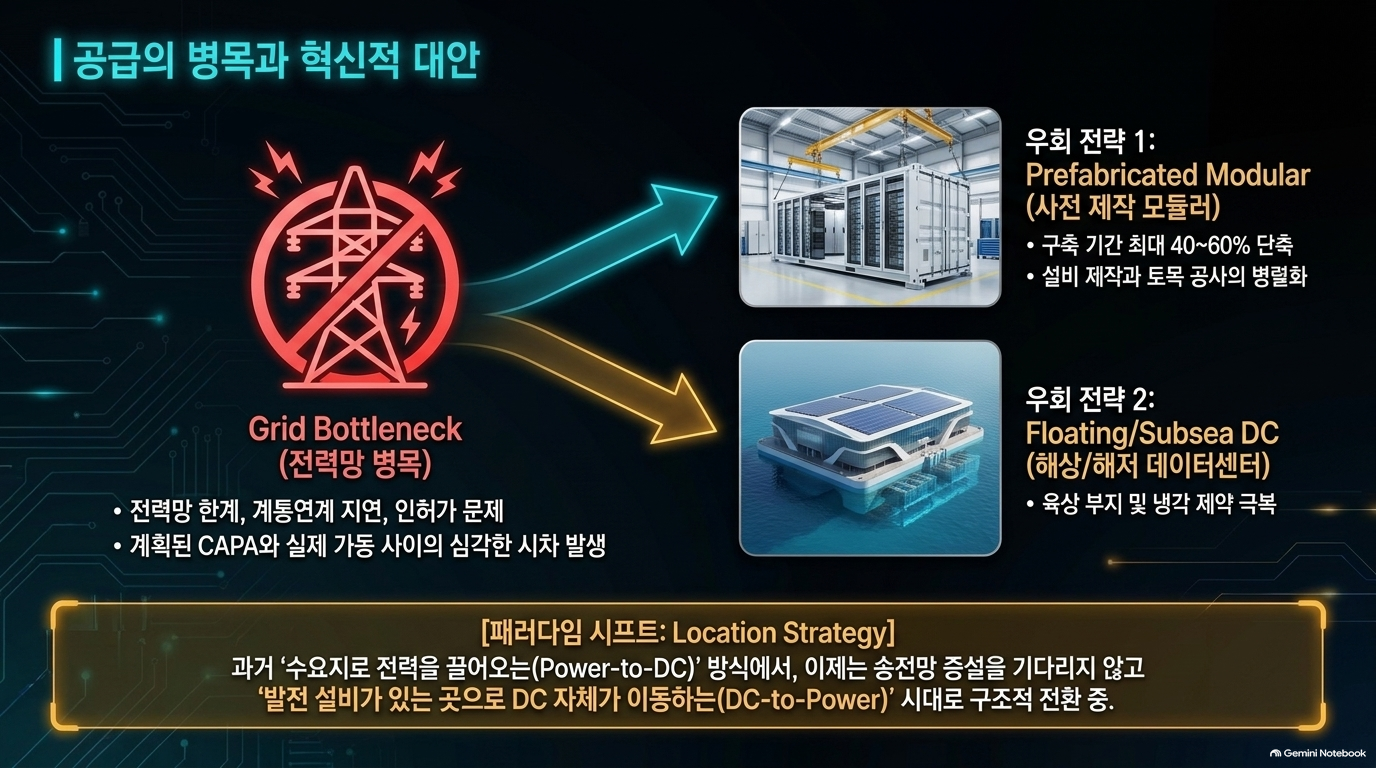
공급 속도의 혁신 가능성 점검 (S↑)
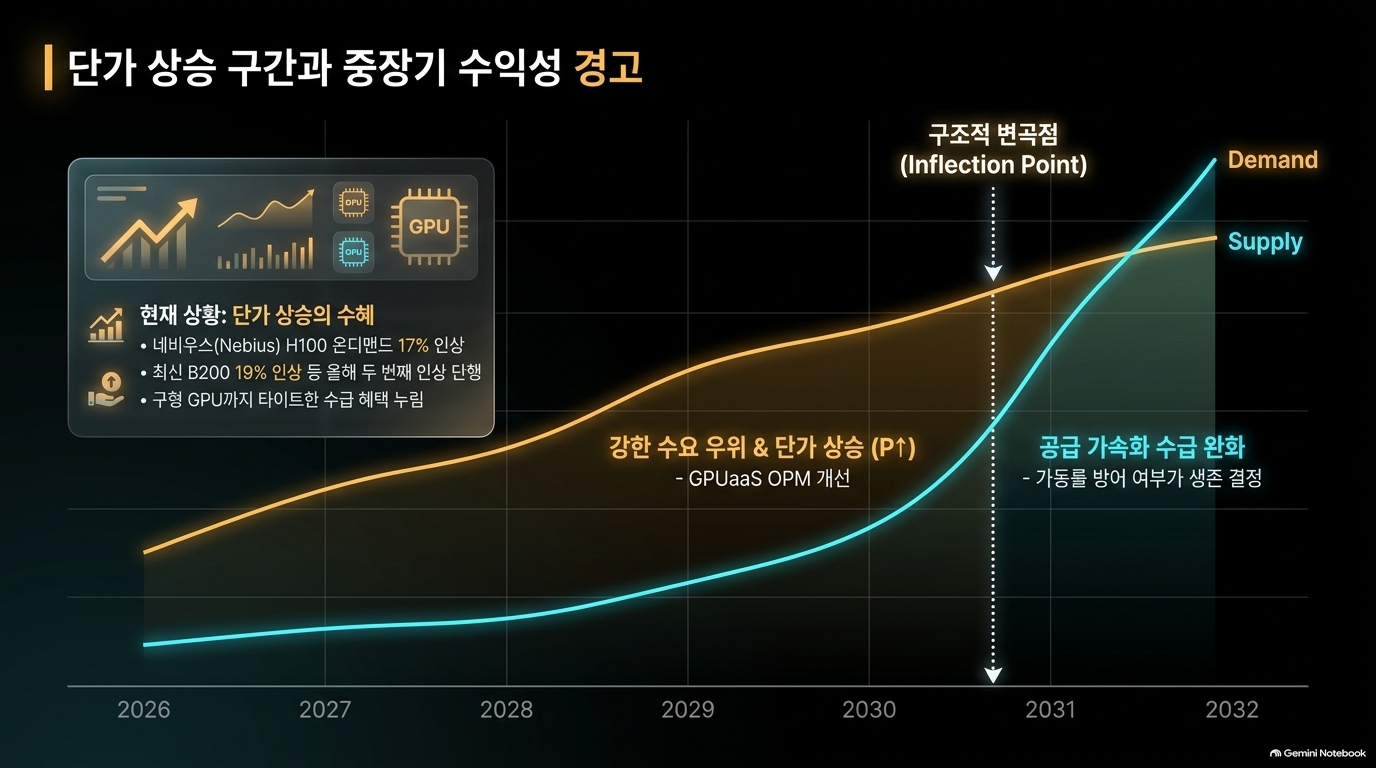
30년까지는 확실시되는 단가 상승 구간 (P↑)
III. 아시아 지역의 데이터센터 매력도
북미, 높아지는 DC 공급 장벽
Latency가 AI DC 입지에 미치는 영향은
아시아, AI DC의 새로운 공급 대안
IV. 결국 중요한 것은 수요 가시성
AI 수요의 성장이 곧 Neocloud의 성장은 아니다
CAPA 확대보다 중요한 수요의 선점
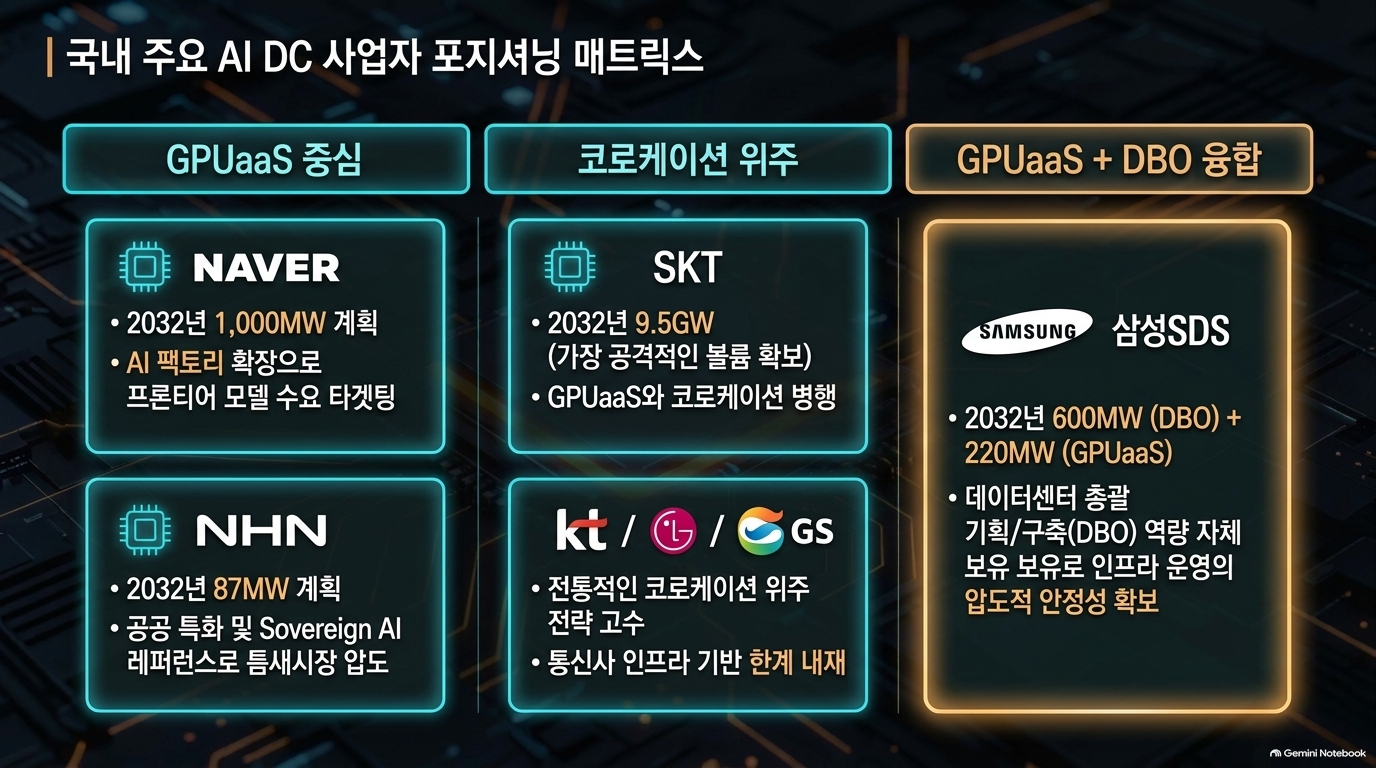
국내 사업자의 수요 가시성 점검
V. 국내 DC 사업자 현황 및 실적 추정
국내 사업자 DC 타임라인
주요 GPUaaS 사업자 실적 추정
VI. 밸류에이션 및 투자전략
코어위브, 네비우스, 아이렌이 주는 시사점
수요 가시성 기반의 투자전략 필요
I. Investment Summary — 투자 요약
원문: pp.3
| 검토항목 | 매핑 기준 | 판단 | 실행·의사결정 포인트 |
| AI 컴퓨트 수요와 공급의 장기 불균형 | IEA 전력·AI 전망 / 수요예측 검증 | 적정 | 2030년 수요 187GW, 공급 129GW라는 핵심 결론을 제시하고, 2031년 이후 불균형 완화 가능성을 함께 명시함 |
| Neocloud와 전체 AI 수요의 분리 | 증권 리서치의 TAM-SAM-SOM 구분 | 적정 | 총 AI 수요를 외부 인프라 사업자의 실현 매출로 단순 환산하지 않는 점이 타당 |
| 수요 가시성에 따른 국내 사업자 선별 | 계약·고객집중·가동률 리스크 | 부분 적정 | 캡티브·정부·외부 테넌트 순의 수요 안정성 분류는 유용하나, 각 수요원의 계약력·예산 지속성·해지 가능성은 별도 측정 필요 |
II. 수요-공급 불균형 구간에 대한 고민
원문: pp.4~17
| 세부 주제 | 핵심 주장 | 매핑 기준 | 적정성 |
| 글로벌 AI 학습 수요 | 2026년 2.5E+29 FLOPs → 2032년 5.1E+30 FLOPs, 약 20배 확대 | 수요예측·단위환산 검증 | 부분 적정 |
| B2C 추론 수요 | 사용자·Query·모델호출·Token 증가를 반영하여 2032년 시설전력 42GW 추정 | AI 서비스 수요모형 / NIST AI RMF | 부분 적정 |
| B2B 추론 수요 | Machine-driven 및 Agent-driven 수요를 포함하여 2032년 시설전력 140GW 추정 | AI 워크로드 분류·리스크 관리 | 부분 적정 |
| 공급 확대 가능성 | 글로벌 DC 공급 2026년 111GW → 2032년 310GW | TIA-942-C / IEA | 부분 적정 |
| 전력·계통 병목 | 계통접속·송변전·변압기 조달이 실제 공급의 제약 | IEA / TIA-942-C | 적정 |
| 단가 상승 | 2030년까지 공급제약에 따른 AI 컴퓨트 가격 상승 예상 | 가격·수급·계약조건 분석 | 부분 적정 |
주요 판단
- FLOPs → 실효 FLOPS/W → IT Load → 가동률 → PUE → Facility Power의 변환 논리는 추적 가능합니다(pp.5, 8, 10).
- 다만 학습 MFU는 38%→48%, B2C 추론 실효효율은 6%→16%, B2B 추론 실효효율은 8%→19%로 개선되는 것으로 가정되지만, 가정의 근거 데이터·적용 GPU 세대·모델 구조·워크로드 믹스가 분리 제시되지 않았습니다.
- PUE를 2026년 1.33에서 2032년 1.07까지 개선된다고 가정했으나, 이것은 기술적으로 가능한 목표치일 수 있어도 모든 지역·모든 사업자의 평균값으로 적용하기에는 강한 가정입니다.
III. 아시아 지역의 데이터센터 매력도
원문: pp.18~20
| 검토항목 | 매핑 기준 | 판단 | 보완 관점 |
| 북미의 전력·입지 제약 | IEA / TIA-942-C | 적정 | 전력망·지역사회 수용성·인허가 병목을 함께 인식 |
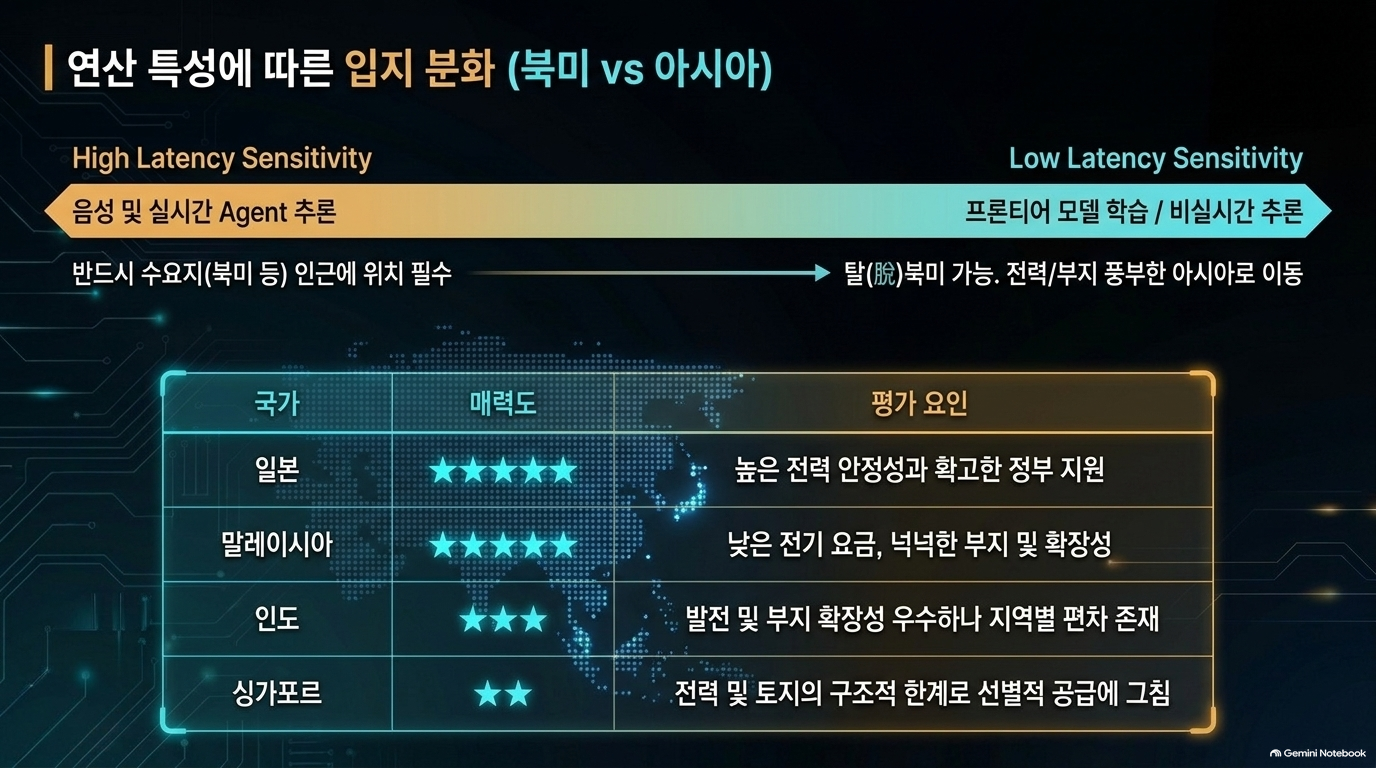
| Latency와 워크로드 입지의 분리 | AI 워크로드 특성 / 네트워크 설계 | 적정 | 학습·대량추론과 실시간 추론을 구분한 점이 타당 |
| 아시아 공급지로의 분산 | 입지선정·국가리스크·데이터주권 | 부분 적정 | 전력·부지·통신·정책을 다뤘으나 국가별 규제·데이터이전·탄소·재난위험이 누락됨 |
IV. 결국 중요한 것은 수요 가시성
원문: pp.21~23
| 검토항목 | 매핑 기준 | 판단 | 실행·의사결정 포인트 |
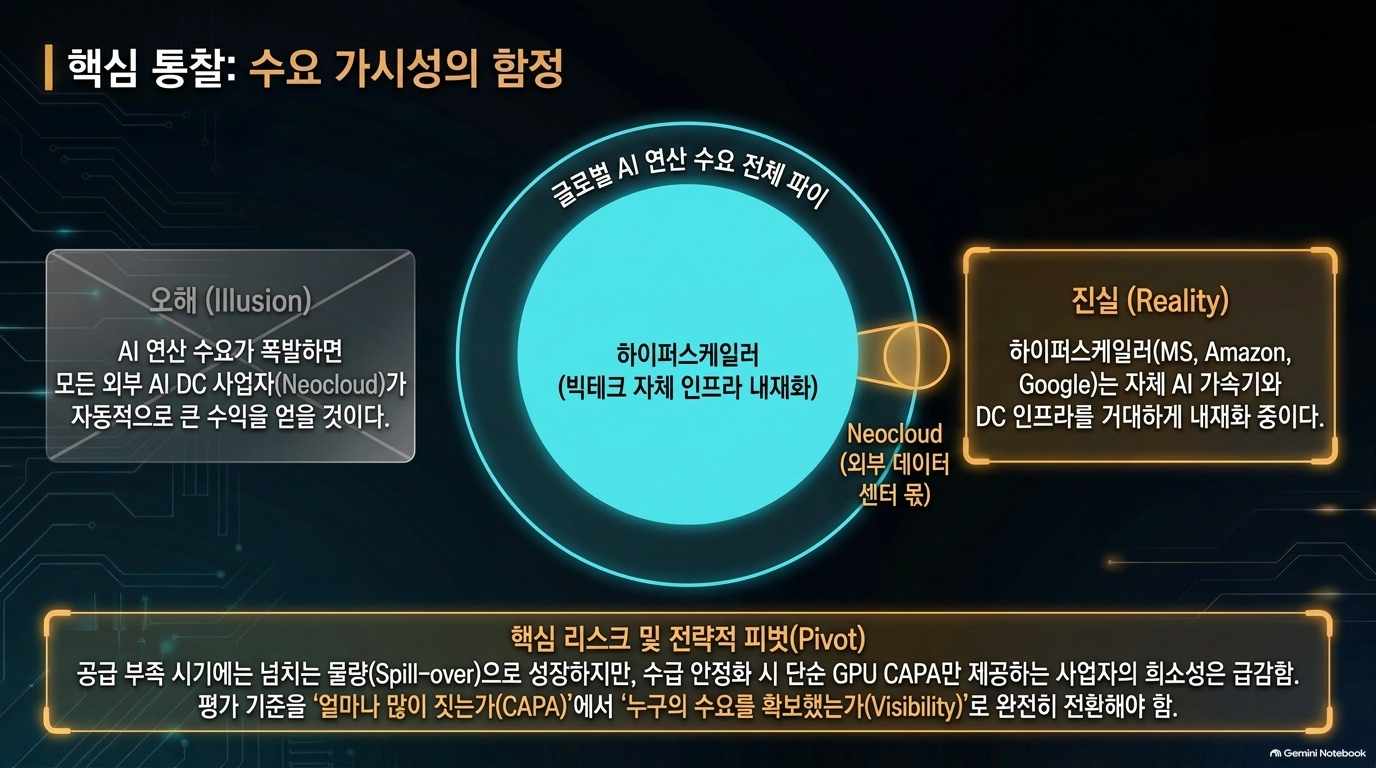
| 전체 AI 수요와 외부 DC 수요 분리 | TAM-SAM-SOM / 고객 세그먼트 | 적정 | 자체 DC·CSP·코로케이션·Neocloud 조달 경로를 분리 |
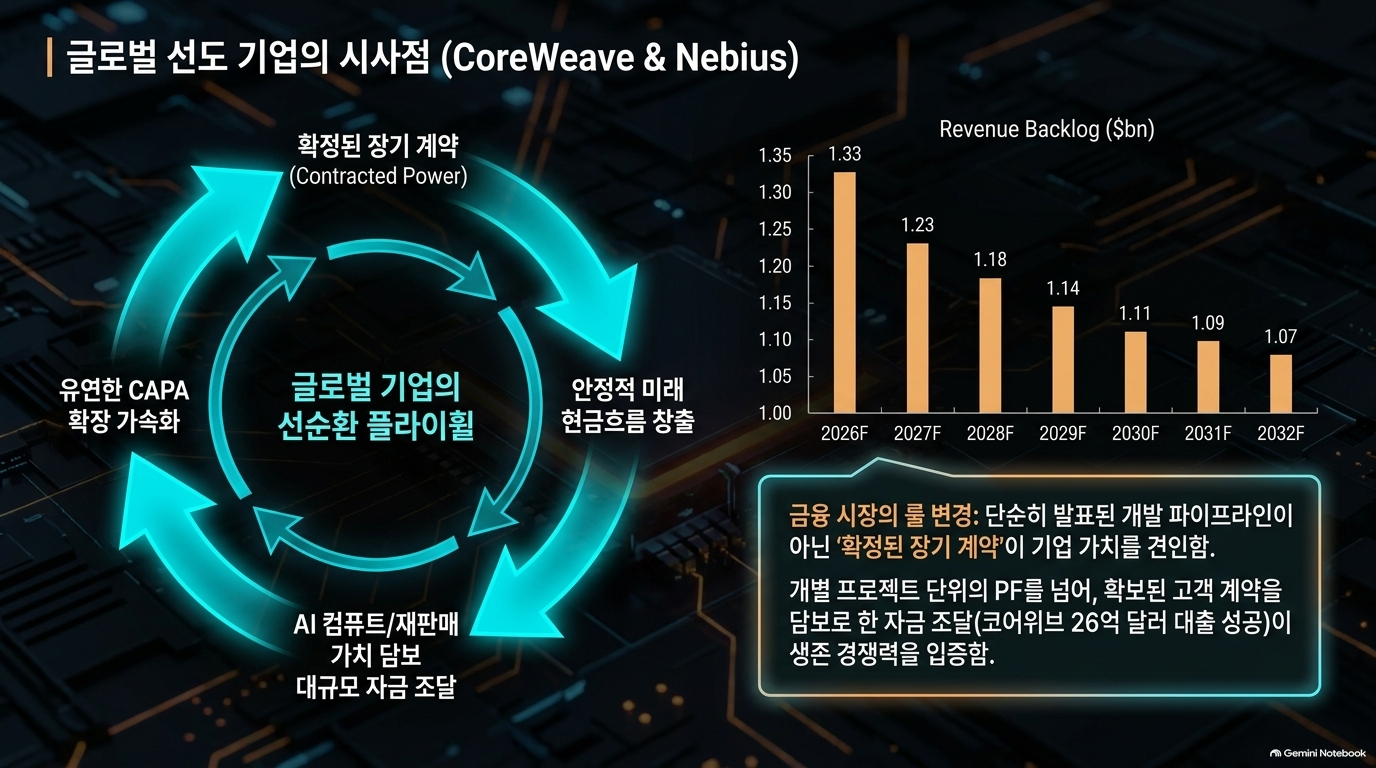
| CAPA보다 고객계약의 질 중시 | IFRS 7 위험관리 / 수익 안정성 | 적정 | 고객 신용도, 계약기간, 선급금, 최소사용조건을 중요 변수로 인식 |
| 국내 수요 가시성 | 공공·캡티브·외부 테넌트 | 부분 적정 | 수요원의 우선순위는 제시했으나 계약·예산·고객 집중도 증적이 부족 |
V. 국내 DC 사업자 현황 및 실적 추정
원문: pp.24~28
| 검토항목 | 매핑 기준 | 판단 | 주요 이슈 |
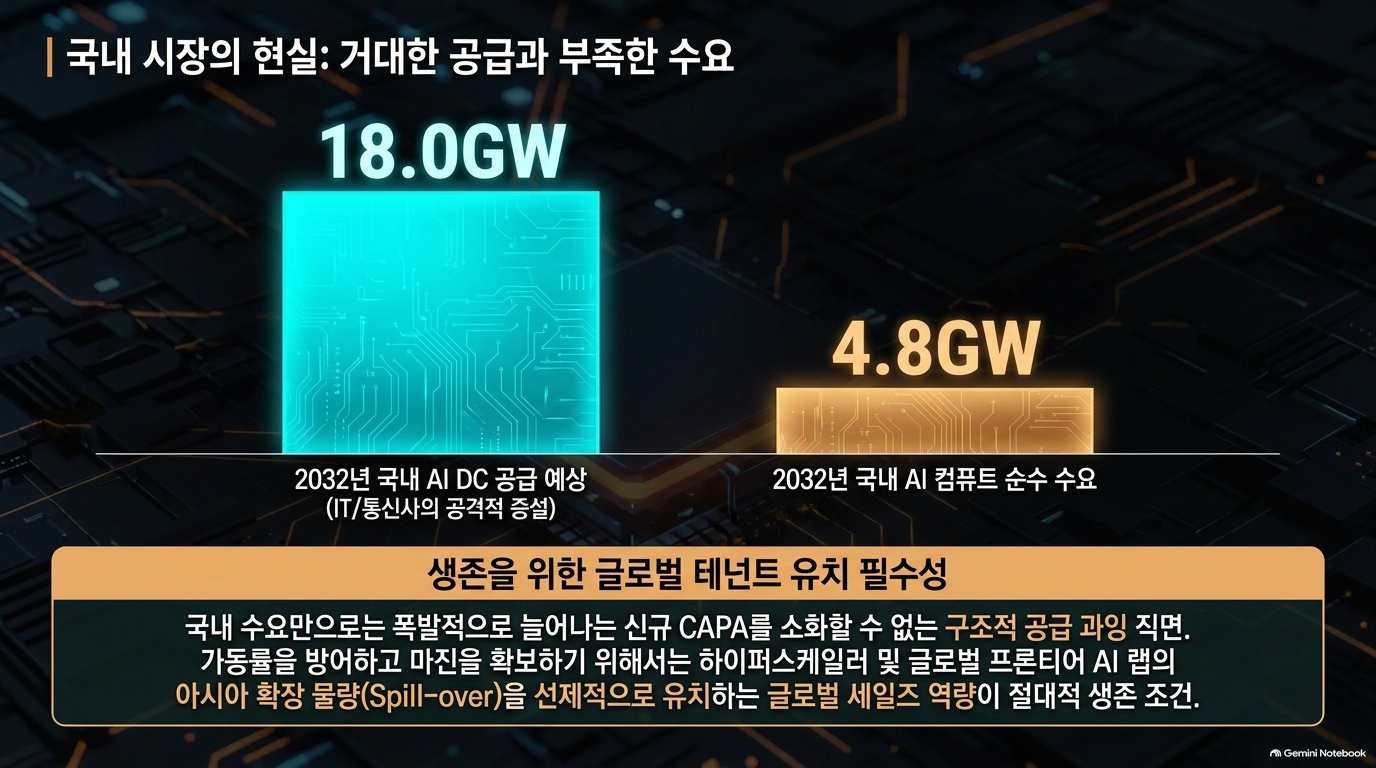
| 국내 공급과 수요의 비교 | 수급모형·실현가능성 | 부분 적정 | 2030년 공급 12.1GW vs 국내 수요 3.0GW라는 간극을 명시 |
| NAVER SPV 모형 | IFRS 7 / 자금조달·리스·잔존가치 위험 | 부분 적정 | SPV 사용료·감가상각을 반영했으나 차입조건과 잔존가치가 불명확 |
| 삼성SDS 캡티브 수요 | 고객 포트폴리오·가동률 | 부분 적정 | 그룹 수요가 강점이나 외부 검증 가능한 수요량·계약형태가 필요 |
| NHN 공공 GPU 수요 | 공공수요 지속성·재계약 위험 | 부분 적정 | 공공수요 기반의 초기 가시성은 강점이나 예산·조달주기 리스크 필요 |

728x90
반응형
'07.AI > 11. AI 데이터센터' 카테고리의 다른 글
| AI 데이터센터 - EU 공통 등급제(common rating scheme) 규정안 (0) | 2026.09.22 |
|---|---|
| AI 데이터센터 - ECOC 2026: AI 데이터 센터 광학 스케일업 (0) | 2026.09.22 |
| AI 데이터센터 - Semianalysis, Behind-The-Meter Power(BMT) (0) | 2026.09.17 |
| AI 데이터센터 - Semianalysis, 미국 데이터 센터 건설 중단 조치(moratoriums)의 영향 (0) | 2026.09.17 |
| AI 데이터센터 - ISO/IEC JTC 1/SC 39: AI 시대를 위한 AI 데이터센터 인프라와 표준화 동향 (0) | 2026.09.17 |