https://fundaai.substack.com/p/researchant-s-1-review-and-first
2026.10.27
[Research|ANT: S-1 Review and First-Cut EPS Model]
본 문서는 앤트로픽의 공개된 S-1 상장 서류를 바탕으로 작성된 기업 재무 및 사업 모델 분석 리포트를 다루고 있습니다. 핵심 주제는 회사의 비약적인 매출 성과와 비용 구조, 방대한 규모의 컴퓨팅 인프라 투자 계약, 그리고 이를 감당할 수 있는 현금 유동성과 수익성의 지속 가능성에 대한 심층적인 검토입니다. 리포트의 목적은 투자자들이 회사의 가치를 정확히 평가할 수 있도록 최근의 실적 지표뿐만 아니라 향후 예상되는 재무적 변동성과 리스크 요인을 객관적으로 분석하여 제공하는 것입니다.
I. Revenue — 매출 성장의 실체와 지속 조건
원문 내용
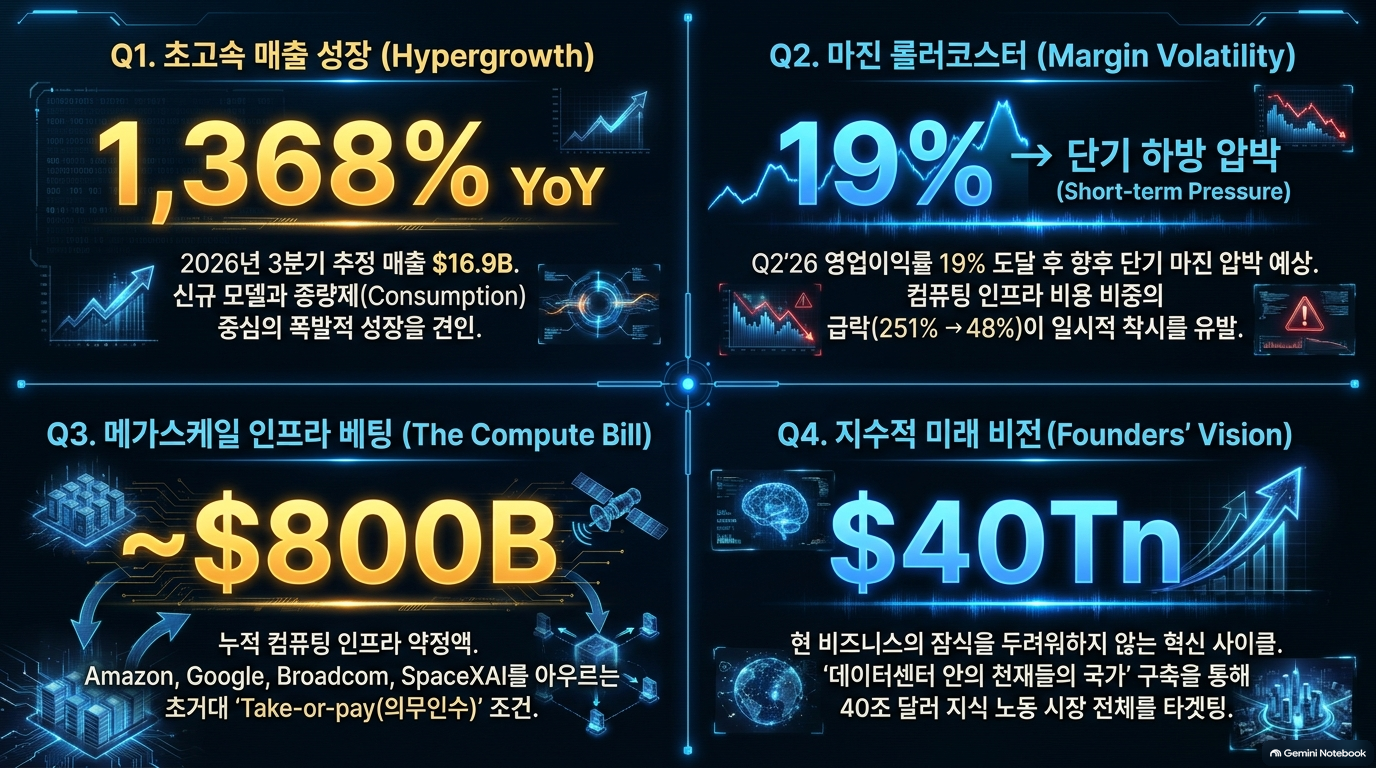
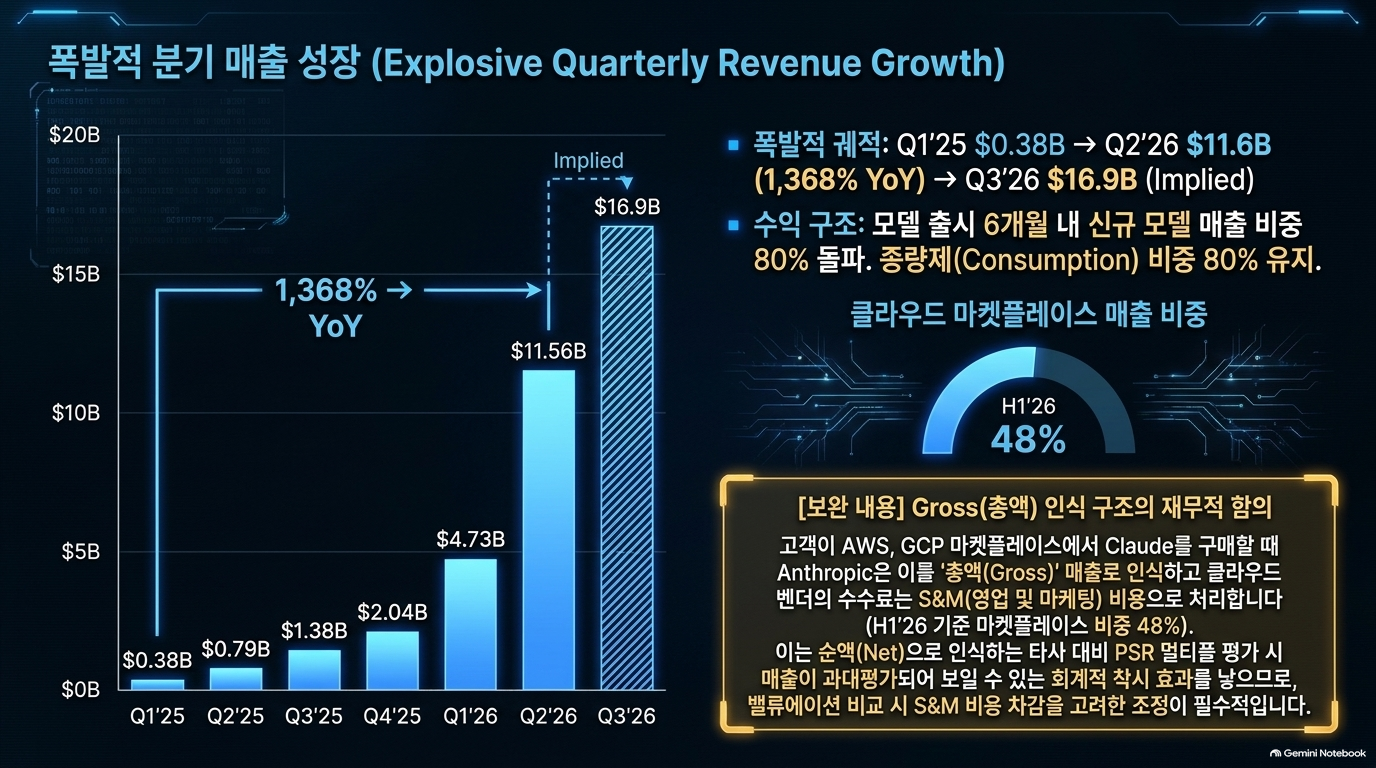
- 분기 매출은 2025년 1분기 $376M에서 2026년 2분기 $11.56bn으로 증가했습니다.
- 2026년 3분기 매출은 공시의 빈칸을 직접 읽은 값이 아니라, “2024년 4분기의 86배”라는 다른 설명을 이용해 약 $16.9bn으로 역산했습니다.
- 3분기 매출의 80% 이상이 최근 6개월 내 출시 모델에서 발생했습니다.
- 2026년 상반기 매출의 80%가 사용량 기반, 나머지는 구독 기반입니다.[1, I장]
분석
이 장에서 중요한 것은 성장률 자체보다 매출이 발생하는 방식입니다.
- 반복 사용이 성장의 핵심이다. 사용량 기반 매출은 고객의 업무 적용이 확대되면 빠르게 늘지만, 사용 축소 역시 바로 매출에 반영될 수 있습니다.
- 모델 교체가 곧 매출 교체다. 최신 모델 매출 비중이 높다는 것은 기술 개선의 상업적 효과를 보여주는 동시에, 과거 모델만으로 장기간 수익을 유지하기 어렵다는 뜻입니다.
- 성장 지속에는 반복적인 연구개발 성공이 필요하다. 이미 확보한 제품에서 매출을 회수하는 구조라기보다, 새로운 모델이 계속 기존 모델을 대체하는 구조로 읽힙니다.
- 판단: “수요가 실재한다”는 근거는 강하지만, “그 수요가 장기간 계약으로 보장돼 있다”는 의미는 아닙니다.
II. Run-rate revenue and revenue recognition — 매출 규모보다 먼저 정의를 확인해야 한다
원문 내용
연환산 매출인 Run-Rate Revenue는 다음과 같이 정의됩니다.
- 최근 28일 사용량 기반 매출 × 13 + 월 구독 매출 × 12
- 또한 AWS·GCP·Azure를 통한 판매에서 Anthropic은 고객 결제액을 총액 매출로 인식하고, 클라우드 사업자 몫은 판매·마케팅·파트너십 비용에 반영한다고 설명합니다. 마켓플레이스 매출 비중은 2026년 상반기 48%입니다.[1, II장]
- 정책·상업조건 위반 고객에게서 발생한 매출은 2026년 9개월 누적 매출의 약 5~7%로 제시합니다. 연말 휴가철에는 고객 지출이 직전 기간보다 약 20% 감소한 사례도 소개합니다.[1, II장]
분석
이 장은 높은 매출 숫자를 읽을 때 필요한 세 가지 조정을 제시합니다.
| 구분 | 해석상 주의점 |
| 연환산 매출 | 최근 사용량의 연간 환산이지, 확정된 연간 실적이나 계약매출이 아님 |
| 총액 매출 | 유통 파트너 몫이 포함되므로 순액 인식 기업과 매출배수를 바로 비교하기 어려움 |
| 매출의 질 | 정책 위반 고객 차단·계절성이 성장률에 영향을 줄 수 있음 |
- [확인 필요] 소제목은 ‘Distillation revenue’이지만, 제시된 인용문의 범주는 사용정책 또는 상업조건 위반 고객입니다. 해당 5~7% 전체를 ‘경쟁사의 모델 증류 매출’로 좁혀 해석하면 근거 범위를 넘어섭니다.
III. Margins — 흑자 전환의 의미와 회계상 착시
원문 내용
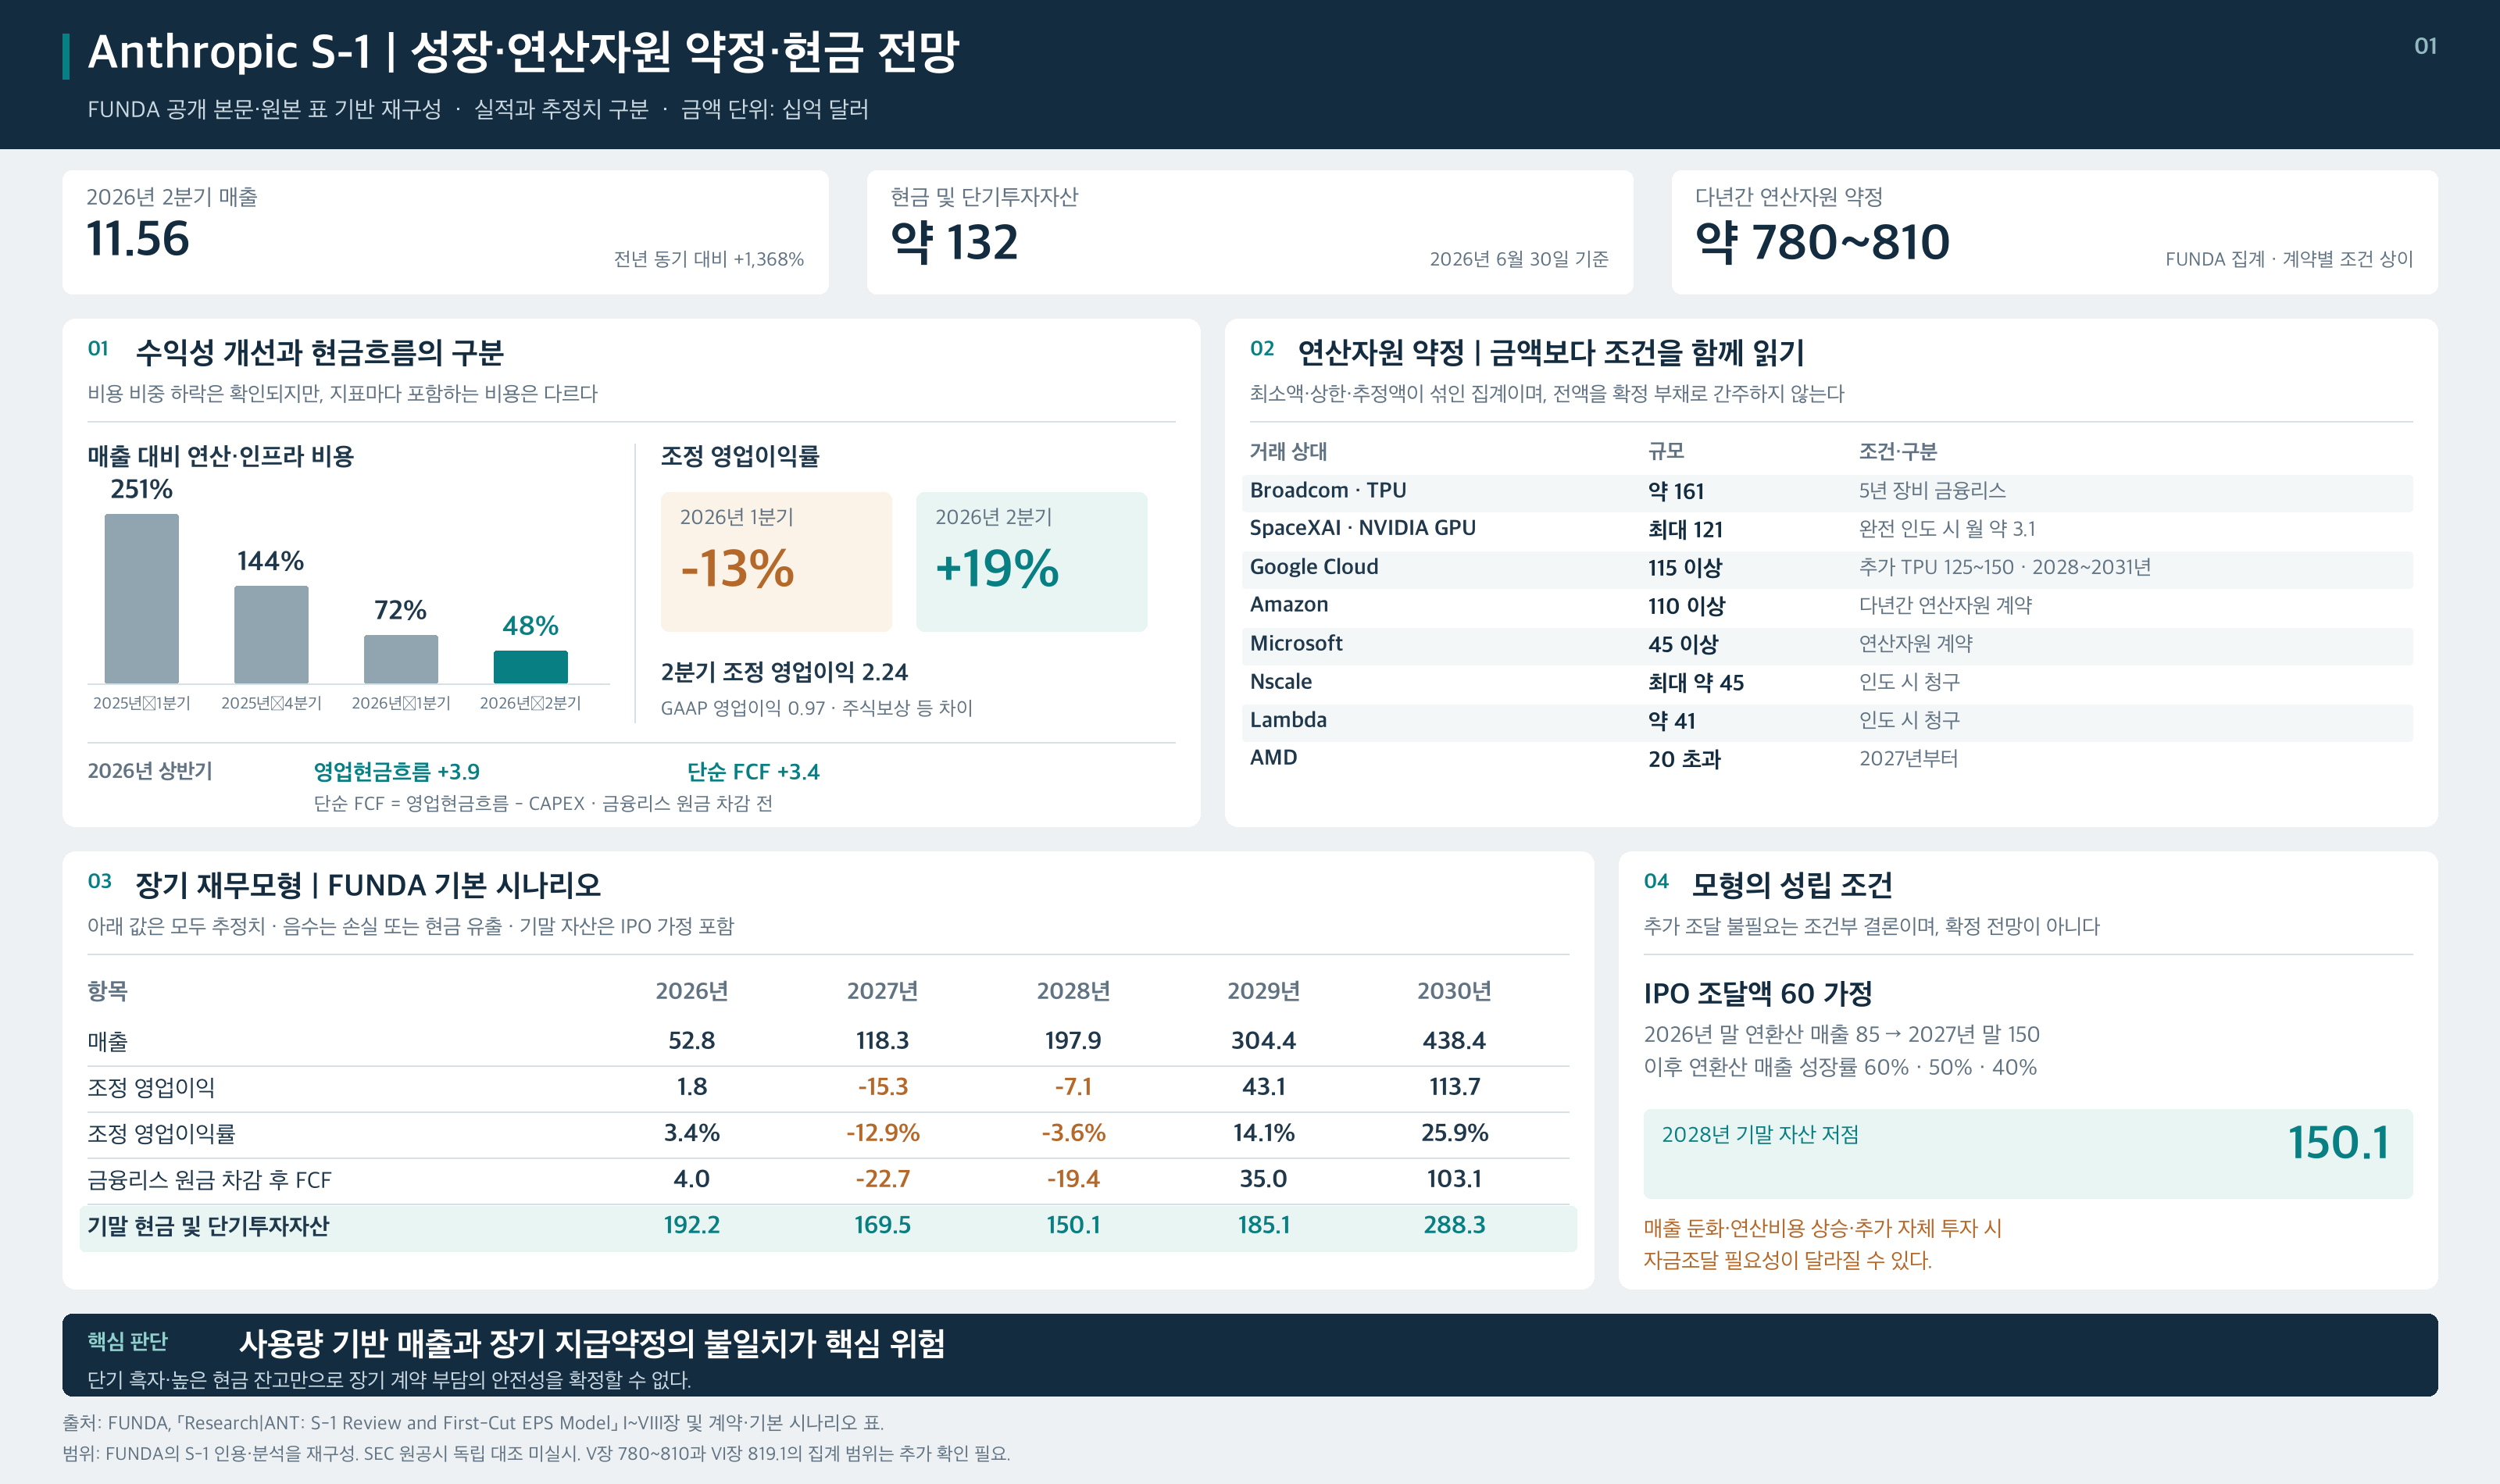
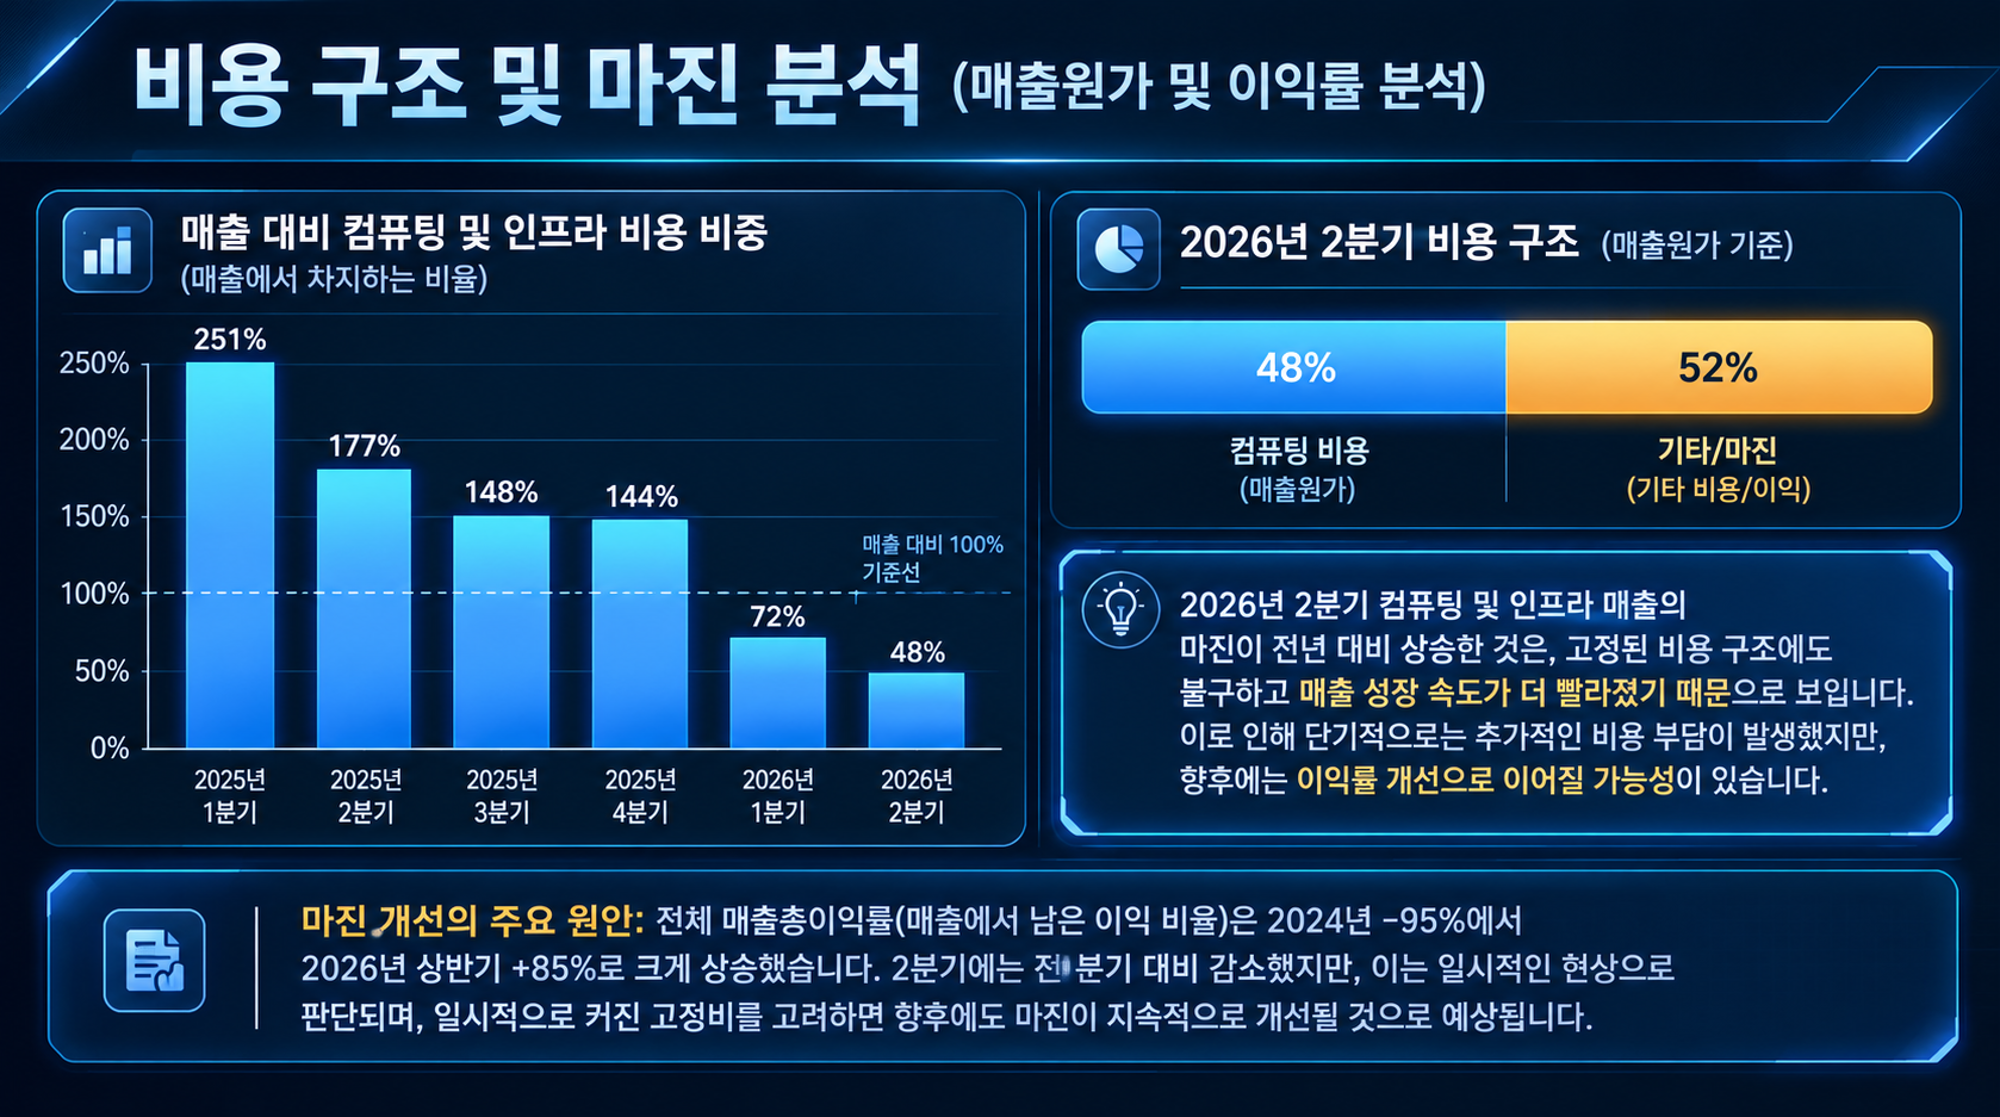
- 2026년 상반기 기능별 비용 주석에서 역산한 매출총이익률은 85%입니다.
- 다만 클라우드 사업자 수익배분액과 무료 이용자의 추론 비용은 매출원가가 아니라 판매·마케팅 비용에 포함된다고 지적합니다.
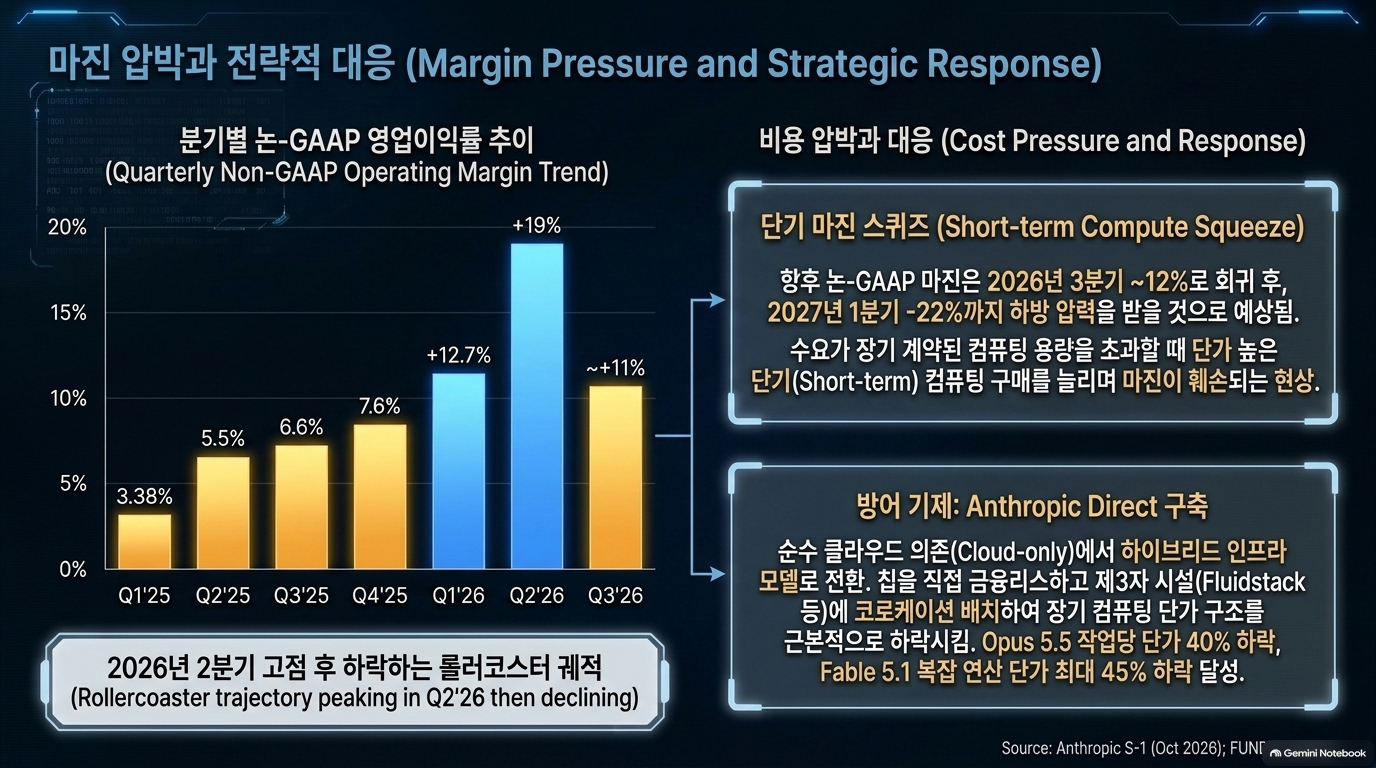
- 2026년 2분기 조정영업이익은 약 $2.24bn, 조정영업이익률은 19%입니다.
- 같은 분기 GAAP 영업이익은 약 $0.97bn이며, 차이의 주요 항목은 주식보상비용입니다.[1, III장]
- 2026년 상반기 영업현금흐름은 +$3.9bn, 단순히 설비투자액을 차감한 FCF는 약 +$3.4bn입니다. 그러나 운전자본 시점 효과와 금융리스 원금의 현금흐름 분류를 주의해야 한다고 설명합니다.[1, III장]
분석
FUNDA는 수익성을 부정하지 않지만, 어떤 비용까지 차감한 수익성인지를 계속 따집니다.
- 매출총이익률 85%: 유통·무료 서비스 비용까지 포함한 최종 경제성을 뜻하지 않습니다.
- 조정영업이익 흑자: 주식보상 등을 제외한 영업구조의 개선을 보여줍니다.
- GAAP 순손실: 금융상품 평가손익의 영향이 커 영업현금 소진과 동일시하기 어렵습니다.
- 단순 FCF 흑자: 금융리스 원금 지급까지 반영한 최종 현금여력과 다를 수 있습니다.
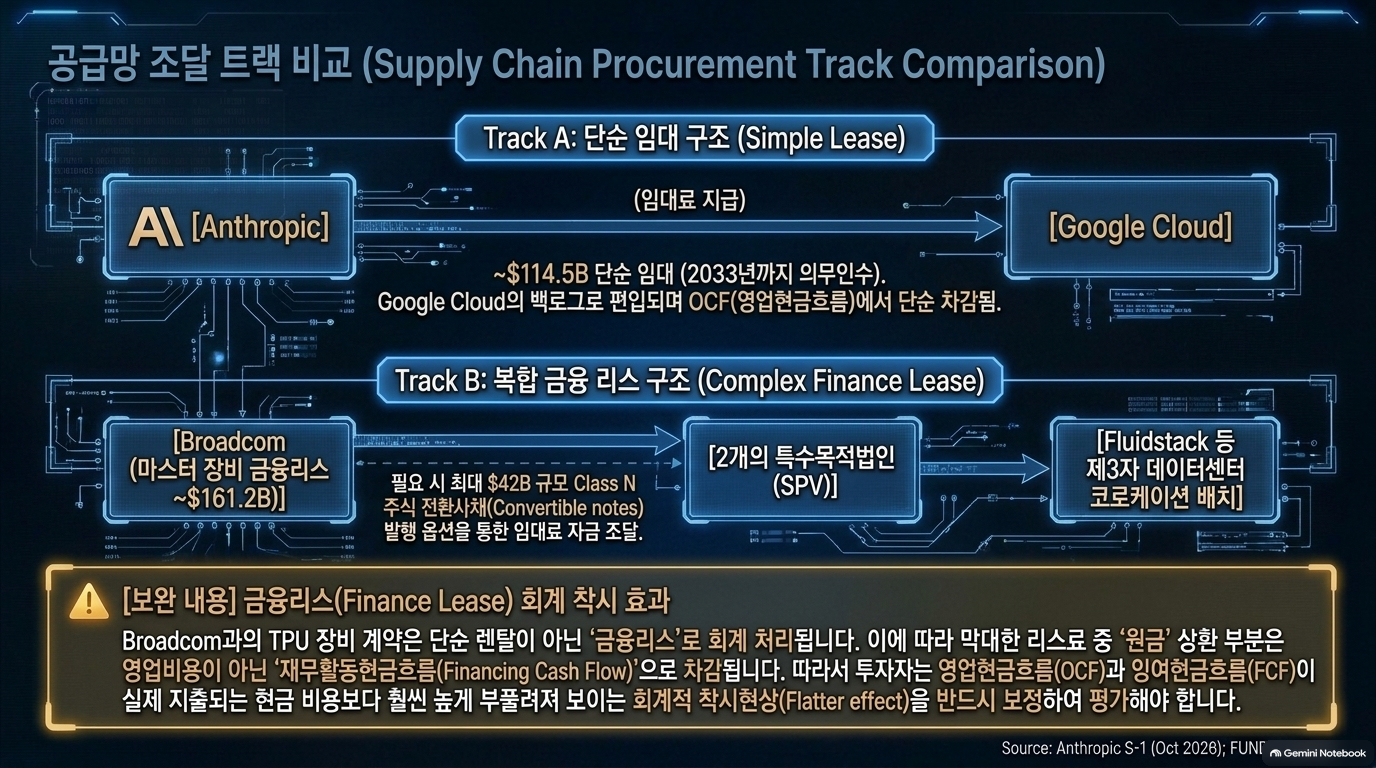
- 특히 금융리스 원금이 재무활동현금흐름으로 분류될 경우, ‘영업현금흐름−CAPEX’만으로는 연산자원 확보의 전체 현금부담을 포착하지 못한다는 지적이 중요합니다.
- 판단: 사업의 영업경제성은 개선됐다는 해석이 가능하지만, 단일 이익률이나 FCF 숫자로 재무적 안정성까지 확정하기는 어렵습니다.
IV. Margins will stay volatile — 비용과 매출의 발생 시점이 다르다
원문 내용
연산자원은 12~18개월 전에 계약하며, 용량이 가동되면 관련 비용이 큰 단위로 발생합니다. 반면 그 용량을 활용한 고객 매출은 이후 늘어납니다. 수요가 장기계약 용량을 초과하면 더 비싼 단기 연산자원을 구매합니다.[1, IV장]
- FUNDA의 모형에서는 조정영업이익률이 다음과 같이 움직입니다.
- 2026년 4분기 약 −9%
- 2027년 1분기 약 −22%
- 연간 기준 2027년 약 −13%, 2028년 약 −4%
- 2029년 약 14%, 2030년 약 26%[1, IV장]
분석
이 장은 단위 경제성 개선과 분기 적자가 동시에 나타날 수 있다는 설명입니다.
- 신규 용량 가동 → 비용 선반영 → 가동률·고객 사용 증가 → 매출이 비용을 따라잡음
- Anthropic Direct는 칩을 직접 임차하고 제3자 시설에 배치해 장기 연산자원의 경제성을 확보하려는 대응으로 소개됩니다.[1, IV장]
- [확인 필요] 위 이익률 경로는 확정 실적이나 회사의 보장된 전망이 아니라 FUNDA의 예측입니다. 고객 사용량·용량 인도·가격 가정이 달라지면 경로도 바뀝니다.
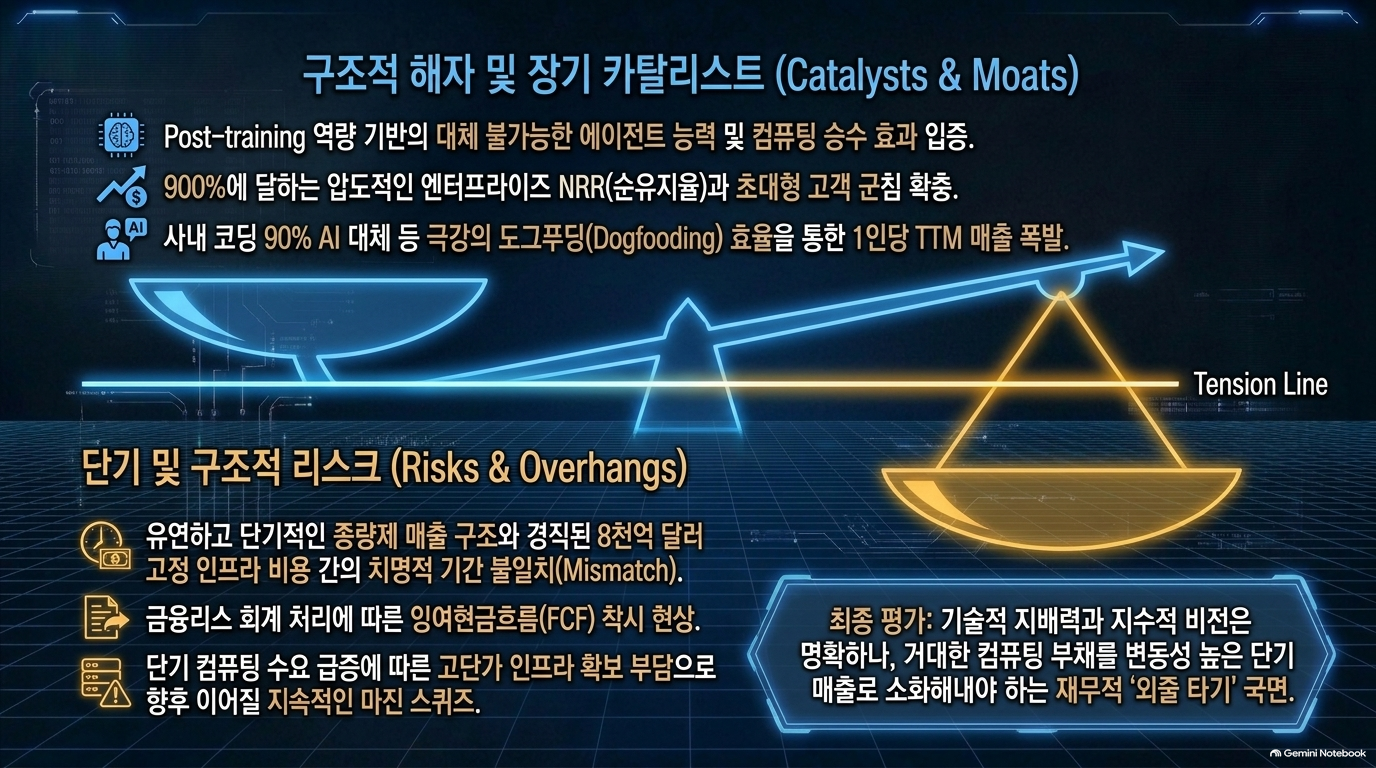
V. The compute bill — 가장 중요한 위험은 ‘변동 매출 대 장기 지급약정’
원문 내용
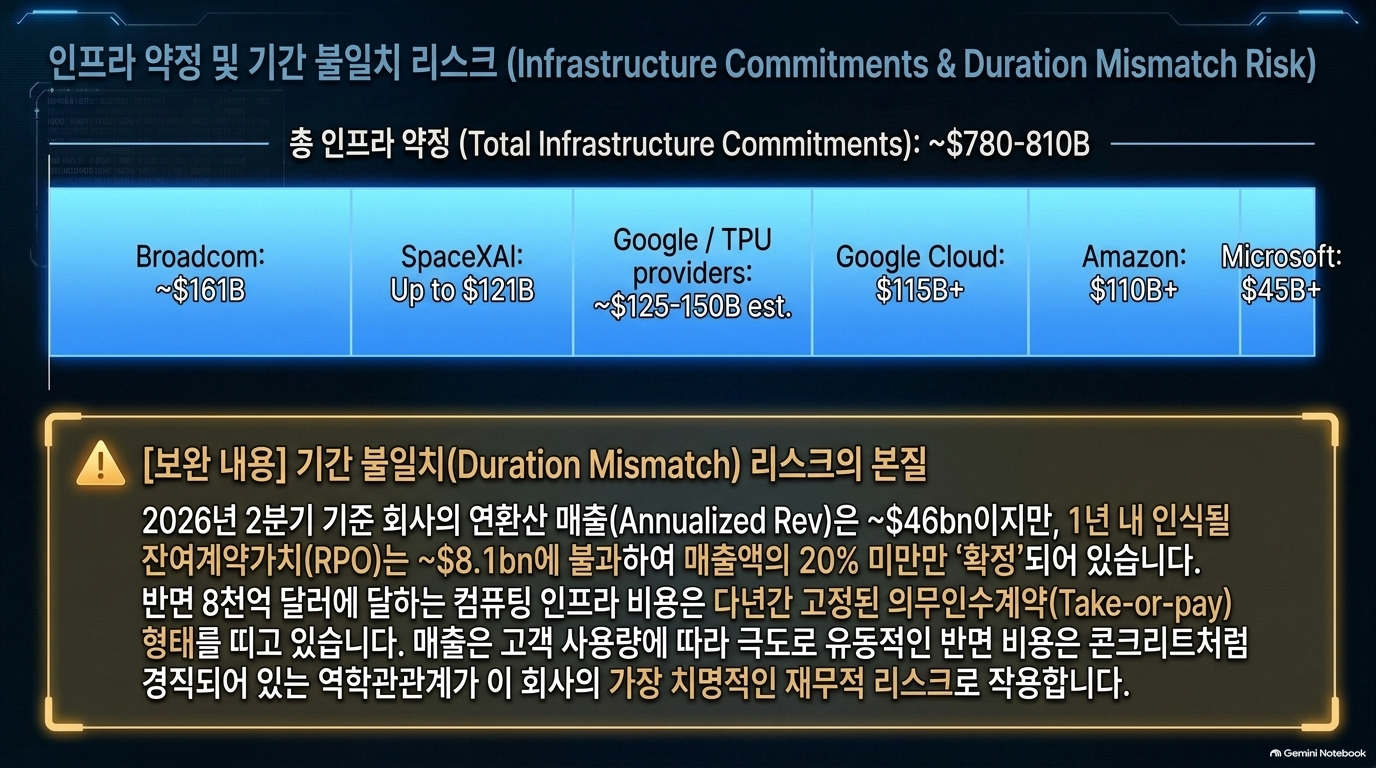
연산자원 계약 규모를 약 $780~810bn으로 정리합니다. 공개 표에는 Broadcom 금융리스, 클라우드 계약, SpaceXAI·Nscale 등의 상한이 있는 계약, AMD 관련 지출 등이 함께 들어 있습니다.[1, V장·계약 표]
- 반면 2026년 6월 말 잔여수행의무인 RPO는 $10.8bn, 이 중 약 75%가 12개월 내 인식될 예정이라고 설명합니다. 일부 리스·신용약정·전환사채에는 교차채무불이행 조항도 있다고 지적합니다.[1, V장]
분석
이 글의 핵심 위험 명제는 다음과 같습니다.
- 매출은 고객 사용량에 따라 달라지지만, 공급 측 지급약정은 장기적으로 묶여 있다.
- 따라서 높은 고객 유지·확장률과 대규모 현금이 있어도, 수요가 급격히 둔화하면 계약 부담이 그대로 남을 수 있습니다.
- [보완 필요: 합계의 정의] 원문 V장은 약 $780~810bn을 제시하지만, VI장에서는 공시 약정액으로 약 $819.1bn을 사용합니다. 또한 계약별 표현이 ‘이상’, ‘최대’, 추정 범위 등으로 다릅니다. 이를 동일한 기준의 확정·무조건 지급액 합계로 취급하려면 포함 범위와 산식을 추가 확인해야 합니다.
VI. Cash and funding — 기본 시나리오는 버티지만, 성장 가정에 민감하다
원문 내용
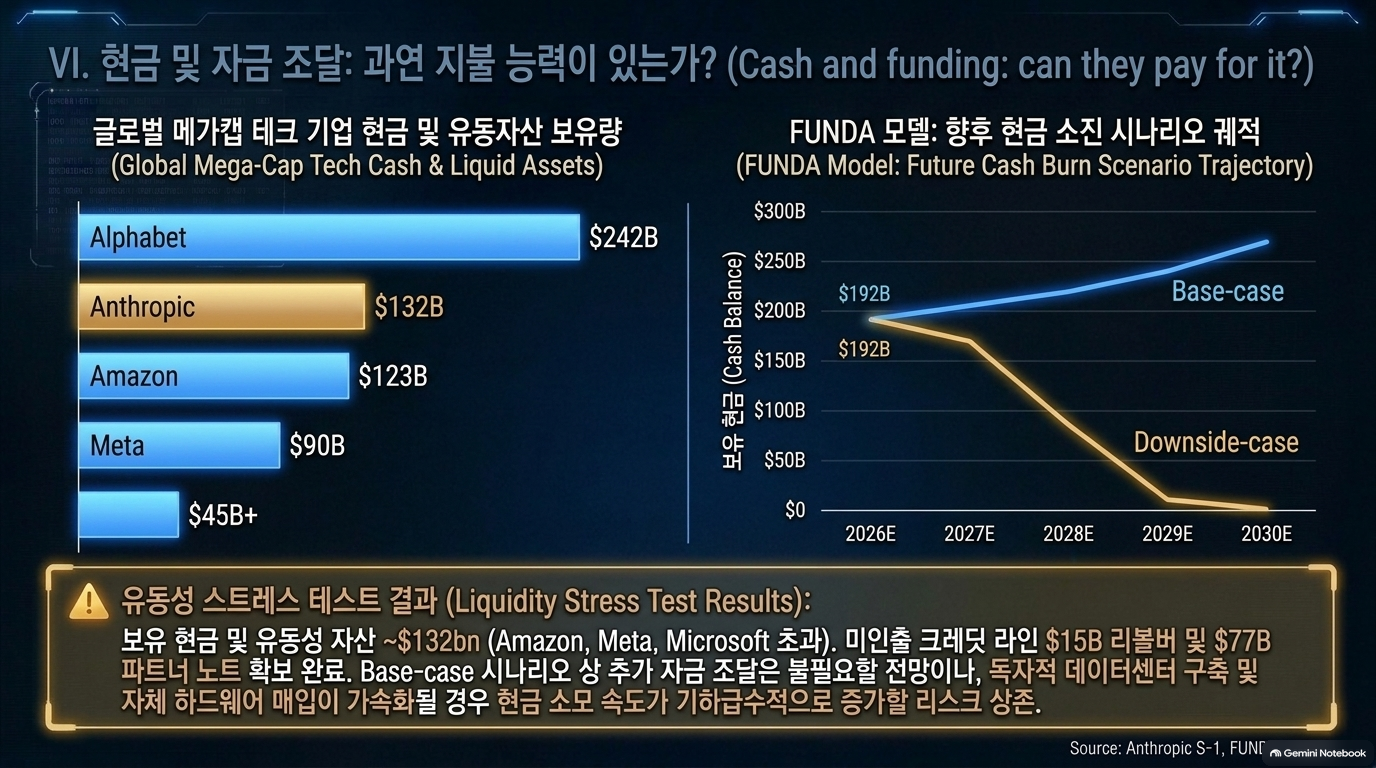
2026년 6월 말 현금·단기투자자산은 약 $132bn입니다. 여기에 신용한도·파트너 금융지원이 있으며, FUNDA는 2026년 4분기 IPO 조달액 $60bn을 가정합니다.[1, VI장]
- 공개된 기본 시나리오 표는 다음과 같습니다. 전부 FUNDA 추정치이며, 단위는 $bn입니다.
| 항목 | 2026E | 2027E | 2028E | 2029E | 2030E |
| 매출 | 52.8 | 118.3 | 197.9 | 304.4 | 438.4 |
| 조정영업이익률 | 3.4% | −12.9% | −3.6% | 14.1% | 25.9% |
| 금융리스 원금 차감 후 FCF | 4.0 | −22.7 | −19.4 | 35.0 | 103.1 |
| 기말 현금·단기투자자산 | 192.2 | 169.5 | 150.1 | 185.1 | 288.3 |
- 출처: FUNDA VI장 기본 시나리오 표.[1]
- 스트레스 차트에서는:
- 기본 시나리오: 2030년 약 $288bn.
- 하방 시나리오: 2030년 약 $16bn.
- 연환산 매출 정체 시나리오: 2030년 약 −$176bn.[1, VI장]
분석
“추가 자금조달이 필요 없다”는 결론은 다음 조건에 묶여 있습니다.
- 가정한 IPO 자금이 들어올 것.
- 매출이 장기간 높은 성장률을 유지할 것.
- 연산자원 비용이 모형 경로에서 크게 벗어나지 않을 것.
- 추가 시설·하드웨어 투자로 지출이 더 늘어나지 않을 것.
- 특히 정체 시나리오의 음수 현금은 실제로 마이너스 현금을 보유한다는 뜻이 아니라, 그 이전에 추가 조달·계약 조정·지출 축소가 필요해지는 자금 부족분으로 해석해야 합니다.
- 판단: FUNDA의 낙관은 무조건적 낙관이 아니라, 성장·비용·조달 조건이 충족되는 경우의 재무적 생존 가능성입니다.
VII. How Anthropic gets TPUs — 장비·시설·수익인식의 주체를 분리한다
원문 내용
TPU 확보 경로를 두 가지로 나눕니다.
- Google Cloud에서 연산 서비스를 구매
- Broadcom에서 TPU 기반 시스템을 금융리스로 확보하고 제3자 시설에 배치
- 시설은 Anthropic이 직접 소유하는 것이 아니라 외부 운영자가 운영하는 구조로 설명합니다. Google·Broadcom의 수익인식에 대해서는 필자 자신의 해석임을 명시합니다.[1, VII장]
분석
이 장의 고유한 기여는 “Anthropic이 TPU를 쓴다”는 사실만으로 관련 기업의 매출을 단순 배분하지 않는다는 점입니다.
- 서비스 구매와 장비 리스는 다릅니다.
- 장비의 회계상 자산 인식과 데이터센터 소유는 다릅니다.
- 공급계약 체결과 공급자의 매출 인식 시점도 다릅니다.
- [확인 필요] Broadcom의 판매형 리스 여부, Google의 총액·순액 매출 인식에 관한 설명은 FUNDA의 견해이며, 해당 기업들의 회계 주석을 통해 독립 확정한 결론은 아닙니다.
VIII. Demand — 고객 확대와 내부 활용의 증거를 어떻게 읽을 것인가
원문 내용
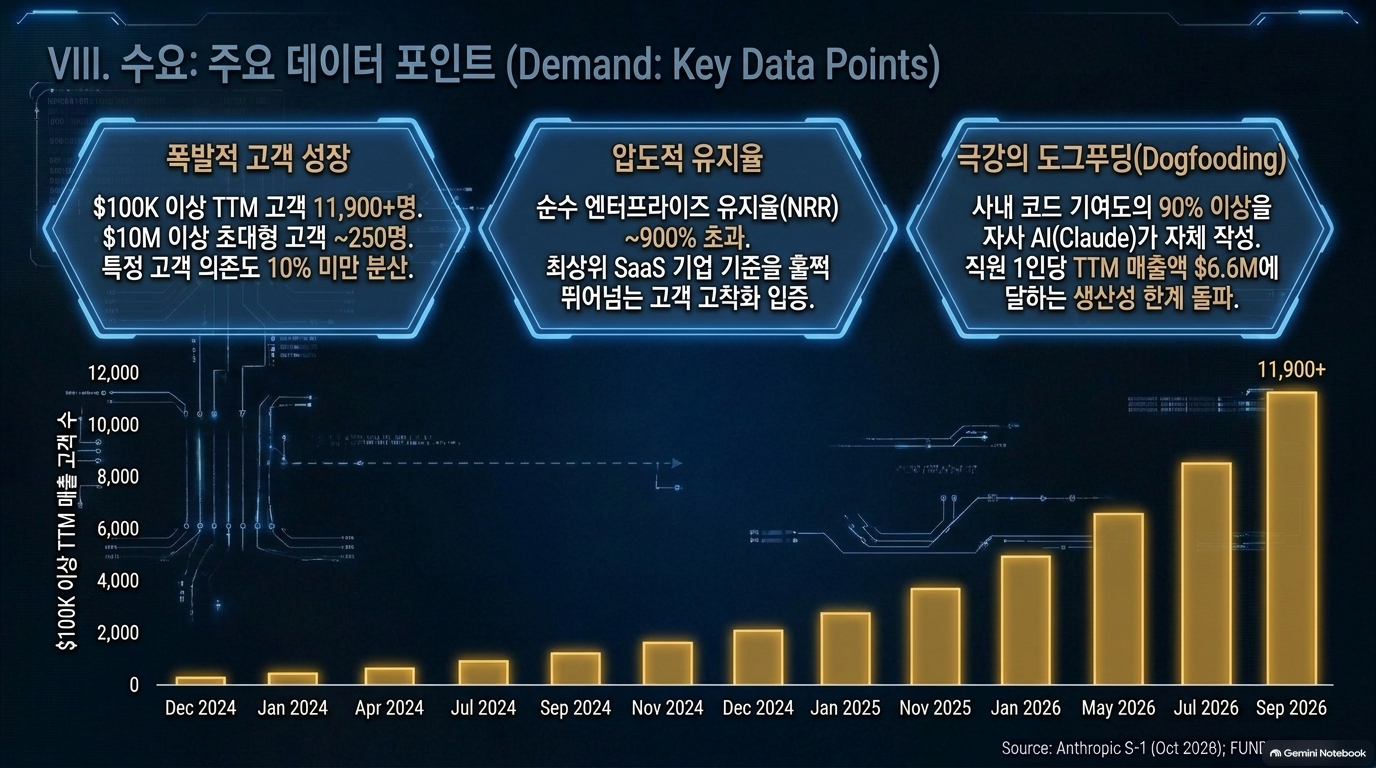
- Pro·Max 구독을 제외한 순매출유지율 NRR 약 900%
- 연간 지출 $1M 초과 고객 1,900개 이상
- 2026년 9개월 누적 매출에서 상위 5개 고객 비중 약 25%
- 3분기에는 상위 5개 외 고객이 매출의 79%
- Claude Code를 함께 사용하는 Enterprise 고객은 그렇지 않은 고객보다 약 20배 지출[1, VIII장]
- 내부 활용에 대해서는 9월 코드 기여의 90% 이상이 Claude로 작성됐으며, 엔지니어당 코드량이 2024년 대비 45배라는 설명도 소개합니다.[1, VIII장]
분석
서로 다른 증거를 구분해야 합니다.
| 지표 | 보여주는 것 | 입증하지 못하는 것 |
| 높은 NRR | 기존 고객군의 지출 확대 | 향후 동일 성장률의 지속 |
| 상위 고객 비중 감소 | 매출 기반의 분산 | 클라우드 유통경로 의존도 감소 |
| Code 병행 고객의 높은 지출 | 깊은 업무 적용과 높은 사용량의 연관성 | Code 도입이 지출·성과를 20배 높였다는 인과 |
| 코드 생성량 증가 | 코드 생산 방식의 변화 | 품질·유지보수성까지 포함한 생산성 45배 |
- 판단: 수요 확대의 증거는 유의미하지만, 고객 지출 증가와 고객의 경제적 이익은 별도로 검증해야 합니다.
IX. Models and training — 지속적 연구개발은 선택이 아니라 사업 유지 조건
원문 내용
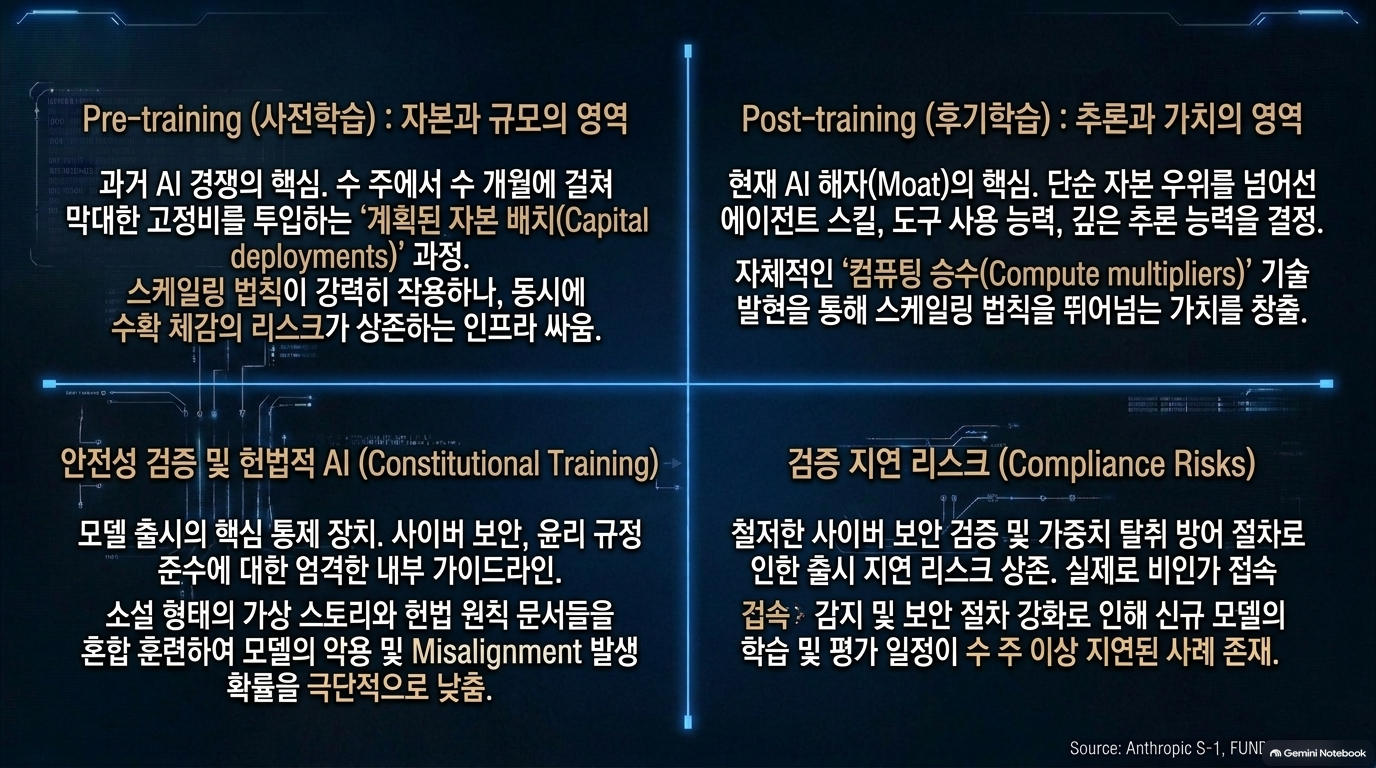
사전학습을 계획된 자본 투입처럼 관리하고, 에이전트의 도구 사용·코딩·업무 수행 능력에서 사후학습의 중요성이 커진다고 설명합니다. 알고리즘 개선과 추론 엔지니어링이 연산 효율을 높인다는 회사 주장도 소개합니다.[1, IX장]
- 동시에:
- 기존 모델의 매출은 빠르게 감소하고,
- 최신 모델 투자를 계속해야 하며,
- 학습 실행이 실패하거나 기대에 못 미칠 수 있고,
- 보안·안전 문제로 학습·평가 일정이 중단되거나 지연될 수 있다고 설명합니다.[1, IX장]
분석
이 장은 기술·재무·안전성을 하나의 사업구조로 연결합니다.
- 기술 개선 → 신모델의 업무 활용 증가 → 매출 확대 → 다음 세대 연구개발 재투자
- 다만 이 과정이 자동으로 반복되는 것은 아닙니다. 연구개발 성과, 출시 시점, 안전성 판단이 모두 매출과 자금계획에 영향을 줍니다.
- 판단: 안전성은 별도의 윤리 부록이 아니라, 제품 출시와 매출 인식 시기를 바꿀 수 있는 경영 변수입니다.
X. How the founders see the future — 기존 제품 방어보다 시장 확장을 선택한다
원문 내용
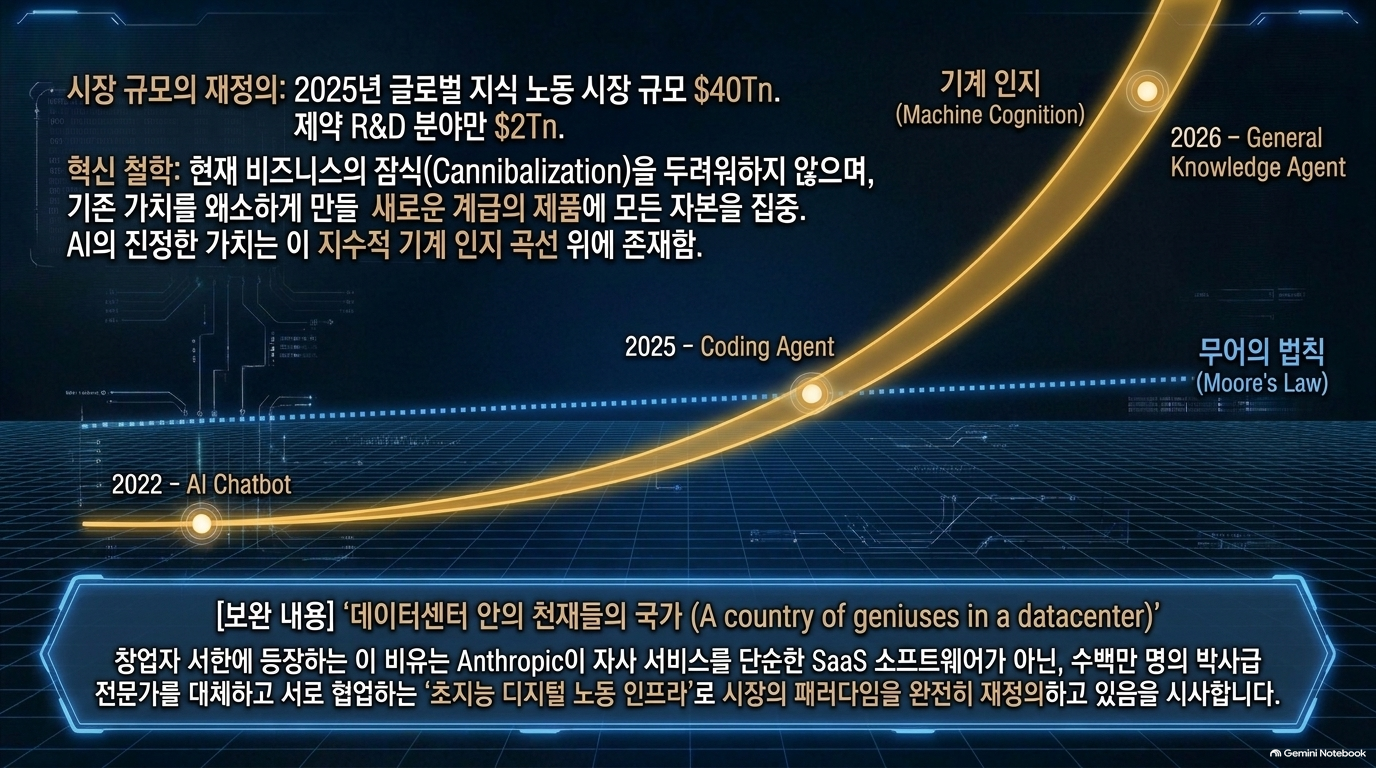
창업자들은 기존 제품을 방어하기보다, 현재 사업의 경제적 가치를 압도할 새 제품군을 만들겠다는 입장을 제시합니다. 코딩을 넘어 일반 지식업무·과학적 발견으로 확장하고, 수년 내 강력한 AI가 널리 제공될 것이라는 전망을 소개합니다.[1, X장]
- 대규모 선행투자는 AI 가치의 지수적 성장으로 설명하며, 안전상 이유로 제품 공개나 매출 기회를 포기할 수 있다는 입장도 담습니다.[1, X장]
분석
이는 현재 실적의 설명이라기보다 경영진이 자본을 배분하는 논리입니다.
- 현재 제품의 이익 극대화보다 미래 시장 확장에 우선순위를 둘 수 있습니다.
- 큰 시장 전망을 근거로 선제적 연산자원 계약을 정당화합니다.
- 안전성 판단이 단기 주주수익과 충돌할 수 있음을 인정합니다.
- [확인 필요] 지식노동 시장 규모나 AI의 경제적 파급효과는 Anthropic이 실제로 확보할 매출과 다릅니다. 전체 시장 전망을 회사 매출 전망으로 직접 치환해서는 안 됩니다.
XI. Dilution and lock-ups — 기업의 성공과 주당 수익은 다르다
원문 내용
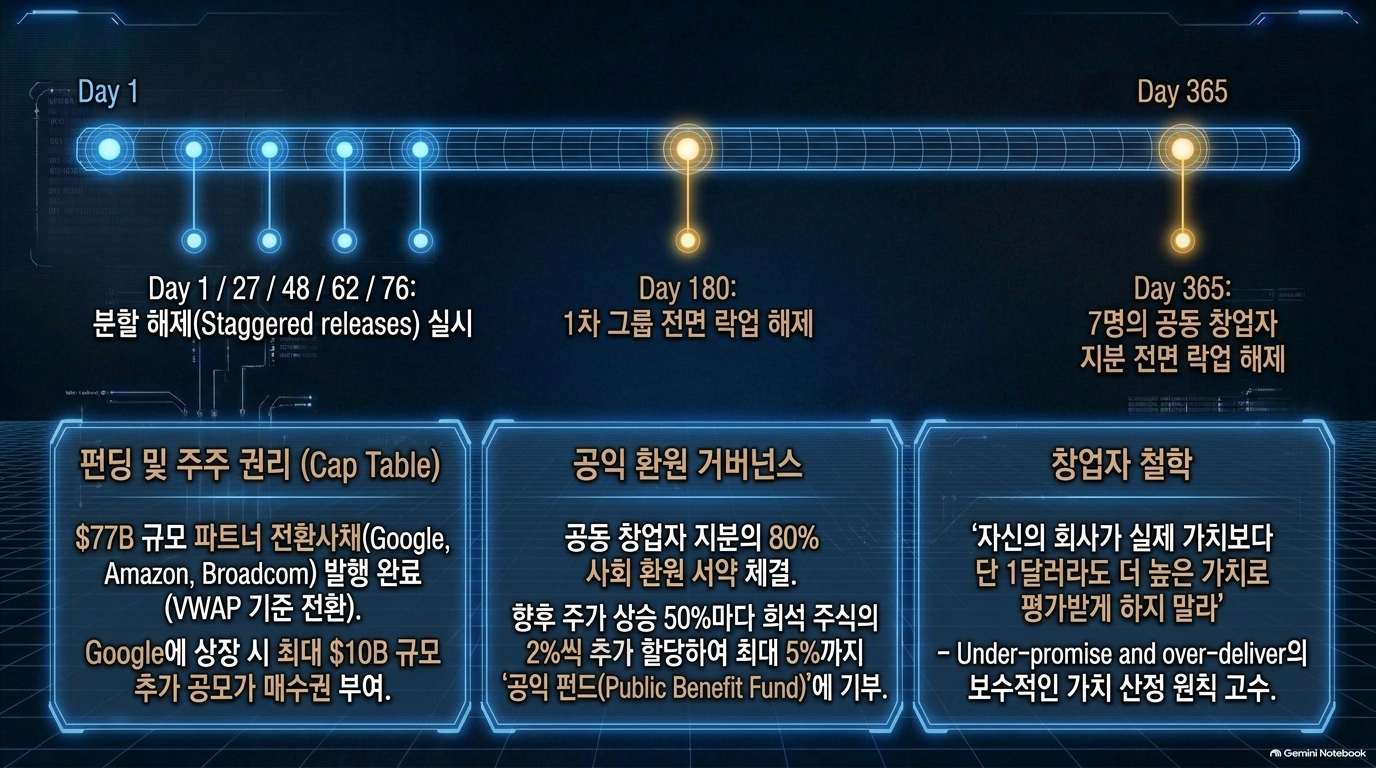
파트너 전환사채, Google의 IPO 주식 매입 권리, 공익기금에 대한 주식 배분, 단계적 보호예수 해제, 창업자 지분 기부 약정을 설명합니다. 창업자의 개인 지분 기부 약정은 자발적이고 철회 가능하다고 구분합니다.[1, XI장]
분석
이 장이 추가하는 질문은 명확합니다.
- 기업 매출과 이익이 커져도, 기존 주주의 주당 가치가 같은 비율로 커지는가?
- 전환증권과 신규 주식 배분은 희석에, 보호예수 해제는 유통주식 공급에 영향을 줍니다. 따라서 기업 전체의 성장 전망과 투자자의 주당 수익 전망은 분리해야 합니다.
- 미확인 범위: XII장 「What it means for the AI narrative」는 제목만 공개되어 있으며, 이후 상세 논증과 EPS 모델은 분석하지 못했습니다.
'12. 메일진' 카테고리의 다른 글
| 양자 - 광자 기반 변분 양자 알고리즘(VQE) 의 기술 발전과 미래 전망 (0) | 2026.10.30 |
|---|---|
| 2026 - Anthropic S-1 과 데이터센터 (0) | 2026.10.29 |
| 2026 - Kimi K3.1 Pro, 새로운 사이버 현실, Muse (0) | 2026.10.28 |
| ITFIND 메일진 제1274호 산업분야별 정보메일 (발행 : 2026-10-23) (0) | 2026.10.27 |
| 궤도 지능 경쟁 - SpaceX와 Tesla의 합병이 임박했습니다. (0) | 2026.10.23 |