https://www.viksnewsletter.com/p/how-custom-base-die-drives-hbm-bandwidth
2026.9.1
[How Custom Base Die Drives HBM Bandwidth, and Who Stands to Benefit]
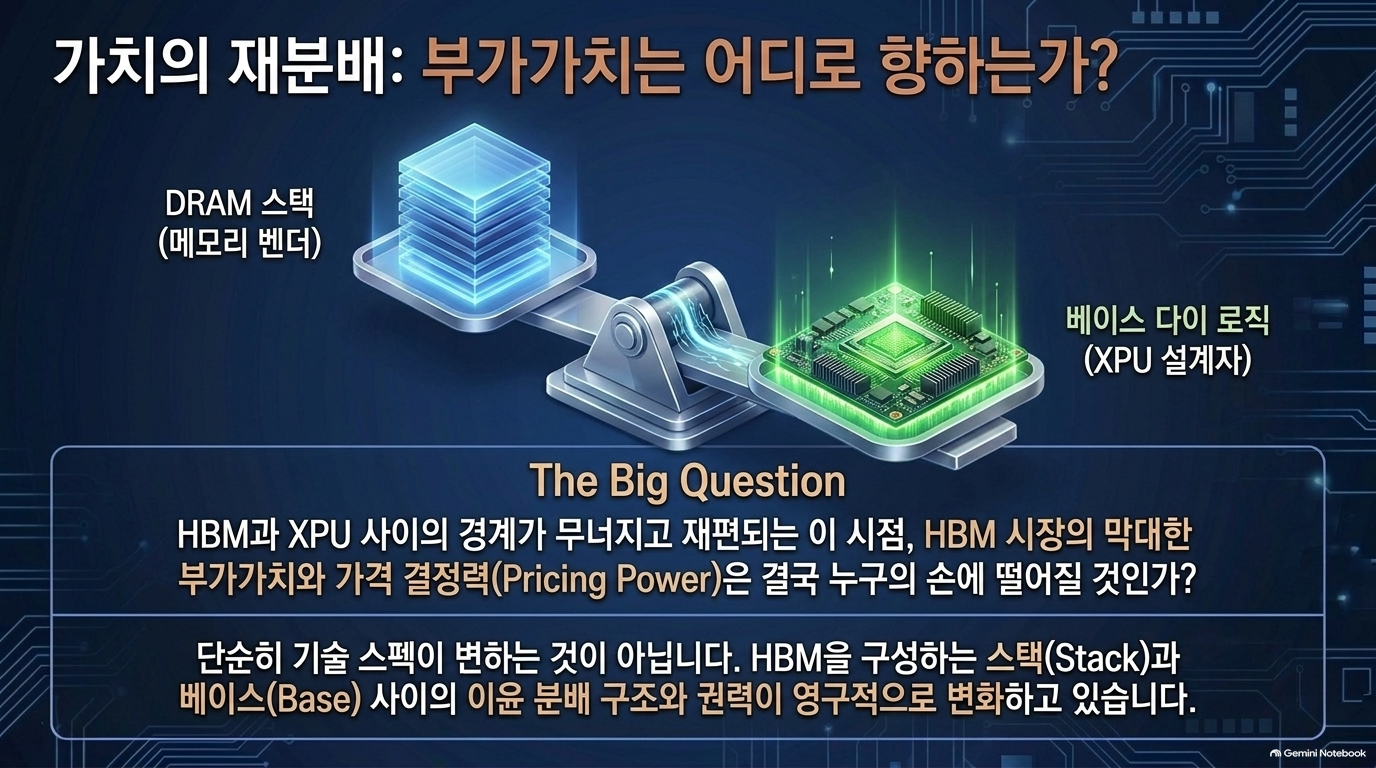
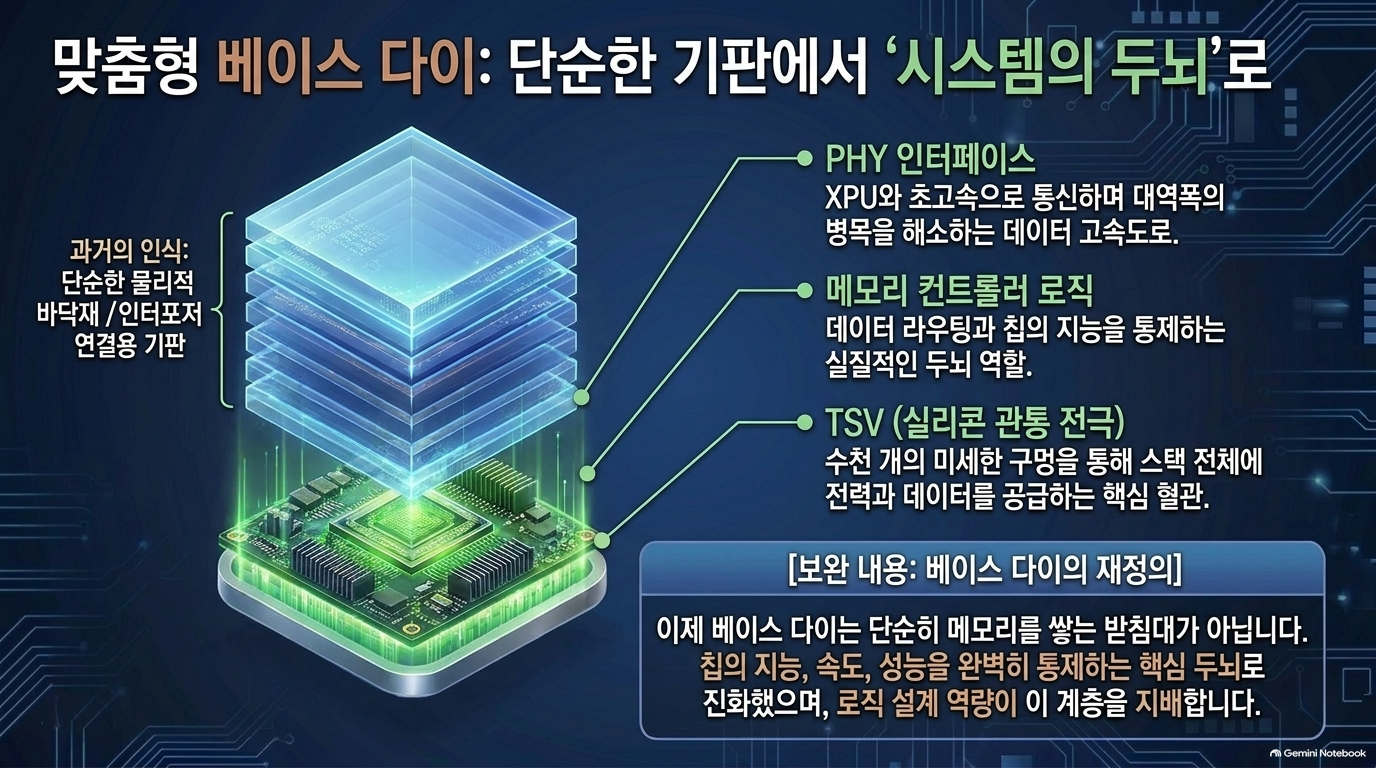
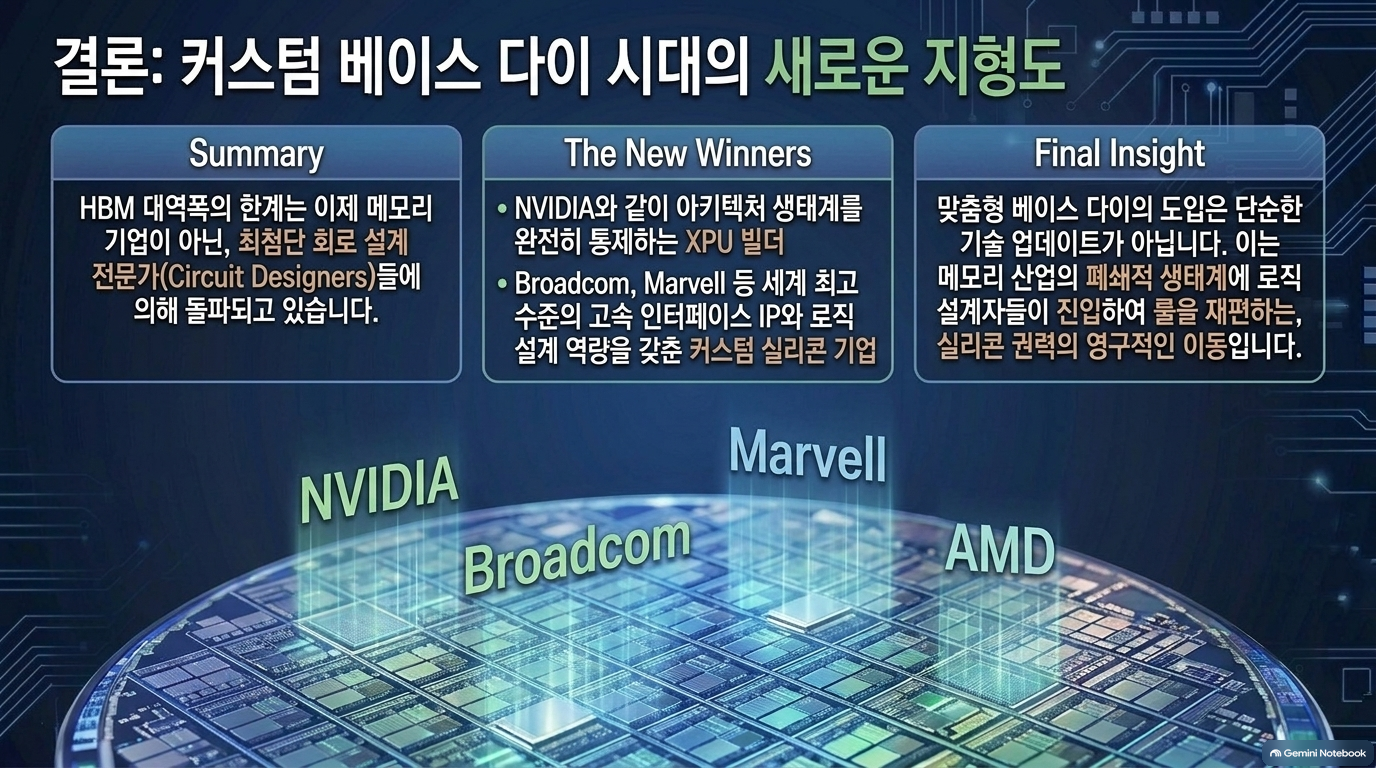
이 글은 고대역폭 메모리(HBM) 시장의 중심축이 단순한 용량 확장에서 대역폭 성능 극대화로 이동하고 있음을 설명하며, 그 핵심 동력으로 커스텀 베이스 다이(Custom Base Die)의 등장을 지목합니다. 필자는 메모리 제조사들이 물리적 한계로 인해 대역폭 향상에 어려움을 겪는 사이, 엔비디아와 같은 프로세서 설계사들이 NVHBM을 통해 직접 베이스 다이 설계를 주도하며 주도권을 가져오고 있다고 분석합니다. 이러한 변화는 메모리 컨트롤러를 다이 내부로 통합하여 면적 효율성과 전력 소모를 대폭 개선하는 결과를 낳으며, 결과적으로 HBM 산업의 부가가치가 메모리 생산자에서 로직 설계 전문가에게로 전이될 것임을 시사합니다. 따라서 향후 시장의 승자는 고성능 인터페이스 설계 역량을 갖춘 기업이 될 것이라는 것이 이 분석의 핵심 요지입니다.
1장. HBM 대역폭으로 가는 험난한 길
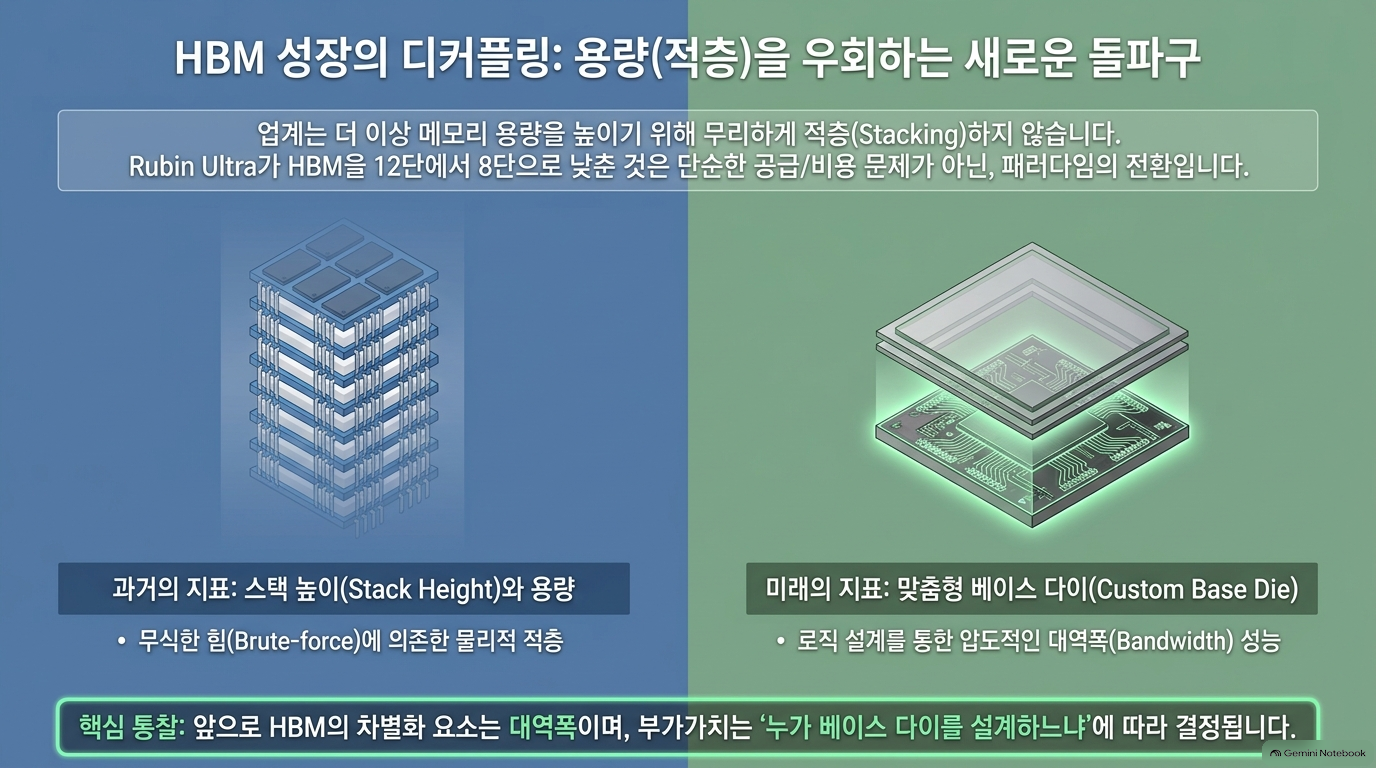
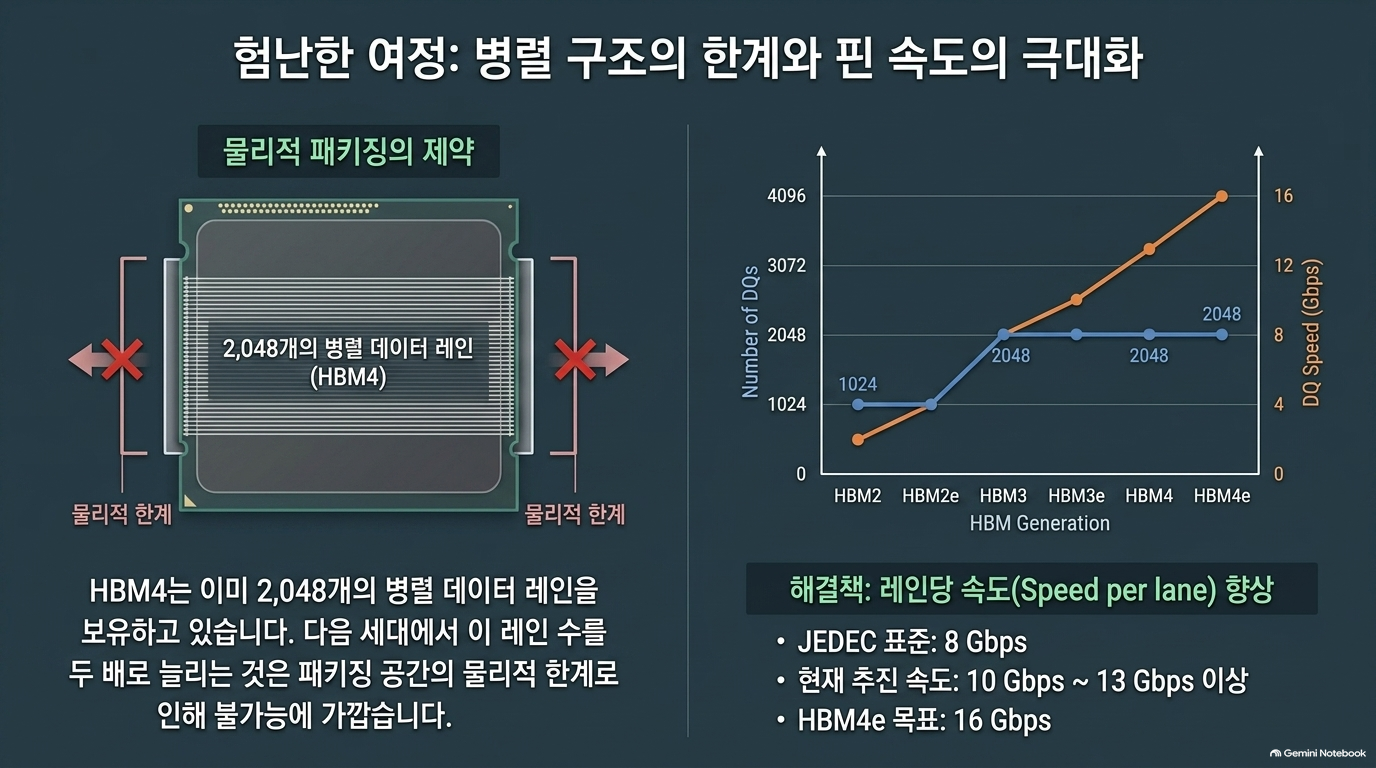
원문 요약: SemiAnalysis의 Tanj Bennett가 Hot Chips에서 지적한 내용으로 시작합니다 — 메모리사들은 대역폭을 늘리기보다 D램 다이를 계속 더 쌓는 데만 집중해왔다는 것. HBM4는 이미 2,048개의 병렬 레인을 갖춰 다음 세대에 이를 두 배로 늘리기는 패키징상 어렵고, 대신 레인당 속도를 올리는 게 현실적 대안이라는 논지입니다. 핀 속도는 JEDEC 규격 8Gbps에서 10Gbps 이상으로, HBM4e는 16Gbps까지 올라간다고 설명합니다.
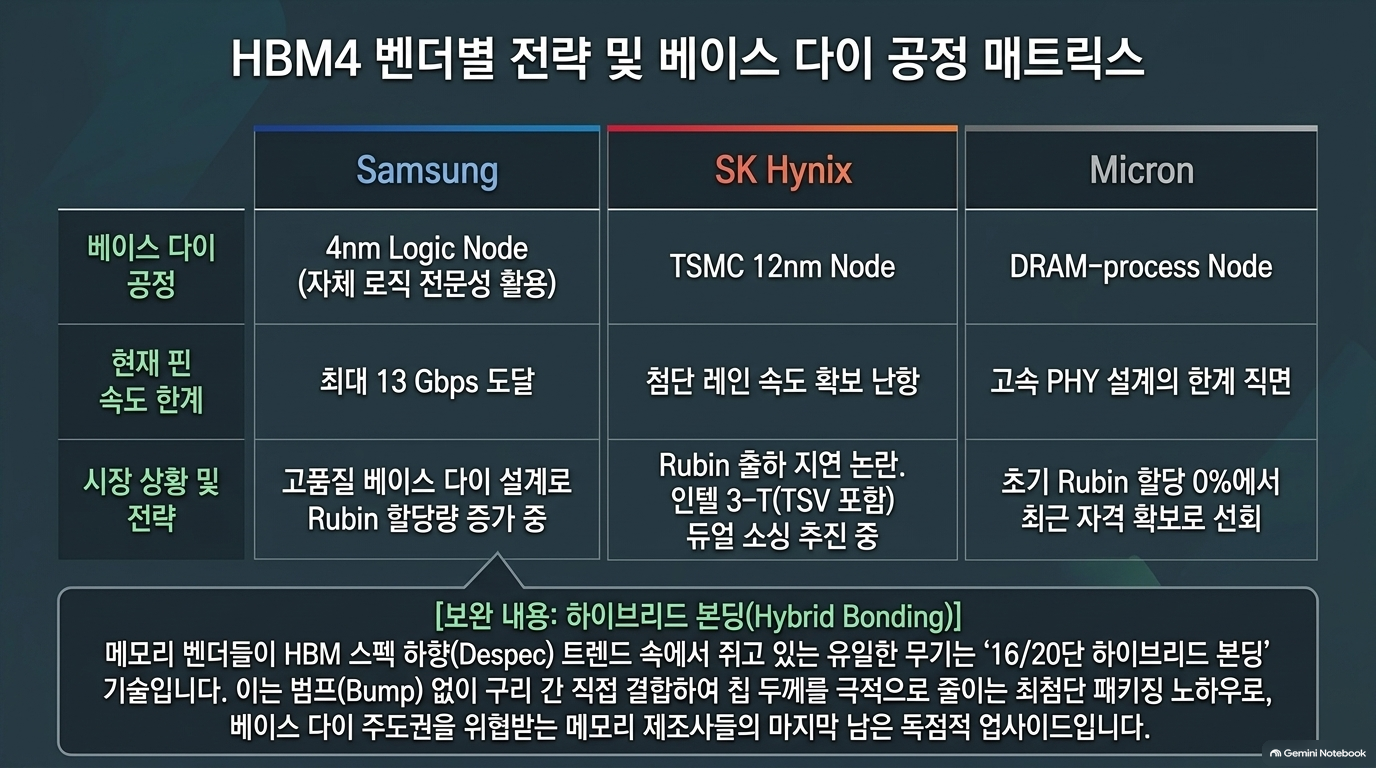
이어서 3사 베이스다이 전략을 비교합니다. 삼성은 4nm 로직 공정을 자체 활용해 핀당 13Gbps를 주장하며 HBM3e 시절의 인증 난항을 HBM4에서 만회했다고 평가받고, SK하이닉스는 TSMC 12nm 공정 선택으로 최첨단 속도에서는 뒤처졌지만 현세대엔 충분하며 인텔과 차세대 베이스다이 듀얼소싱을 추진 중(저자는 Intel 3-T 공정으로 추정)이라 설명합니다. 마이크론은 D램 공정 기반 베이스다이 선택으로 초기엔 뒤처졌으나 이후 Rubin向 3사 동시 인증으로 상황이 바뀌었다고 언급하며, Counterpoint 기준 Q1 2026 HBM 매출 점유율(SK하이닉스 58%, 삼성·마이크론 각 21%대)을 인용합니다.
[보완 내용 1] 스택 축소(디스펙) 트렌드
TrendForce가 2026년 8월 초 보도한 바에 따르면 엔비디아는 Rubin Ultra의 일부 구성을 8-Hi HBM4 스택(약 192GB)으로 축소하는 방안을 검토 중이며, 이는 SK하이닉스·삼성·마이크론 3사 모두의 공급 타이트 상황에 대한 대응입니다. 반면 BofA는 향후 HBM4e·HBM5 세대가 오히려 12-high·16-high 스택을 중심으로 설계되고 있으며, 궁극적으로 Rubin Ultra에도 약 1TB 용량이 "필수"가 될 것으로 본다고 분석합니다. 즉 despec은 특정 SKU의 임시 조치이고, 업계 전체가 용량을 포기하는 흐름은 아니라는 점에서 원문의 서두 주장에 균형을 더할 수 있습니다.
[보완 내용 2] "메모리사만의 마지막 카드" — 하이브리드 본딩에 대한 반론
원문은 16/20-high 하이브리드 본딩을 메모리사만이 가진 독점 노하우로 묘사합니다. 그러나 2026년 8월 23일 Hot Chips에서 SK하이닉스 패키지 엔지니어링 부사장 Jaesik Lee는 하이브리드 본딩이 HBM4e에서는 준비되지 않으며 최소 HBM5까지 도입이 미뤄진다고 밝혔고, 16층·20층 스택 제작 자체가 기존 1층 공정과는 완전히 다른 난제라고 설명했습니다. JEDEC이 두께 규격을 완화하면서 삼성·SK하이닉스는 하이브리드 본딩 대신 기존 열압착(TC) 본딩을 당분간 유지하기로 했다는 보도도 있습니다. → "독점 노하우"로 묘사된 기술이 실제로는 아직 로드맵 단계이며 반복적으로 지연되어 왔다는 맥락이 빠져 있습니다. [수치 확인 필요: 실제 양산 도입 시점]
2장. PHY 설계: GDDR vs HBM
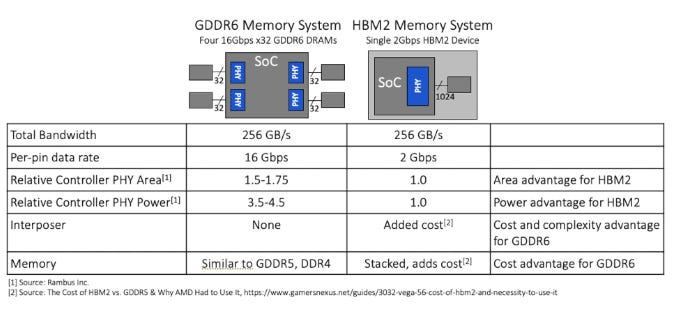
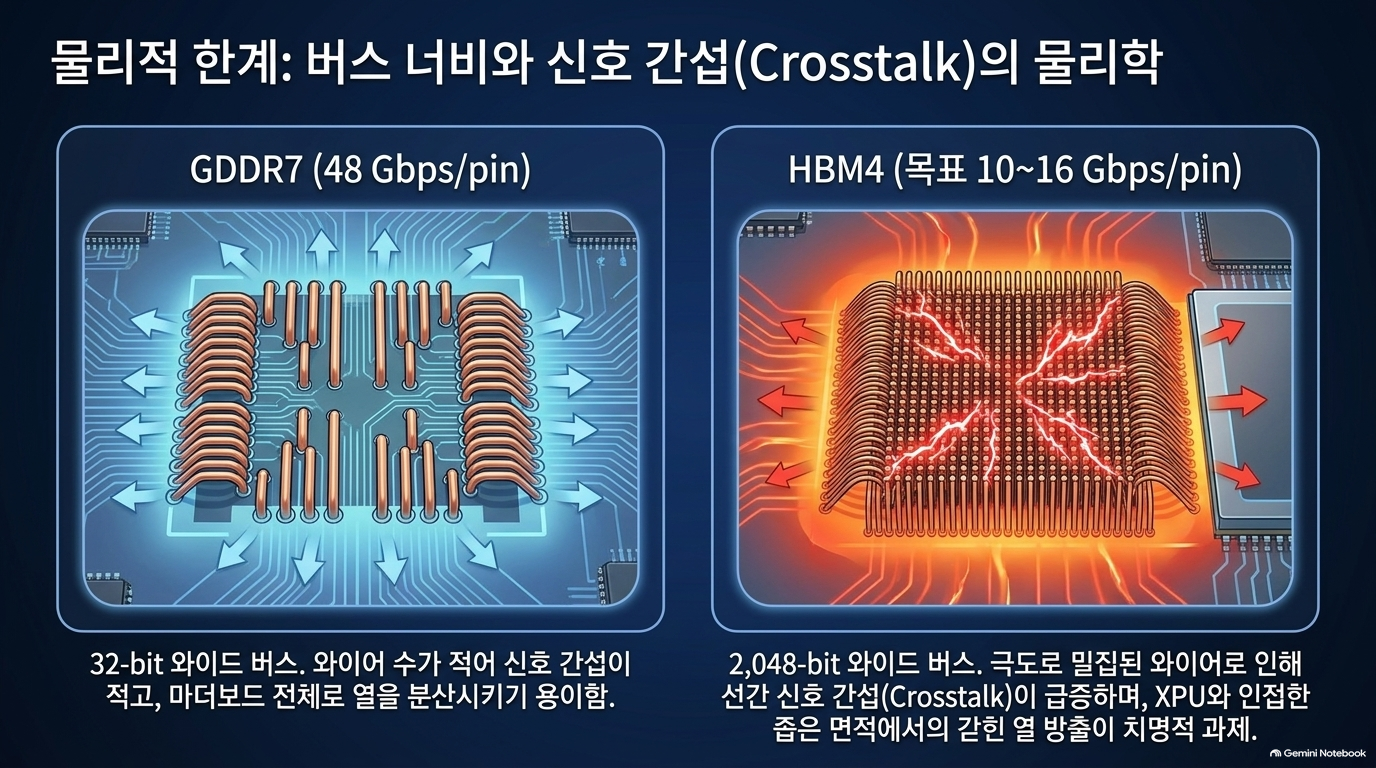
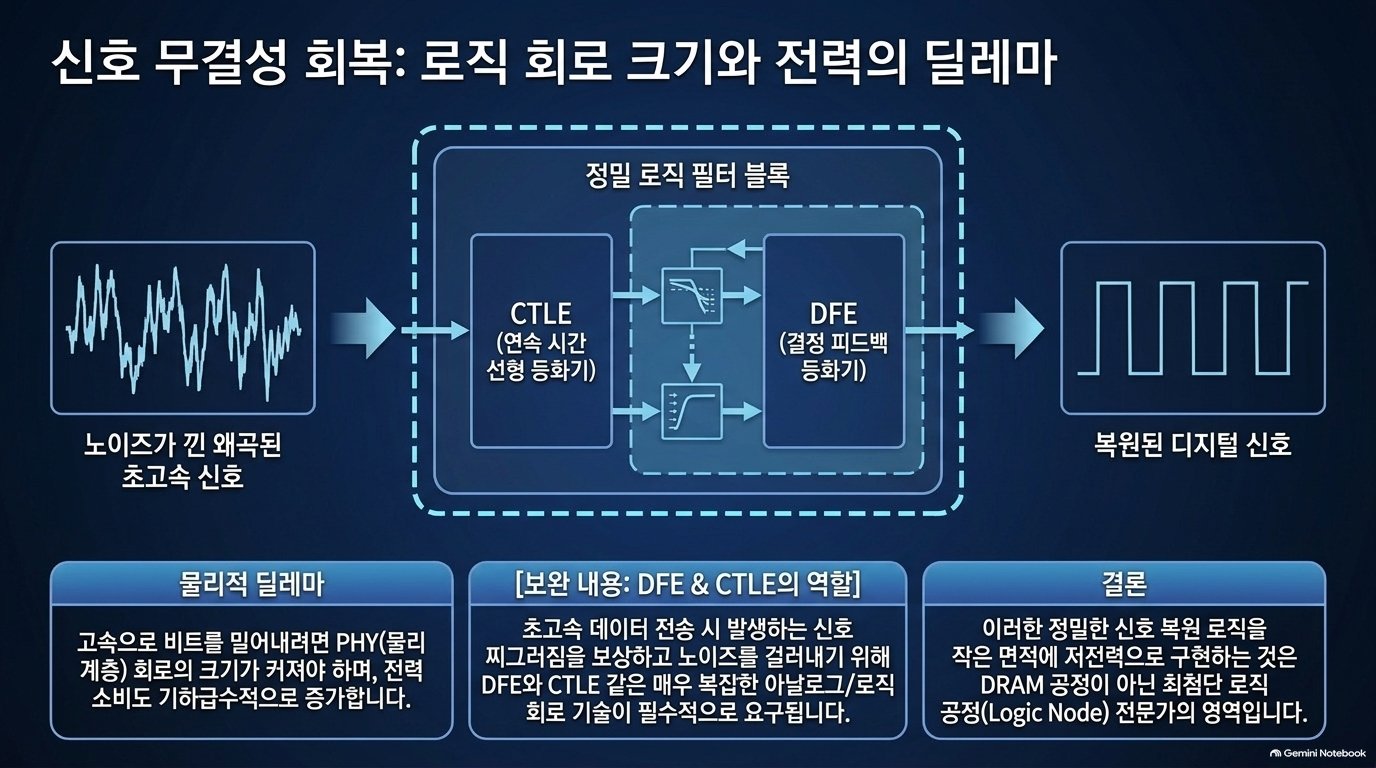
원문 요약: GDDR7은 32비트 폭 버스에서 핀당 48Gbps를 내지만 배선 수가 적어 크로스토크가 적고 발열이 분산되는 반면, HBM4는 2,048비트 폭 버스라 크로스토크가 심하고 방열이 어렵다는 물리적 차이를 설명합니다. 고속 신호 무결성을 위한 회로 기법(멀티레벨 시그널링, DFE, CTLE)이 필요하며 이는 물리적 공간을 차지한다는 점, Rambus의 GDDR6 vs HBM2 비교표를 통해 HBM이 컨트롤러 PHY 면적·전력에서는 유리하지만 인터포저 비용이 추가된다는 트레이드오프를 제시합니다.
이 장은 회로설계 물리학이라는 정적인 배경지식 위주라 시의성 이슈가 크지 않아 별도 보완은 생략했습니다.
3장. NVHBM: 아마추어의 시대는 끝났다
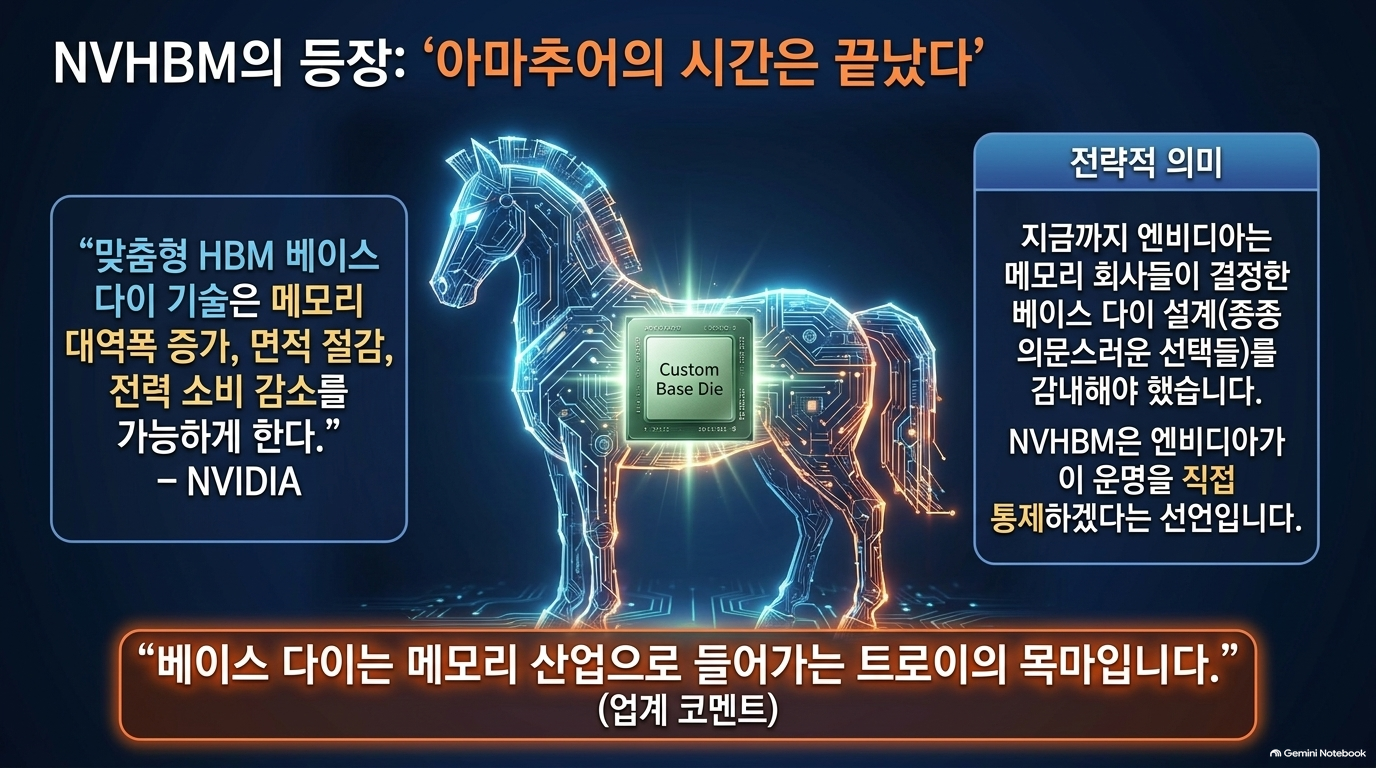
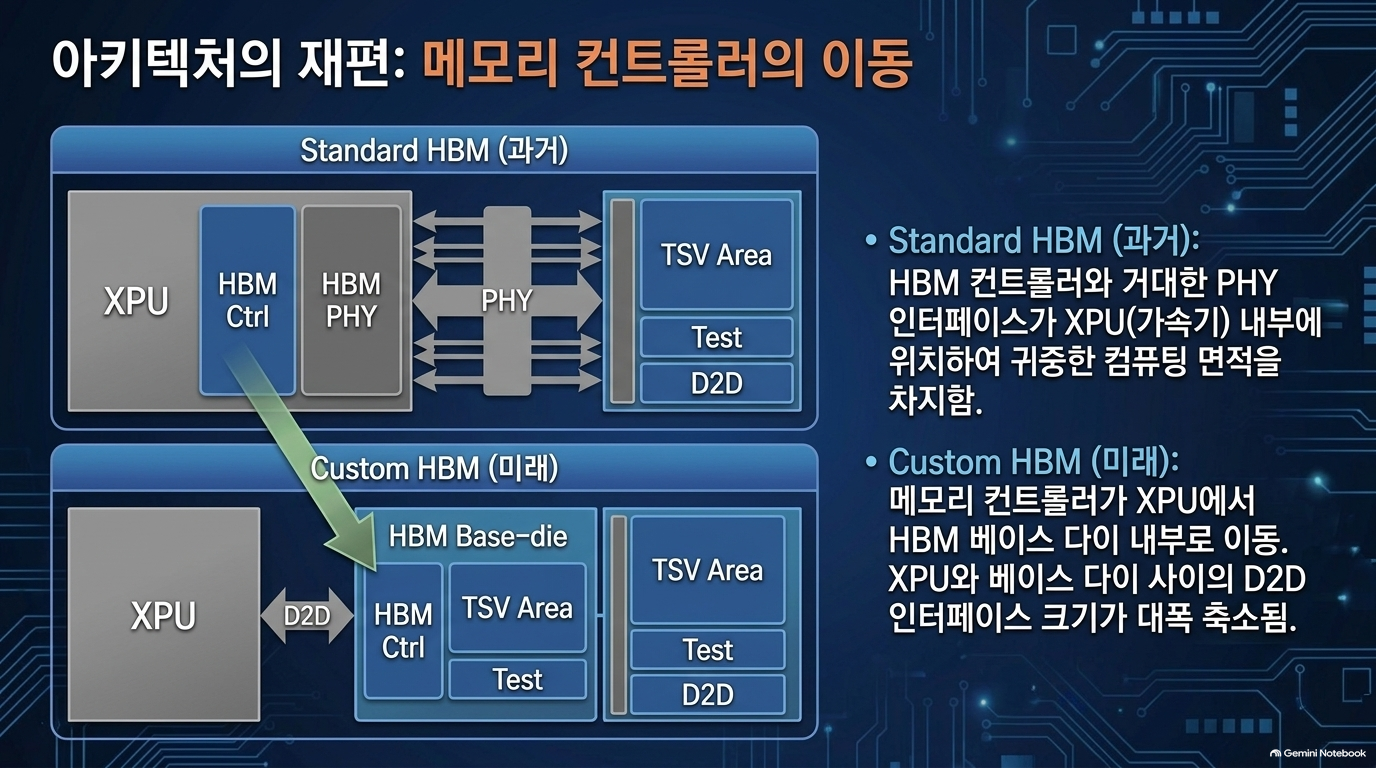
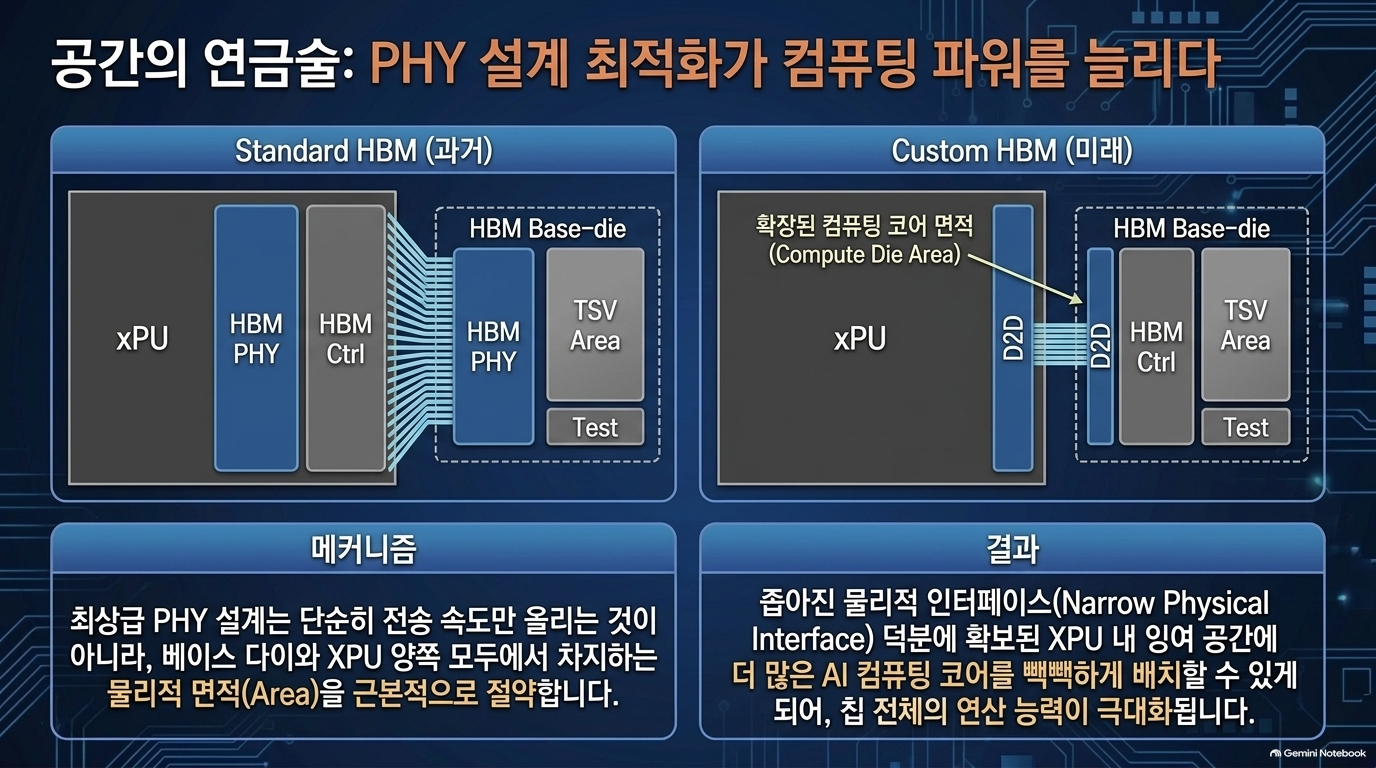
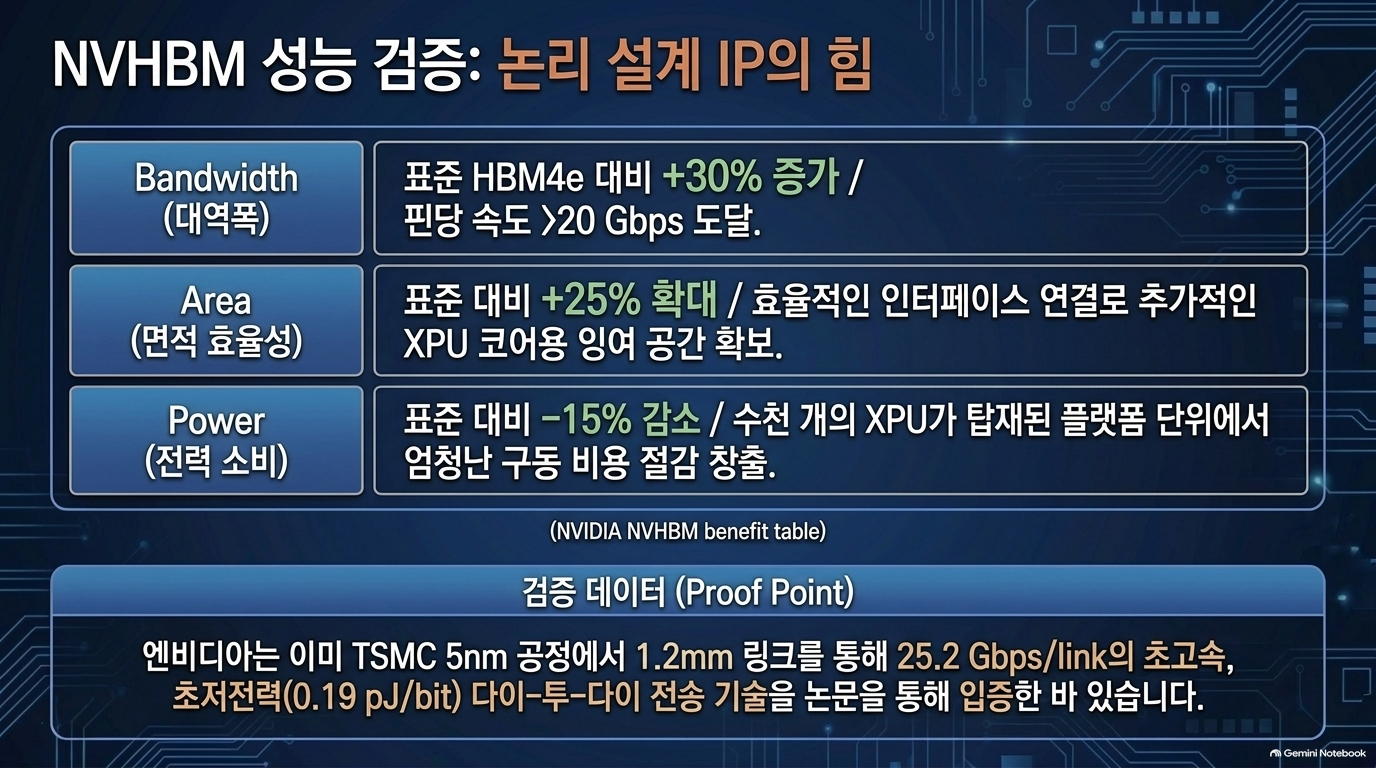
원문 요약: NVIDIA가 발표한 NVHBM을 "선도적 메모리 벤더들과 함께 설계·검증한 커스텀 HBM 베이스다이 기술"로 소개하고, 이를 메모리사가 쥐고 있던 베이스다이 설계 주도권을 NVIDIA가 직접 가져가는 "트로이 목마"라는 X(트위터) 평가와 함께 제시합니다. NVHBM은 메모리 컨트롤러를 XPU에서 베이스다이로 옮기고 PHY 인터페이스를 축소해 양쪽 다이 모두에 공간을 확보한다고 설명합니다. NVIDIA 발표 수치는 표준 HBM4e 대비 대역폭 최대 30%↑, XPU 컴퓨트 다이 면적 최대 25%↑, 전력 최대 15%↓이며, NVIDIA가 2024년 IEEE JSSC에 게재한 다이투다이 인터페이스 논문(TSMC 5nm, 25.2Gbps/link, 0.19pJ/bit)을 근거로 마케팅 수치가 기술적으로 실현 가능하다고 평가합니다.
[보완 내용 3] NVHBM 발표 세부 확인
NVHBM은 2026년 8월 26일 공개되었으며, 커스텀 베이스다이와 전용 PHY를 결합해 표준 HBM4E 대비 대역폭 최대 30%, 전력 15% 절감, 사용 가능 컴퓨트 다이 면적 최대 25% 증가를 목표로 합니다. 추가로 NVIDIA는 PHY 및 지원 회로 면적을 최대 67%까지 줄이고 패키지 전체 기준 최대 80%의 실리콘을 더 확보할 수 있다고 밝혔으며, 아마존의 Annapurna Labs가 이를 적용하는 첫 파트너사로 알려졌습니다. 다만 반도체 분석가 Ian Cutress는 NVHBM이 "커스텀 HBM4의 커스텀 부분일 뿐"이며 브로드컴·마벨 등도 이미 하던 방식이라 특별히 혁신적이지 않다는 비판적 시각을 제시했습니다. 원문의 "게임체인저" 프레이밍과는 다른 관점도 존재한다는 점을 참고하시면 좋겠습니다. 이 장은 원문 발행일(9/1) 자체가 최신이라 큰 정보 공백은 없었습니다.
[보완 내용 4] 관련 공개 자료 기반 보충
- 브로드컴과 마벨이 합쳐서 ASIC 공동설계(co-design) 시장의 약 95%를 장악하고 있으며, 같은 자료는 CoWoS 웨이퍼 물량 기준 NVIDIA가 약 60%, 브로드컴 약 15%, AMD 약 11%를 확보하고 있다고 전합니다.
- 마벨은 자사 블로그에서 JEDEC 표준을 기반으로 하되 호스트 AI 컴퓨트 다이의 설계·성능 목표에 맞춰 베이스다이와 인터페이스를 최적화하는 "커스텀 HBM 컴퓨트 아키텍처"를 설명하며, HBM이 XPU 내부 면적의 최대 25%, 총 비용의 최대 40%를 차지할 수 있다고 언급합니다.
- 2026년 ISSCC에서 삼성은 SF4(4nm급) 로직 공정 베이스다이로 핀당 최대 13Gb/s를 구현한 36GB 12-high HBM4를 공개했고, SK하이닉스는 TSMC N12, 마이크론은 자체 CMOS 공정을 각각 베이스다이에 사용해 삼성보다 비용은 낮지만 속도에서는 뒤처진다는 비교가 나옵니다. → 원문 1장 서술과 방향은 일치하지만 정확한 공정명(SF4, N12)이 확인됩니다.
[수치 확인 필요] 원문 차트(Q1 2025~Q1 2026, SK하이닉스 58%·삼성/마이크론 각 21%) 이후 HBM 단독 Q2 2026 점유율은 이번 검색으로 확인하지 못했습니다. 참고로 Counterpoint 기준 2026년 2분기 전체 D램(HBM 포함 전 품목) 매출 점유율은 삼성 39%, SK하이닉스 26%, 마이크론 25%였고, SK하이닉스의 순위 하락은 HBM 비중이 높은 매출 구조 특성상 가격 하락에 더 크게 노출된 결과라는 설명이 있습니다. 다만 이는 D램 전체 수치이지 HBM 단독 수치가 아니므로 그대로 대체하지 않았습니다.
[보완 내용 5] 커스텀 베이스다이 시대의 잠재적 수혜 후보 (원문 외부)
- 브로드컴·마벨이 ASIC 공동설계 시장을 사실상 양분(합계 약 95%)하고 있어, XPU 제작사들의 커스텀 베이스다이 수요를 흡수할 실질적 설계 파트너로 꼽힙니다. Tom's Hardware
- 브로드컴은 CoWoS-L 기반 3.5D XDSiP 패키징(최대 12개 HBM3/HBM4 스택 통합)을 자체 플랫폼으로 밀고 있으며, 다이 간 접합에 하이브리드 카퍼 본딩을 활용해 TSV 방식 대비 이점을 홍보합니다. SemiWiki
- SK하이닉스가 인텔 파운드리를 HBM4e 베이스다이 2차 공급처로 검토 중이며, Hot Chips 2026에서 인텔 EMIB-T 패키징과의 설계 검증을 마쳤다는 보도가 있어 인텔 파운드리도 잠재적 수혜자로 거론됩니다. 다만 실제 확정 공정은 Intel 10, Intel 4/3, 18A 계열 등 여러 옵션이 검토되는 단계라 원문이 추정한 "Intel 3-T"는 확정 사실이 아닙니다. [수치 확인 필요: 확정 공정 노드] Hardware BustersTechPowerUp



'07.AI > 10. AI 반도체' 카테고리의 다른 글
| AI 메모리 - OpenAI, 할라페뇨: Jalapeño MLA kernel (0) | 2026.09.08 |
|---|---|
| AI 반도체 - 6대 AI Chip 설계 철학 (0) | 2026.09.02 |
| AI 반도체 - Hot Chips Day3: 데이터를 얼마나 효율적으로 움직이고 처리할 것인가 (0) | 2026.08.27 |
| AI 메모리 - Semianalysis, 할라페뇨: OpenAI 추론 전용 ASIC 칩 (0) | 2026.08.26 |
| AI 반도체 - Hot Chips Day2: AI 에이전트를 효율적으로 실행하기 위해 프로세서를 어떻게 설계할 것인가? (0) | 2026.08.26 |