AI 데이터센터 - TrendForce, 글로벌 AI 인프라 구축의 물리적 현실
https://insights.trendforce.com/p/data-center-tracker-001
2026.10.2
[Google Goes Global. AWS Has the Most GW under Construction]
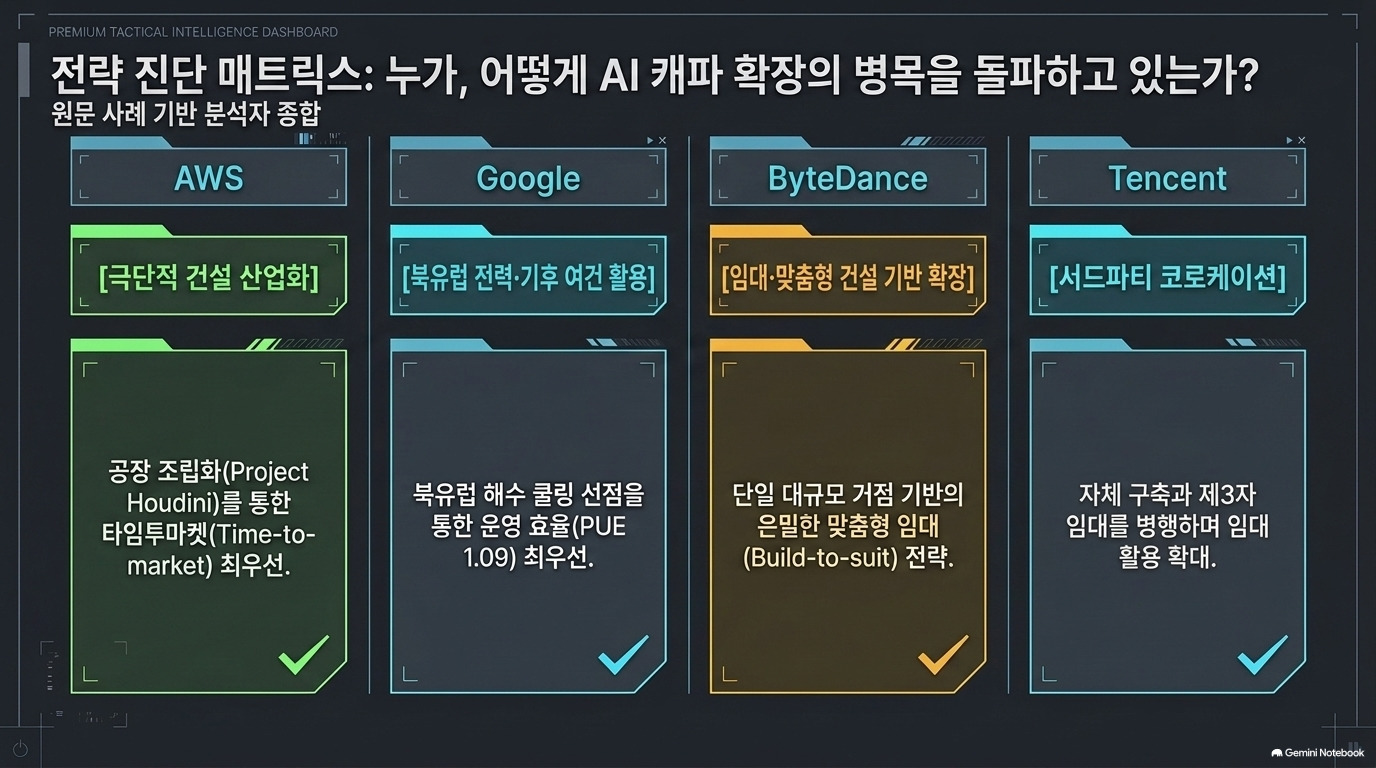
이 문서는 세계 주요 빅테크 기업들의 AI 데이터 센터 인프라 확장 현황을 추적하는 시장 분석 보고서입니다. 데이터 센터 건설 파이프라인을 분석하여 현재 대부분의 시설이 공사 중이며 지연 리스크가 매우 낮다는 점을 밝히고 있습니다. 또한, AWS의 공정 혁신, 구글의 북유럽 친환경 데이터 센터 투자, 그리고 바이트댄스와 텐센트의 임대 시설 활용 전략 같은 글로벌 주요 기업들의 최신 동향을 상세히 전달합니다. 궁극적으로 이 글은 위성 이미지와 허가 기록 등을 바탕으로 전 세계 인공지능 수용력이 얼마나 빠르게 구축되고 있는지 실증적인 데이터를 제공하는 것을 목적으로 합니다.

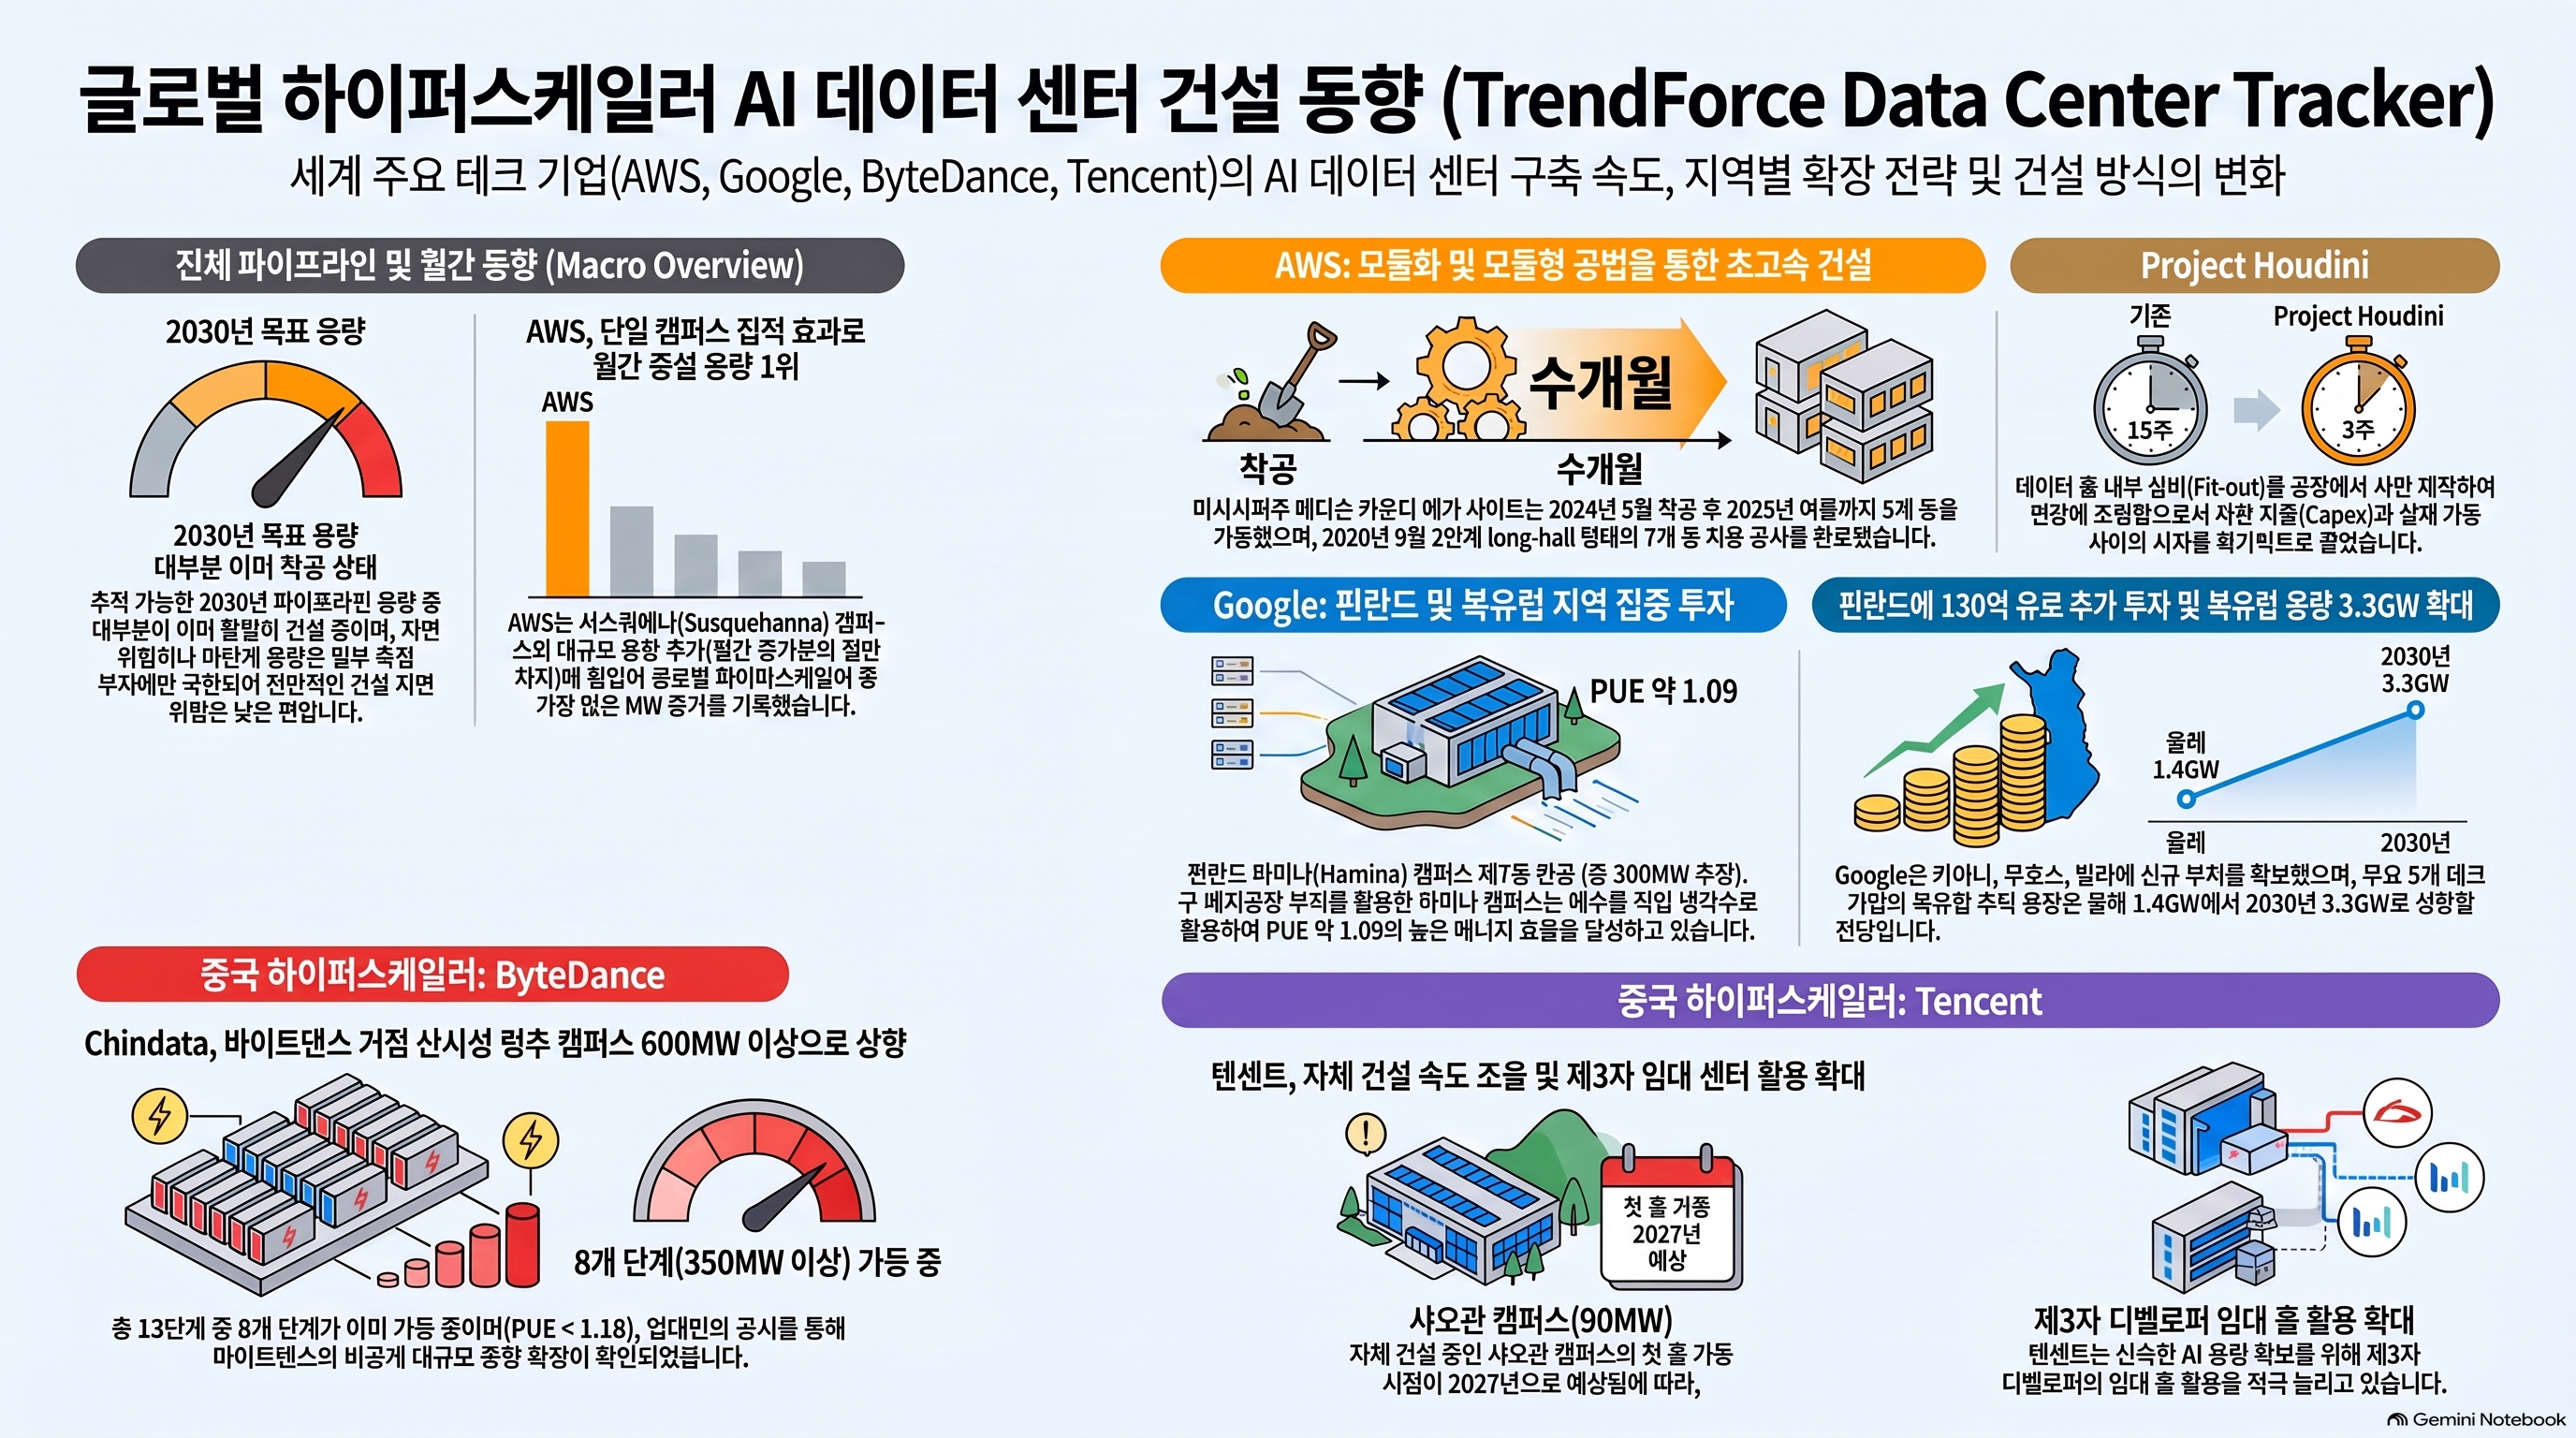
이 글의 핵심은 “누가 AI 투자를 많이 발표했는가”가 아니라, “어디에서 데이터센터가 실제로 건설되고 있으며, 어느 단계까지 진척됐는가”입니다. AWS는 건설 중 용량과 9월 추적치 증가에서 앞서고, Google은 여러 국가에 걸쳐 확장하며, 중국 사업자는 임대사업자의 공시를 통해 추가 용량이 드러나는 모습입니다.[1]
- 원문 제목: Google Goes Global. AWS Has the Most GW under Construction
- 발행일: 2026년 10월 2일
- 주요 관측 기간: 2026년 9월
- 분석 범위: 공개 본문 전체, 파이프라인·월간 집계 도표 2개, 캠퍼스 위성사진 4개
- 근거 수준: 아래 수치는 원칙적으로 TrendForce의 추적·추정·전망입니다. 원자료인 인허가 문서·전력회사 기록까지 별도로 대조한 독립 검증은 아닙니다.
1. About Ground Truth — 데이터센터를 어떻게 추적하는가
원문 내용
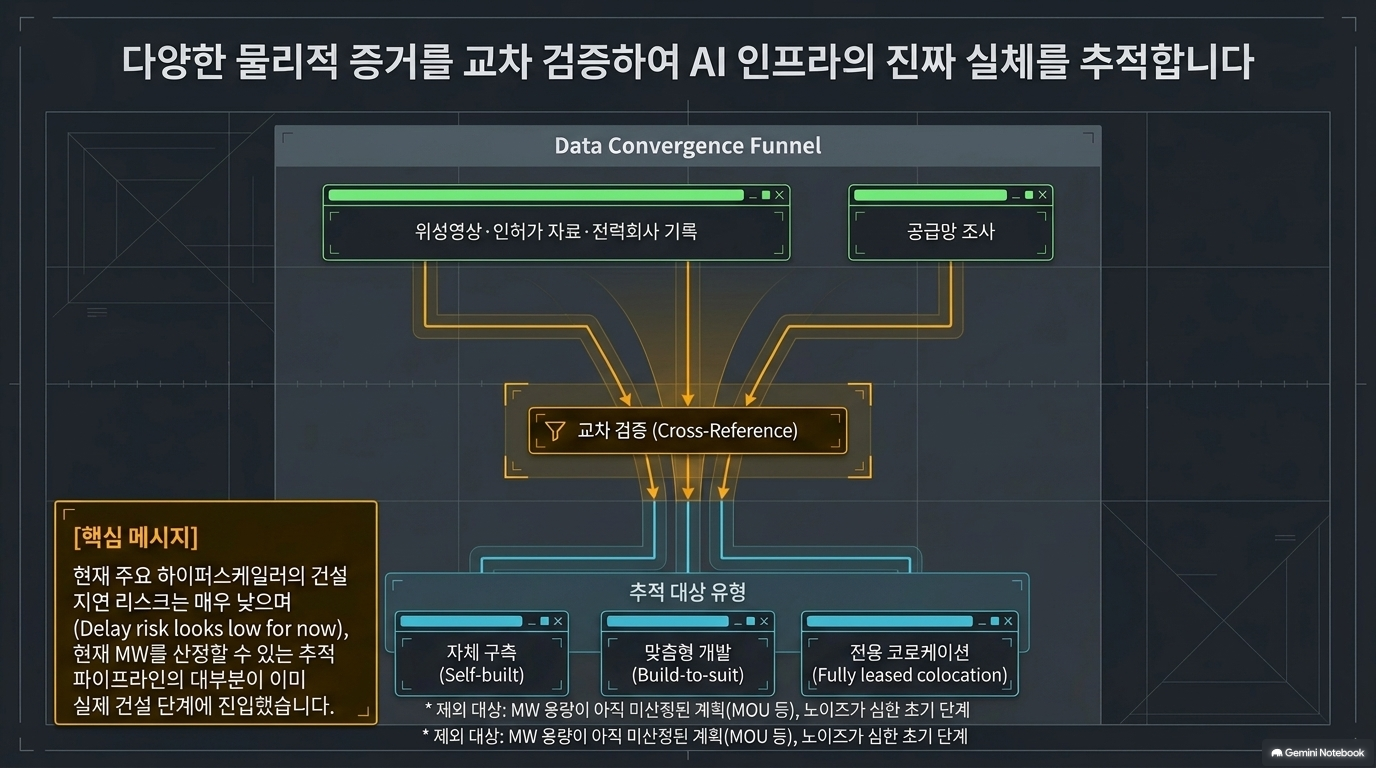
TrendForce는 자체 Data Center Tracker를 통해 미국·중국의 주요 하이퍼스케일러와 전 세계 약 2,000개 시설을 관측한다고 설명합니다. 위성사진, 인허가 자료, 전력회사 기록을 자체 공급망 조사와 교차 검증하는 방식입니다.[1]
추적 범위는 다음과 같습니다.[1]
| 포함 | 제외 |
| 자체 건설 캠퍼스 | 여러 고객이 공유하는 코로케이션 |
| 고객 맞춤형 건설(Build-to-suit) | 클라우드 리전 자체 |
| 전량 임차한 코로케이션 | 전력 구매·인수 계약 |
분석
이 접근의 강점은 투자 발표와 물리적 실현을 분리한다는 점입니다. 투자금액이나 클라우드 리전 발표만으로는 확인하기 어려운 부지 개발, 건물 공사, 인허가 진척을 시설 단위로 추적합니다.
다만 여기서 말하는 ‘Ground Truth’는 다음처럼 범위를 제한해 이해해야 합니다.
시설의 존재와 공사 진척을 확인하는 근거이지, 해당 시설의 GPU 가동률이나 AI 서비스 생산성을 직접 측정하는 자료는 아닙니다.
위성사진으로 지붕과 건물 형태는 확인할 수 있지만, 전력 공급 완료, 서버 설치, 네트워크 연결, 상업 가동 여부까지 단독으로 입증할 수는 없습니다.
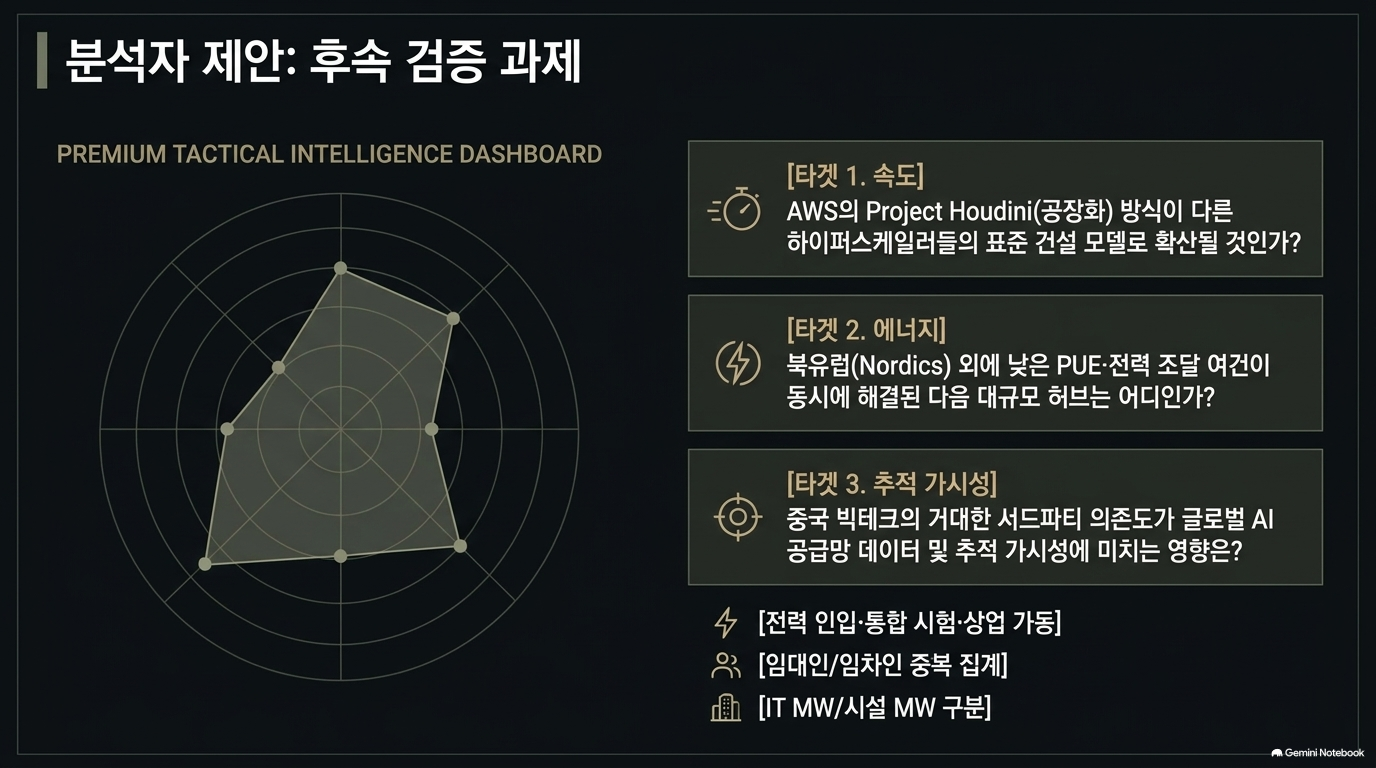
[확인 필요] 방법론의 공개 수준
공개 기사에는 다음 사항의 세부 정의가 제시되지 않습니다.
- 시설별 MW가 IT 부하인지, 전체 시설 전력인지
- 추정 용량의 오차 범위와 신뢰도
- 임대인·임차인 사이의 중복 집계 방지 방식
- 시설의 착공·준공·가동 상태를 판정하는 일관된 기준
실무 시사점: 시장조사나 사업성 검토에 활용하려면, 숫자와 함께 용량 정의·증거 출처·기준일·시설 상태를 확보해야 합니다.
2. What’s Left to Build — 2030년까지 남은 건설 물량
원문 내용
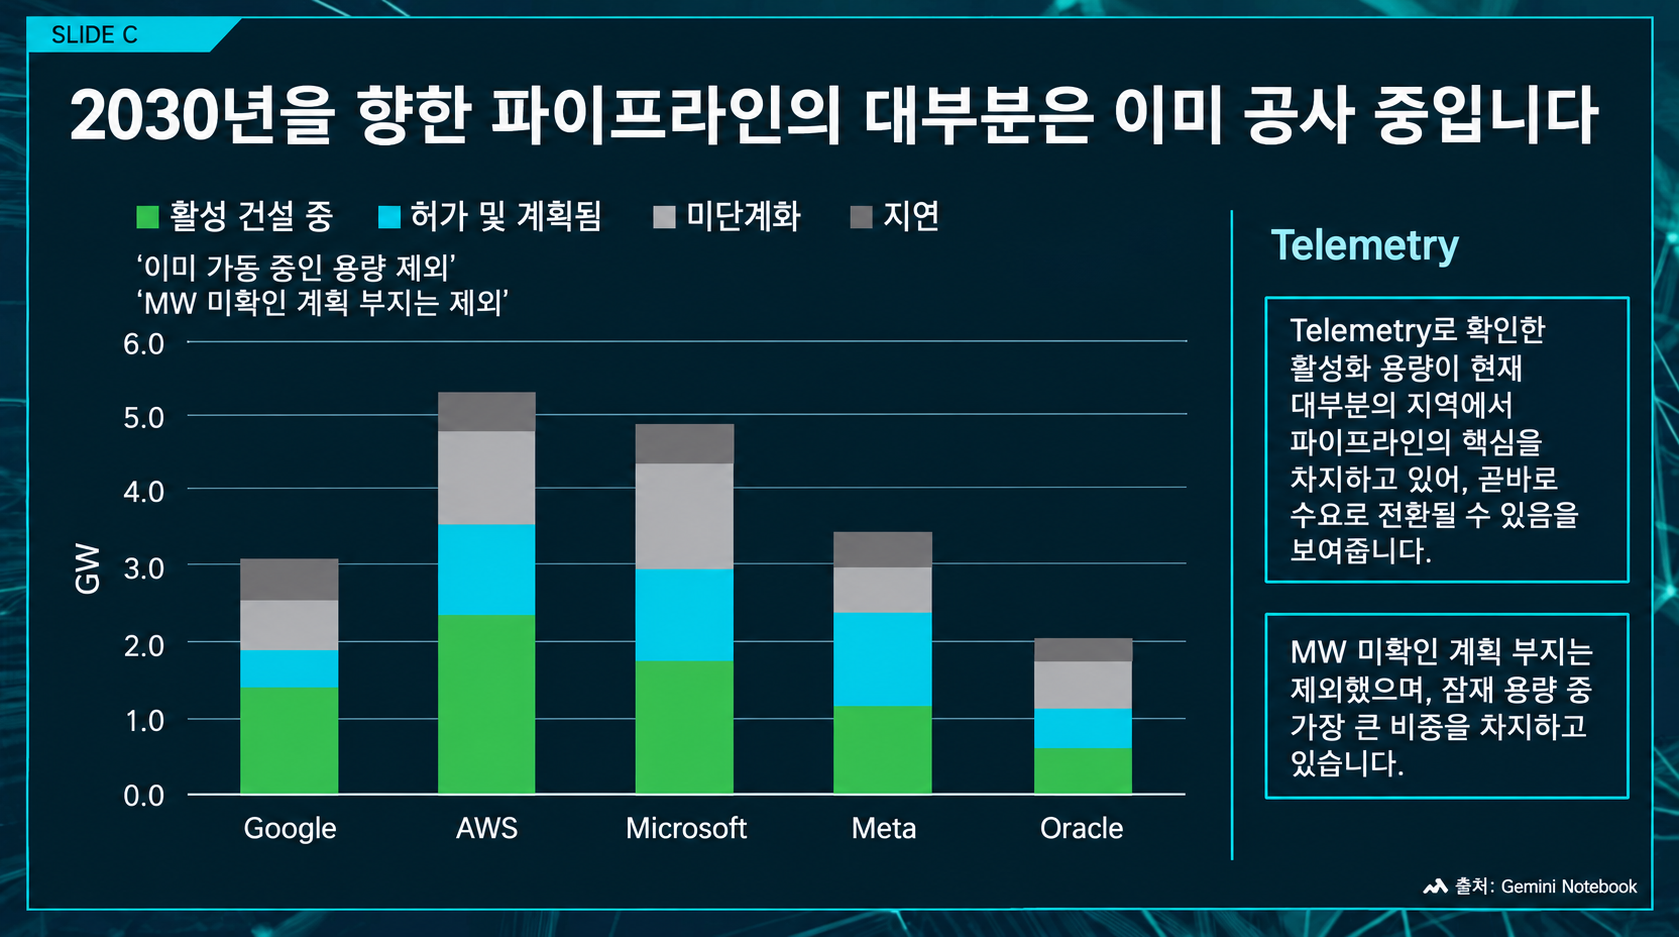
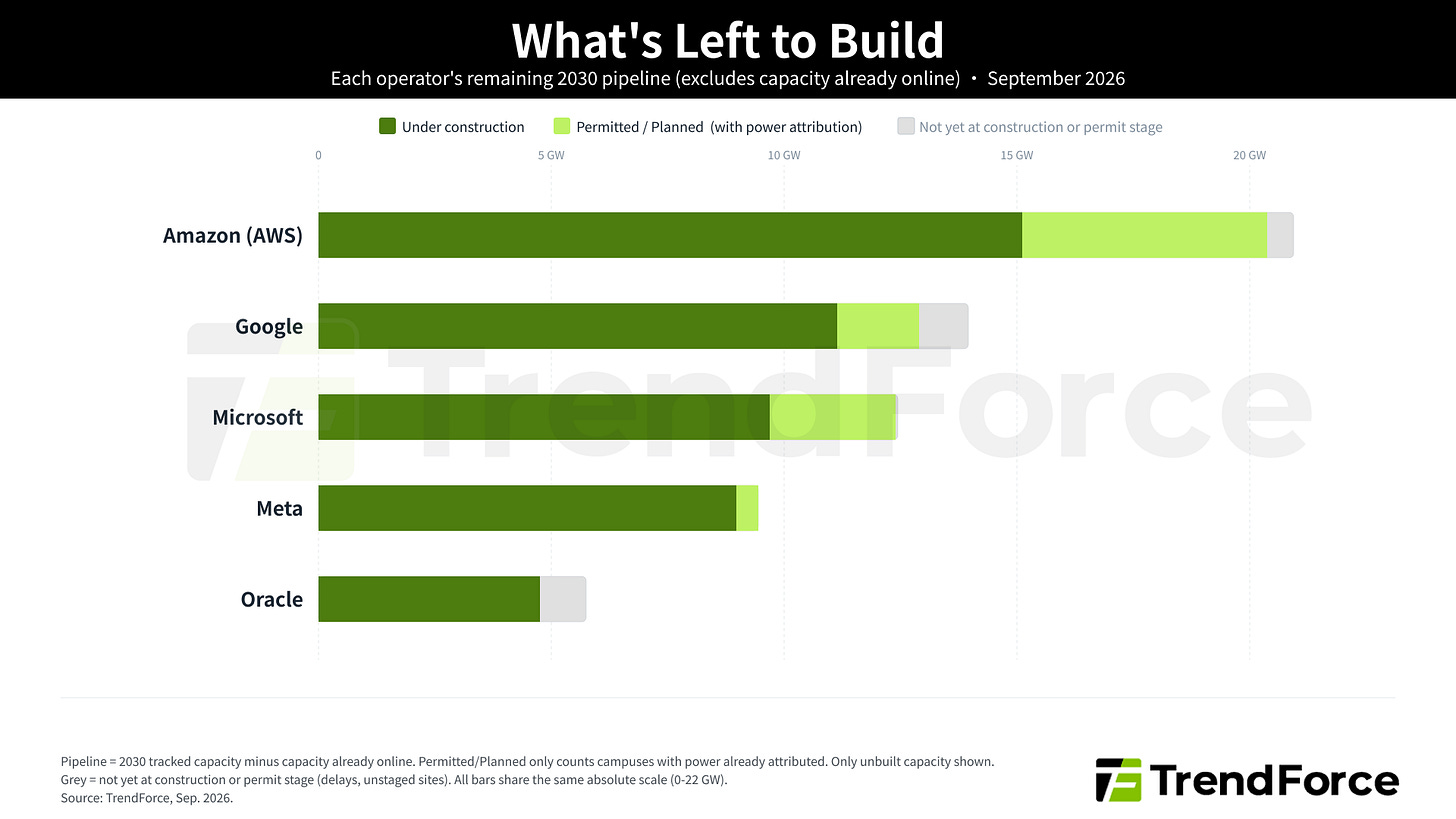
첫 번째 도표는 기업별 2030년 추적 용량에서 이미 가동 중인 용량을 제외한 잔여 파이프라인을 보여줍니다. 즉, 기업의 현재 총 데이터센터 용량 순위가 아닙니다.[1]
| 도표 구간 | 의미 |
| 짙은 녹색 | 현재 건설 중 |
| 연한 녹색 | 전력 용량이 확인된 인허가·계획 단계 |
| 회색 | 아직 건설·인허가 단계에 도달하지 않은 물량. 지연·미단계화 부지 등을 포함 |
MW를 아직 산정할 수 없는 인허가·계획 부지는 연한 녹색 구간에서 제외되므로, 해당 구간은 실제 전체 계획보다 작게 나타날 수 있습니다.[1]
도표상 잔여 파이프라인 규모는 AWS → Google → Microsoft → Meta → Oracle 순입니다. AWS의 건설 중 구간도 가장 큽니다. 다만 막대별 정확한 수치 라벨이 없어, 그래픽을 읽어 정밀한 GW 수치를 제시하는 것은 적절하지 않습니다.[1]
핵심 주장 ① “측정 가능한 물량의 대부분은 이미 건설 중”
TrendForce는 다섯 기업의 추적 파이프라인에서 건설 중 물량이 큰 비중을 차지한다고 해석합니다.[1]
의미: 단순 구상이나 투자 발표를 넘어, 상당한 규모의 물량이 실행 단계에 진입했다는 신호입니다.
한계: ‘현재 용량을 산정할 수 있는 물량’이라는 조건이 중요합니다. MW가 불명확한 초기 계획이 빠져 있다면, 집계된 파이프라인에서 건설 중 비중이 상대적으로 높게 보일 수 있습니다.
핵심 주장 ② “현재 지연 위험은 낮아 보인다”
원문은 기록된 지연과 미단계화 용량이 작고, 문제가 일부 명명된 부지에 집중돼 있다고 설명합니다.[1]
그러나 이를 “2030년까지 계획대로 모두 가동될 가능성이 높다”로 확대하면 안 됩니다.
- 기록된 지연이 적다는 것은 관측된 지연이 적다는 의미입니다.
- 건설 중이라도 전력 인입·설비 설치·통합 시험에서 일정이 달라질 수 있습니다.
- 회색 구간에는 지연 외에 아직 단계가 확정되지 않은 물량도 포함됩니다.
실무 시사점
사업계획에서는 ‘건설 중 MW’를 즉시 사용 가능한 AI 연산 용량으로 환산하지 말고, 다음 상태를 나눠야 합니다.
계획 → 인허가 → 건설 → 수전·설비 설치 → 통합 시험 → 상업 가동
이는 원문의 분류를 실무적으로 확장한 분석자 권고입니다.
3. Monthly Capacity Tracker — 9월에 무엇이 달라졌는가
원문 내용과 수치
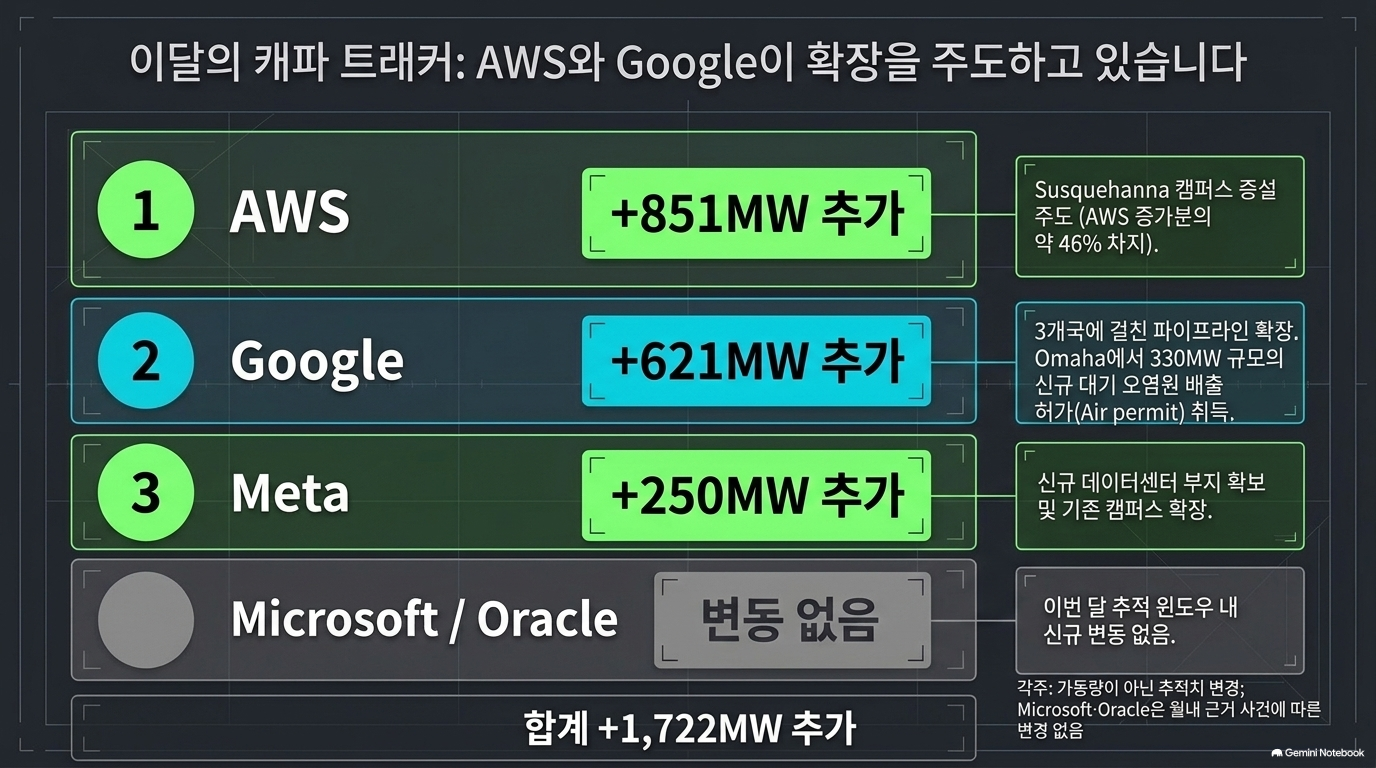
2026년 9월 집계는 2030년 추적 파이프라인에 +1,722MW가 추가됐으며, 해당 월에 발생한 근거가 있는 캠퍼스는 10개입니다.[1]
| 사업자 | 추적 용량 변화 | 전체 증가분 비중¹ | 가장 큰 변경 캠퍼스 |
| AWS | +851MW | 49.4% | Susquehanna +391MW |
| +621MW | 36.1% | Omaha +330MW | |
| Meta | +250MW | 14.5% | Sandersville +250MW |
| Microsoft | 변화 없음 | — | — |
| Oracle | 변화 없음 | — | — |
| 합계 | +1,722MW | 100% | 10개 캠퍼스 |
¹ 비중은 원문 수치를 이용한 계산입니다. 합계도 일치합니다.
가장 중요한 해석: 신규 가동량이 아니다
원문은 이 숫자가 운영 중인 용량의 변화가 아니라 추적 시스템에 반영한 용량의 변화라고 명시합니다. 인허가 조치, 규제 제출, 건설 계약, 사업자 발표 등 근거 사건 자체가 해당 월에 발생한 변경만 집계합니다.[1]
따라서 다음과 같이 구분해야 합니다.
| 부정확한 해석 | 적절한 해석 |
| “9월에 1.722GW가 새로 가동됐다” | “9월 근거 사건을 반영해 2030년 추적 용량이 1.722GW 증가했다” |
| “Microsoft·Oracle의 확장이 멈췄다” | “집계 기간 안에 조건을 충족한 변경이 없었다” |
| “월별 실적이니 그대로 연간 환산할 수 있다” | “대형 캠퍼스와 공시 시점에 좌우되므로 단순 연간 환산은 부적절하다” |
사업자별 의미
- AWS: Susquehanna가 AWS 증가분의 약 45.9%를 차지합니다. 증가세가 넓게 분산됐다기보다, 단일 대형 캠퍼스의 기여가 큽니다.
- Google: 원문은 변경이 3개 국가에 걸쳤다고 설명합니다. Omaha의 신규 330MW 대기 관련 허가가 Google 증가분의 약 53.1%를 차지합니다.[1]
- Meta: 표에 나온 증가분은 Sandersville +250MW와 같습니다. 다만 공개 기사에는 해당 변경의 상세 근거가 설명되지 않습니다.[1]
[확인 필요] 집계 기간
도표 하단 비교 기준은 2026년 8월 21일 기준선 대 9월 22일 집계판입니다. 한편 본문은 변경을 촉발한 근거 사건이 해당 월에 발생해야 한다고 설명합니다.[1]
따라서 이 숫자는 달력상 9월 전체의 순수 준공 실적이 아니라, 특정 집계판 사이에서 월내 증거 조건을 적용한 추적치입니다. 반복적인 월간 비교에 활용하려면 마감일과 소급 반영 정책을 확인해야 합니다.
4. Major Events — 집계 숫자만으로 드러나지 않는 변화
이 챕터는 미국·북유럽·중국의 네 사례를 통해 건설 방식, 입지, 임대 구조, 가동 시점의 변화를 설명합니다.[1]
4-1. AWS — 건설의 산업화와 공기 단축
원문 내용
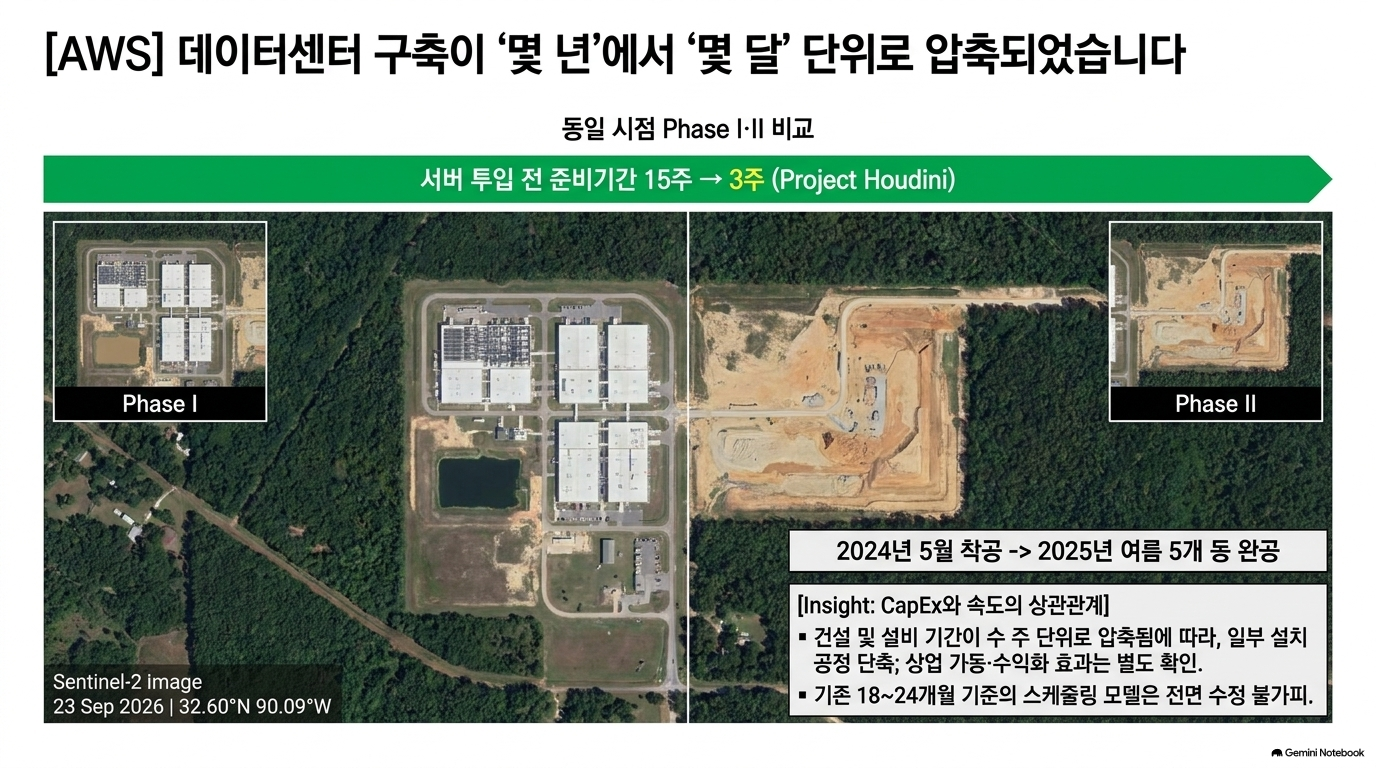
미시시피주 Canton 인근 Madison County Mega Site는 2024년 5월 착공 후 2025년 여름까지 건물 5개가 운영에 들어갔다고 설명합니다. 후속 Phase II의 7개 건물은 2026년 7월 말 철골이 올라갔고, 본문은 9월 6일 위성사진에서 지붕이 설치된 긴 홀들을 확인했다고 기술합니다.[1]
원문이 인용한 Project Houdini는 데이터홀 내부 설치 작업을 공장으로 옮겨, 서버를 투입하기 전 준비 시간을 약 15주에서 3주로 줄이는 방식입니다.[1]
분석
핵심은 현장 작업 일부를 공장 제작·조립으로 전환하는 표준화·모듈화입니다. 제시된 시간만 비교하면 해당 준비 구간의 기간은 80% 감소합니다.
다만 이 수치는 다음을 의미하지 않습니다.
- 전체 데이터센터 건설 기간의 80% 단축
- 서버 설치부터 상업 가동까지의 80% 단축
- 모든 캠퍼스에서 동일한 단축 효과 발생
또한 본문은 이를 ‘days’로 표현하지만, 제시된 정량 수치는 3주입니다. 일정 모델에는 수사적 표현보다 정량값을 적용하는 것이 적절합니다.
증거와 한계
위성사진에서는 Phase I의 비교적 정방형 배치와 Phase II의 길고 좁은 홀 형태를 확인할 수 있습니다. 다만 기사에 삽입된 사진 캡션은 9월 23일 촬영으로, 본문이 언급한 9월 6일 사진과는 다릅니다.[1]
[확인 필요] 지붕 완성은 전력·냉각·서버·네트워크의 가동 준비 완료를 입증하지 않습니다.
실무 시사점: 공장 제작형 데이터센터를 평가할 때는 건축 공기뿐 아니라 전력 인입, 냉각 시운전, 서버 반입, 통합 시험을 각각 추적해야 합니다.
4-2. Google — 북유럽 확장과 아직 집계되지 않은 투자
원문 내용
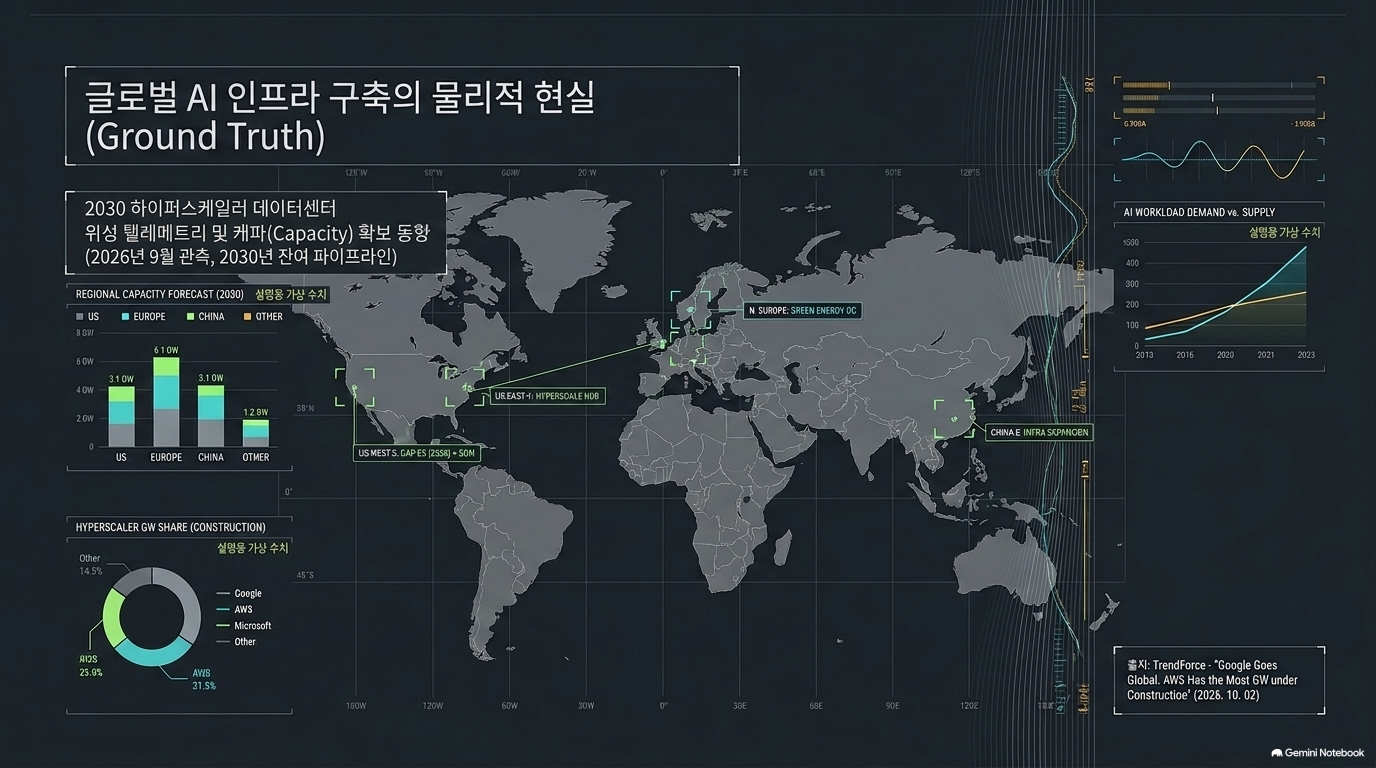
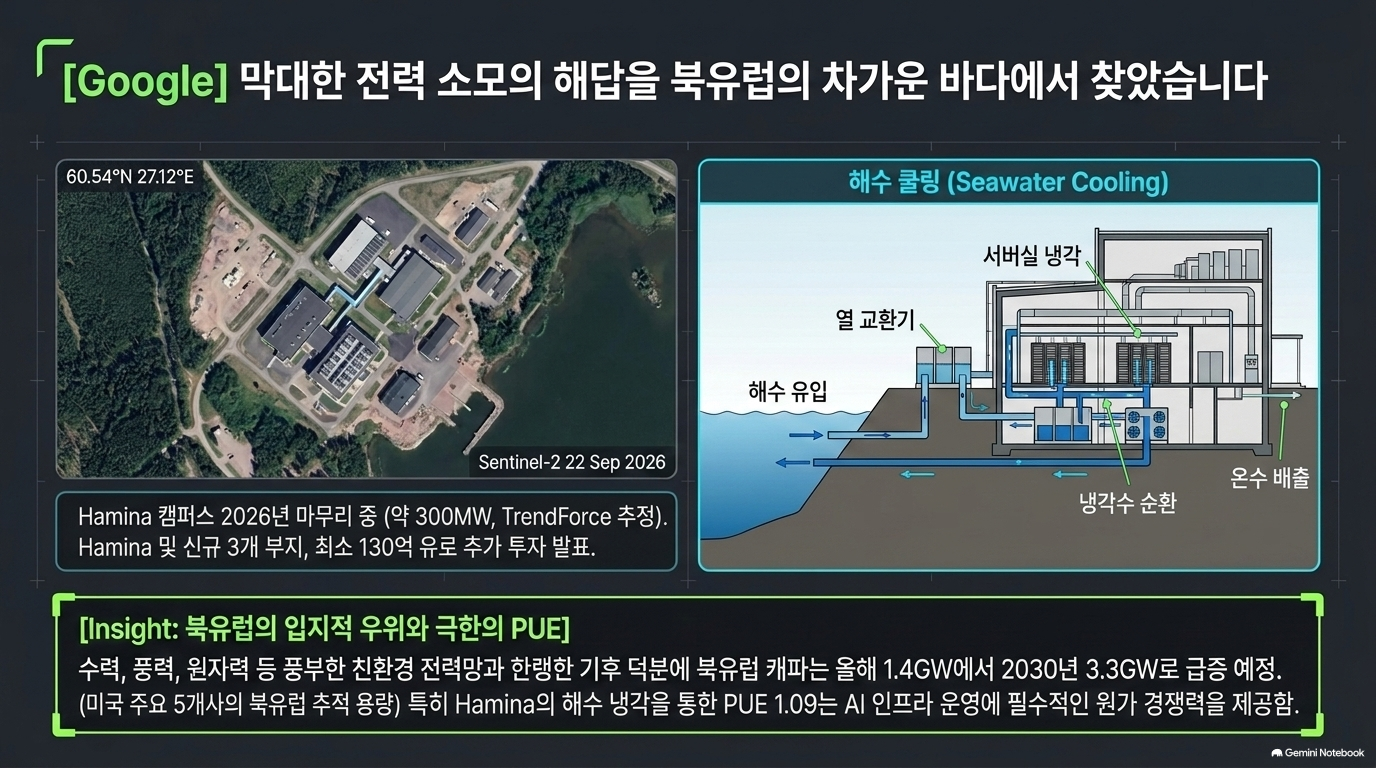
핀란드 Hamina 캠퍼스는 기존 제지공장 부지에 조성됐으며, 2026년 일곱 번째 건물을 마무리하면서 약 300MW 규모에 이른다는 것이 TrendForce의 추정입니다.[1]
Google은 2027~2028년 핀란드에 최소 130억 유로를 추가 투자한다고 발표했으며, 대상은 Hamina와 Kajaani·Muhos·Vaala의 신규 부지입니다.[1]
TrendForce가 추적하는 미국 대형 클라우드 기업 5곳의 북유럽 용량은 2026년 약 1.4GW에서 2030년 3.3GW로 증가합니다. 새 투자 프로그램은 부지 규모가 공개되지 않아 이 수치에 아직 포함되지 않습니다.[1]
분석
세 가지를 구분해야 합니다.
| 항목 | 성격 |
| Hamina 약 300MW | 기존 캠퍼스 규모에 대한 추정 |
| 북유럽 1.4 → 3.3GW | 추적 범위 내 2030년 전망 |
| 최소 130억 유로 | 신규 투자 계획. MW 환산·반영 전 |
1.4GW와 3.3GW를 단순 비교하면 약 2.36배, 증가율은 약 135.7%입니다. 그러나 이는 북유럽 전체 시장이 아니라 원문이 추적하는 5개 미국 사업자 범위입니다.
입지 경쟁력
원문은 수력·풍력·원자력 중심의 전력 공급과 낮은 기온을 북유럽의 장점으로 제시합니다. Hamina는 해수 냉각을 활용하며 PUE가 약 1.09라고 설명합니다.[1]
분석자 해석: 전력 조달과 냉각 여건이 AI 인프라 입지 경쟁력의 중요한 요소라는 사례입니다. 다만 PUE는 전력 효율 지표이지, AI 연산 성능·가동률·총비용을 직접 나타내지는 않습니다.
[확인 필요] PUE 1.09의 측정 기간·부하 조건은 기사에 제시되지 않습니다. 신규 부지들도 Hamina와 같은 해수 냉각 조건을 갖는다고 일반화할 수 없습니다.
4-3. ByteDance·Chindata — 임대사업자 공시에서 드러나는 확장
원문 내용
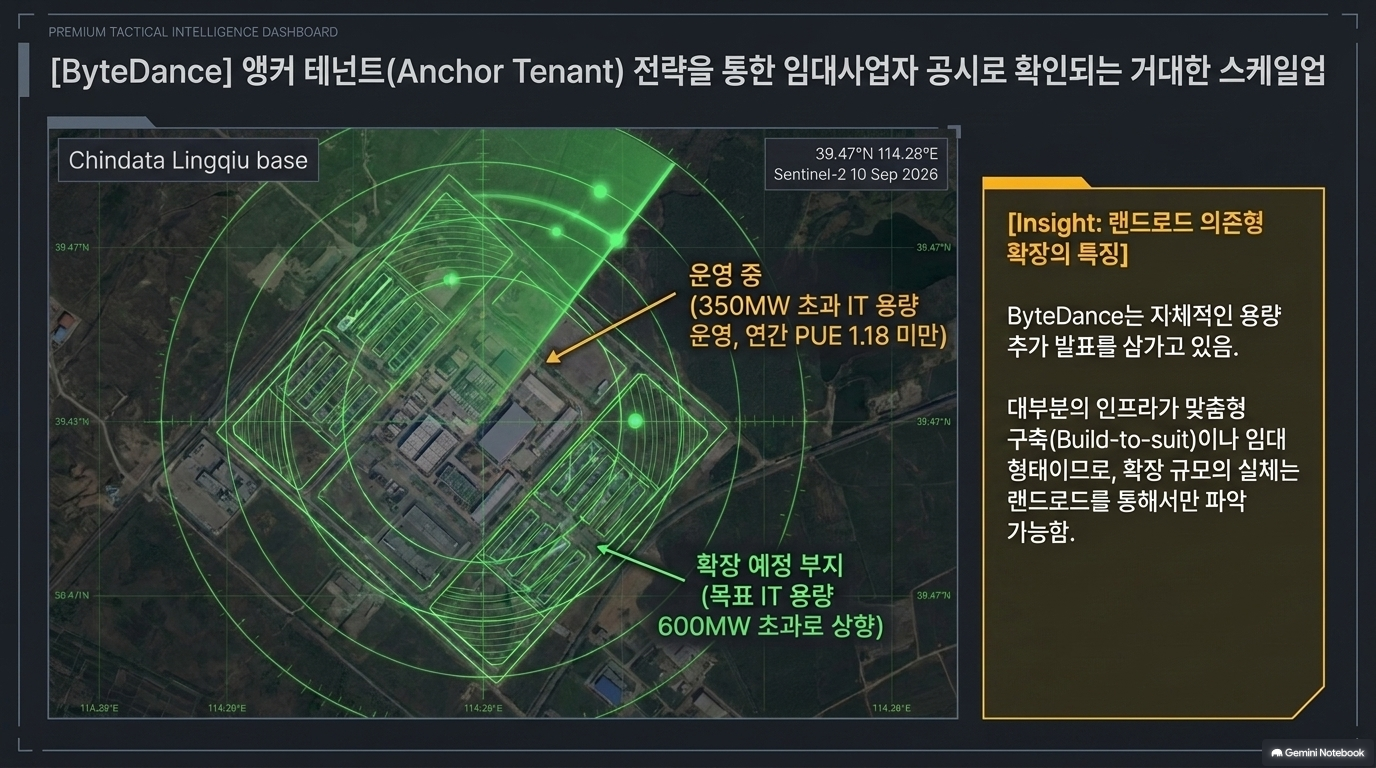
Chindata는 중국 Shanxi성 Datong의 Lingqiu에서 13단계 캠퍼스를 운영하며, ByteDance가 핵심 임차인입니다. 9월 발표에서 계획 규모를 기존 “500MW 초과”에서 “600MW 초과” IT 용량으로 상향했습니다.[1]
- 운영 중 IT 용량: 350MW 초과
- 운영 단계: 8개
- 내부 설치 중: 9단계
- 10단계: 여름에 말뚝 기초공사 계약 발주
- 연간 PUE: 1.18 미만[1]
분석
이 사례의 핵심은 용량 확대의 정보가 최종 사용자보다 임대사업자에게서 먼저 나온다는 점입니다. ByteDance의 직접 발표만 추적하면 임대·맞춤형 건설 기반 확장을 놓칠 수 있습니다.
다만 다음 경계가 중요합니다.
Chindata 캠퍼스 전체 계획 용량이 곧 ByteDance의 전용·확정 용량이라는 뜻은 아닙니다.
기사에서는 ByteDance를 핵심 임차인으로 설명하지만, 모든 단계의 용량이 ByteDance에 배정됐다는 임차 계약 정보는 제시하지 않습니다.
수치 해석상의 주의
원문은 계획 규모가 약 5분의 1 늘었다고 표현합니다. 그러나 출발점과 도착점이 모두 ‘초과’ 표현이므로, 정확히 20% 증가했다고 확정할 수는 없습니다.[1]
또한 이 사례는 명시적으로 IT MW를 사용합니다. 다른 도표의 시설 전력 MW와 직접 비교하려면 용량 정의를 맞춰야 합니다.
실무 시사점: 고객사별 공급 용량을 추적할 때는 임대인·임차인·캠퍼스 전체 용량·계약된 고객별 용량을 별도 필드로 관리하고, 같은 시설의 중복 집계를 방지해야 합니다.
4-4. Tencent — 건설 완료 확인과 가동 사이의 간격
원문 내용
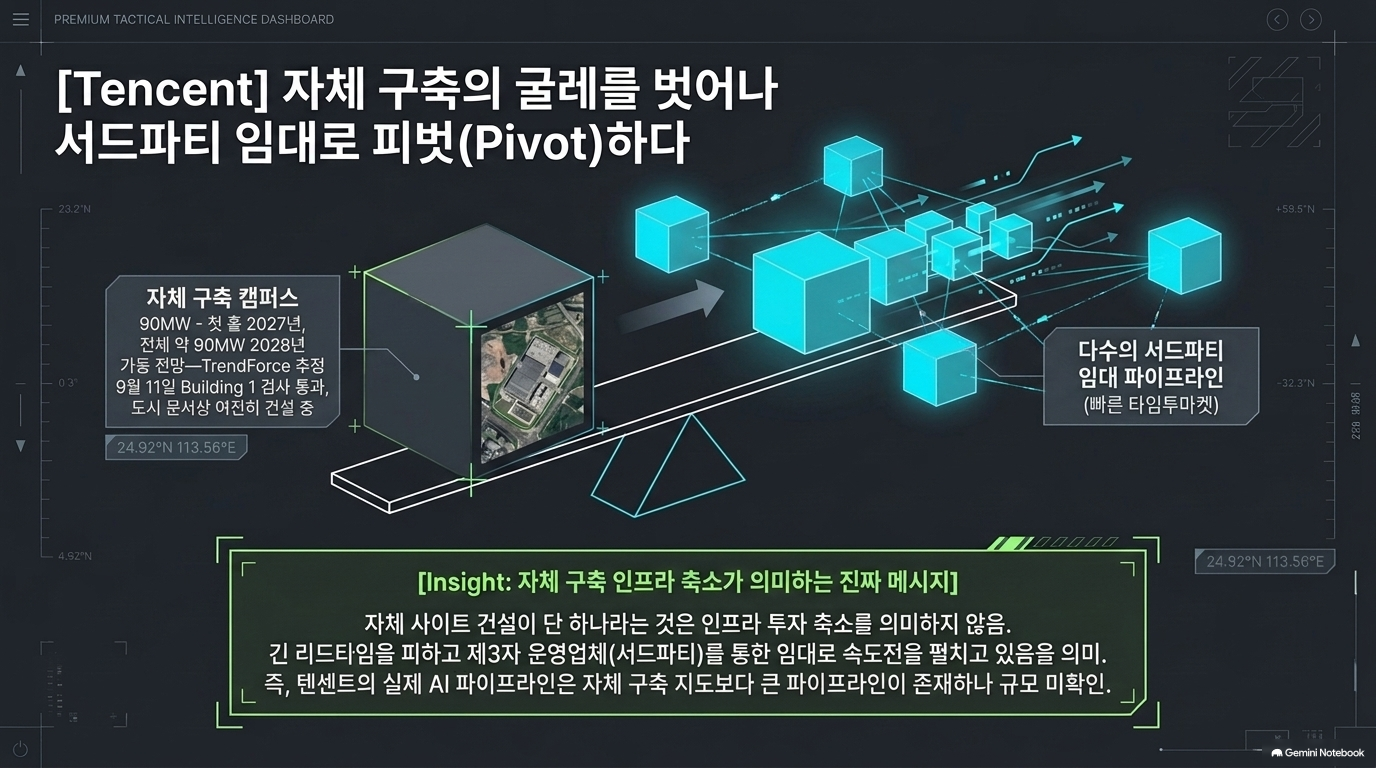
광둥성 Shaoguan 캠퍼스의 Building 1은 9월 11일 as-built check를 통과했습니다. 이는 구조체 상량 약 1년 뒤이며, 시의 계획에서는 여전히 건설 중 사업으로 분류됩니다.[1]
TrendForce는 최신 도시 문서를 해석해 다음과 같이 전망합니다.[1]
- 첫 번째 홀 가동: 2027년
- 전체 90MW 가동: 2028년
원문은 Shaoguan이 Tencent가 자체 건설하는 가장 새로운 캠퍼스이자 현재 건설 중인 유일한 자체 캠퍼스라고 설명하며, 추가 용량은 제3자 사업자의 임대 홀을 통해 확보하는 방향이라고 해석합니다.[1]
분석
이 사례는 공사 관련 검사 통과와 데이터센터 상업 가동이 다른 사건임을 보여줍니다.
‘As-built check 통과’를 곧바로 ‘AI 서비스 가동 준비 완료’로 번역하면 안 됩니다. 2027·2028년 일정도 사업자의 확정 가동 실적이 아니라 TrendForce의 전망입니다.
또한 ‘자체 건설 중 캠퍼스가 하나’라는 사실은 Tencent의 전체 확장 규모가 작다는 증거가 아닙니다. 제3자 임대 용량은 임대인의 공개 시점에 따라 뒤늦게 드러날 수 있습니다.[1]
실무 시사점: 자체 보유 자산 지도와 실제 이용 가능한 인프라 포트폴리오는 다릅니다. 공급 안정성 평가에는 임대시설도 포함하되, 입주·전력·서비스 개시 조건을 별도로 확인해야 합니다.
5. 종합 분석 — 이 글이 보여주는 구조적 변화
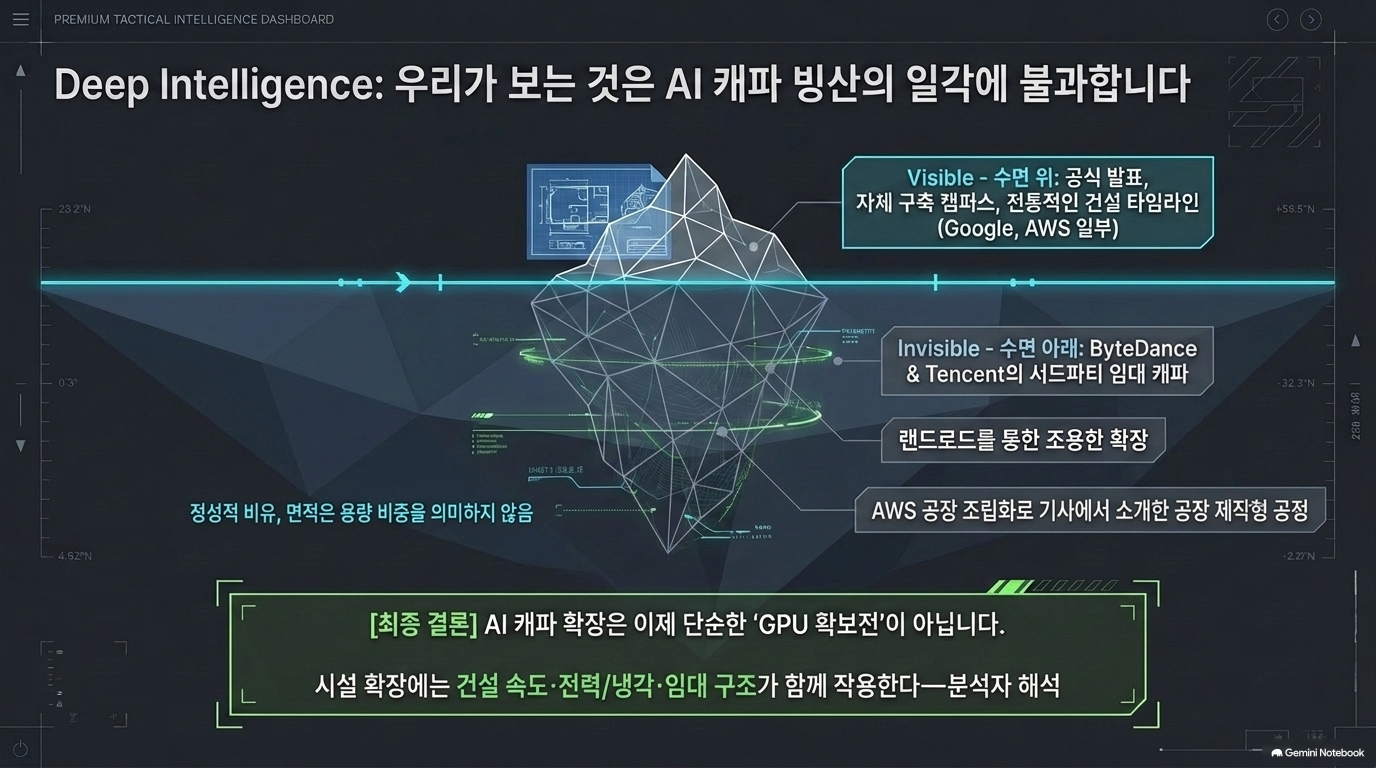
아래는 원문 사례들을 연결한 분석자 종합 해석입니다.
| 변화 | 원문에서 확인되는 근거 | 실무적 의미 |
| 투자 발표보다 물리적 진척이 중요 | 위성·허가·전력 기록 기반 추적 | CAPEX 발표만으로 공급 시점을 판단하지 말 것 |
| 공장 제작·표준화가 일부 공기를 단축 | AWS 내부 설치 준비 15주 → 3주 | 전통적 공기 가정을 재검토하되 전체 기간과 구분 |
| 전력·냉각 여건이 입지를 좌우 | Google의 북유럽 확대 | AI 인프라 계획을 에너지·입지 전략과 함께 검토 |
| 임대형 확장은 직접 공시만으로 포착하기 어려움 | ByteDance·Tencent 사례 | 임대인 공시와 고객별 계약 정보를 함께 추적 |
| 추적치 증가와 실제 가동량은 다름 | 월간 +1,722MW의 집계 정의 | 계획·건설·가동을 분리한 KPI가 필요 |
우선 확인해야 할 사항
| 우선순위 | 확인 항목 | 이유 |
| 높음 | MW가 IT 전력인지 시설 전체 전력인지 | 사업자·시설 간 비교의 전제 |
| 높음 | 건설 중·검사 완료·상업 가동의 구분 | 공급 가능 시점 판단 |
| 높음 | 임대 캠퍼스의 실제 고객 배정과 중복 집계 | 고객별 용량 과대평가 방지 |
| 중간 | 월간 집계 기준일·소급 변경 정책 | 시계열 비교의 일관성 |
| 중간 | 지연·미단계화 구간과 추정 오차 | 일정 위험의 과소평가 방지 |
| 후순위 | PUE 측정 조건과 신규 부지 적용 가능성 | 효율 수치의 무리한 일반화 방지 |
결론
이 기사는 AI 인프라 공급이 실제 건설 단계에서 어떻게 확대되는지를 보여주는 유용한 관측 자료입니다. 다만 가장 중요한 판단 경계는 다음과 같습니다.
추적된 MW → 완공된 시설 → 실제 가동 용량 → 사용 가능한 AI 연산 → 사업 성과는 서로 다른 단계입니다.
따라서 시장·사업 검토에는 원문의 시설별 진척 자료를 활용하되, “9월 1.722GW 신규 가동”, “건설 중이므로 일정 위험 없음”, “임대 캠퍼스 전체가 특정 고객의 용량”으로 확대 해석하지 않는 것이 핵심입니다.
출처
[1] TrendForce, Google Goes Global. AWS Has the Most GW under Construction — 2026.10.02